Kollektif Şirkette Kâr Payını Üçüncü Kişi Belirlerse Nasıl İtiraz Edilir? TTK 227
Kollektif şirkette kâr ve zarar paylarını belirleme görevi bir ortağa veya üçüncü kişiye bırakılmışsa, verilen karar hakkaniyete aykırı olamaz. Türk Ticaret Kanunu’nun 227/2–3. maddeleri bu karara karşı dava yolunu ve dava hakkının kaybedildiği hâlleri düzenler. Kararın öğrenilmesinden itibaren üç ayın geçmesi yanında, belirlenen kâr payının tamamen veya kısmen alınması, devredilmesi yahut zararın ödenmesine başlanması gibi kabul davranışları da önemlidir.
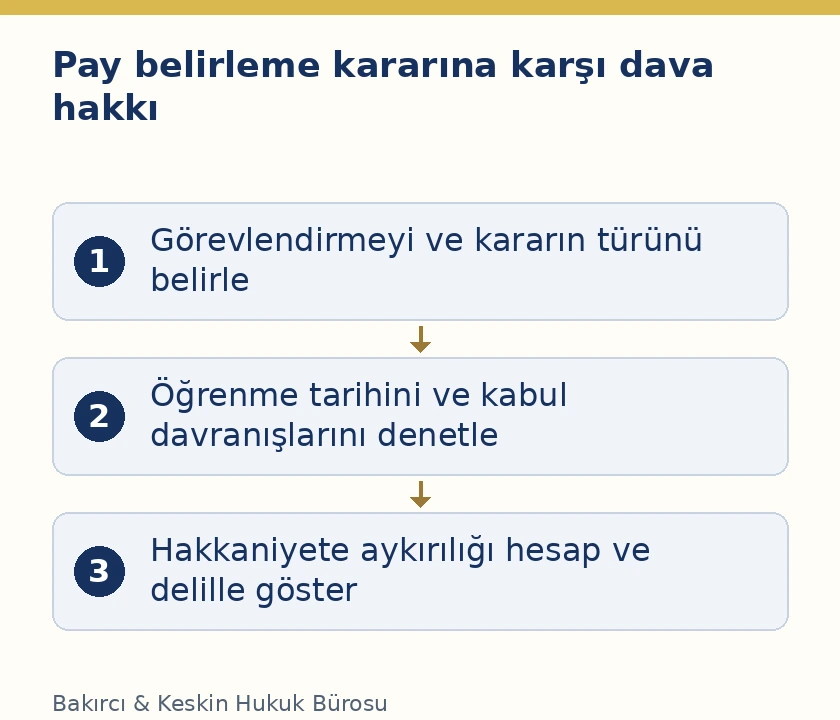
Bu nedenle itiraz dosyasında yalnız hesap farkını bulmak yeterli değildir. Kararı kimin ve hangi yetkiyle verdiği, ortağın kararı ne zaman öğrendiği, sonrasında hangi ödeme veya devir işlemini yaptığı birlikte belirlenmelidir. Süre henüz dolmadığı hâlde kabul nedeniyle dava hakkı kaybedilebilir. Hesabın hazırlanması, kararın verilmesi, kararın öğrenilmesi ve payın kabulü aynı olay değildir.
TTK 227/2 hangi belirleme düzenini kapsar?
Ortaklar, kâr ve zarardan kendilerine düşen payı belirleme işini şirket sözleşmesiyle veya sonradan aldıkları kararla içlerinden birine ya da üçüncü kişiye bırakabilir. Kanunun verdiği yetki, ortaklara düşen payın belirlenmesidir. Şirketin bütün hesaplarını tutmak veya vergi beyannamesi hazırlamak için görevlendirilen kişinin aynı zamanda bu özel karar yetkisine sahip olduğu kendiliğinden kabul edilemez.
İlk inceleme bu görevlendirmenin belgesidir. Şirket sözleşmesindeki madde, sonradan alınmış ortaklar kararı, belirlemenin kapsadığı faaliyet dönemi ve yetkinin sınırı birlikte okunur. Bir muhasebe raporunda oran bulunması ile TTK 227/2 kapsamında yetkilendirilen kişinin karar vermesi farklıdır. Raporu hazırlayan kişinin mesleki unvanı, ortakların ona vermediği karar yetkisini yaratmaz.
Payı belirleyen kişinin ortak olması da denetimi ortadan kaldırmaz. Kanun, ortak veya üçüncü kişi ayrımı yapmadan kararın hakkaniyete aykırı olmamasını arar. Kendi payını da etkileyen hesabı yapan ortağın sonucu, sırf şirket içinde yönetim görevi bulunduğu için tartışılmaz hâle gelmez. Ancak itirazın dayanağı ve dava hakkının korunması kanuni şartlarla gösterilmelidir.
Finansal tablo onayı ve pay belirleme aynı karar değildir
TTK 227/1, yönetici ortakların faaliyet dönemi sonunda finansal tabloları hazırlayıp imzalamasını ve ortaklar kurulunun onayına sunmasını düzenler. Tablolar ortakların çoğunluğunun onayıyla kesinleşir. İkinci fıkra saklı kalmak üzere aynı toplantıda kârın dağıtımı da karara bağlanır. Bu organ süreciyle payların özel olarak görevlendirilmiş kişi tarafından belirlenmesi aynı hukuki yol değildir.
Birinci fıkradaki kârın kullanılması kararına karşı iptal süresi, karar tarihinden itibaren üç aydır. İkinci fıkrada ise görevlendirilen kişinin kararının öğrenilmesinden itibaren üç aylık düzenleme bulunur. Aynı maddede iki kez üç aydan söz edilmesi başlangıç tarihlerinin aynı olduğu anlamına gelmez. Dava dilekçesinde hangi kararın hedef alındığı belirtilmeden süre hesabı yapılamaz.
Henüz bilanço çıkarılmamışsa TTK 228’e göre yılsonu bilançosunun hazırlanmasını isteme konusu ayrıca değerlendirilir. Çıkarılmamış bilanço istemi, mevcut pay belirleme kararının iptaliyle aynı değildir. İlk yazılı başvurunun yapılması, başka bir karar için işlemeye başlamış dava süresinin kendiliğinden korunmasını sağlamaz.
Görevlendirme kararında hangi oy düzeni uygulanır?
TTK 226’ya göre her ortağın bir oy hakkı vardır; buna aykırı sözleşme geçersizdir. Şirket sözleşmesinin değiştirilmesine ilişkin kararlar oybirliğiyle alınır. Diğer kararlar, kanunda veya şirket sözleşmesinde farklı hüküm yoksa ortakların çoğunluğunun oyuyla verilir. Bu nedenle pay belirleme görevlendirmesinin şirket sözleşmesini değiştirip değiştirmediği ve mevcut düzenle nasıl ilişkili olduğu gösterilmelidir.
Kanundaki çoğunluk, ortakların salt çoğunluğunu; oybirliği ise bütün ortakların olumlu oyunu ifade eder. Sermayesi daha fazla olan ortağın otomatik olarak daha çok oy kullandığı varsayılamaz. Hazır bulunan birkaç kişinin kendi arasında anlaşmasıyla bütün ortaklar için geçerli karar oluştuğu da peşinen kabul edilmez. Toplam ortak sayısı ve kullanılan oylar gerçek kayıtla belirlenir.
Yetkilendirmeye ilişkin sorunla sonradan verilen kararın hakkaniyeti ayrı tutulur. Geçerli bir görevlendirme, verilen her sonucu hukuka uygun kılmaz. Buna karşılık hesap sonucunun düşük bulunması, görevlendirmenin hiç yapılmadığını kanıtlamaz. Dava dosyasında hangi işlemde hangi eksiklik bulunduğu açık gösterilerek tartışmanın konusu daraltılır.
Hakkaniyete aykırılık nasıl somutlaştırılır?
TTK 227/2’nin ölçütü, belirleme kararının hakkaniyete aykırı olmamasıdır. İtiraz eden ortak hangi payın, hangi dönem ve hesap verisi bakımından hatalı olduğunu açıklamalıdır. Gelirin dışarıda bırakılması, aynı giderin iki kez düşülmesi veya geçerli paylaşım düzeninin hesaba alınmaması ayrı iddialardır. Bunların her biri şirket kayıtları ve belirleme yönteminin gerekçesiyle ilişkilendirilmelidir.
Kanun bütün kollektif şirketler için sabit bir kâr yüzdesi veya sermayeyle birebir orantılı paylaşım tarifesi koymaz. Dolayısıyla yalnız sermaye oranını gösterip bütün kârın mutlaka o oranla dağıtılması gerektiğini söylemek yeterli değildir. Şirket sözleşmesindeki paylaşım düzeni, tarafların hukuki ilişkisi ve kullanılan hesap birlikte ortaya konulur. Hakkaniyet denetimi, gerekçesiz bir daha fazla pay talebine indirgenemez.
Hesap dönemi de belirleyicidir. Önceki yıldan kalan zarar, cari dönemin geliri, ortaklara daha önce ödenen tutarlar ve ortakların şirkete verdiği ödünçler tek başlıkta toplanmamalıdır. Hangi kalemin paylaşılabilir sonuçla bağlantılı olduğu açıklanır. Ticari defterin bir satırı tek başına hukuki nitelendirmeyi belirlemez; kaydın dayanağı ve ilgili dönemi ayrıca gösterilir.
Üç aylık süre hangi tarihten başlar?
TTK 227/2, görevlendirilen ortak veya üçüncü kişinin kararının öğrenilmesini esas alır. Bu nedenle yalnız belgenin üzerinde yazılı düzenleme tarihini görmek yeterli değildir. Kararın ortağa ne zaman ve hangi içerikle ulaştığı belirlenir. İmzalı teslim, toplantı tutanağı, elektronik iletim ve cevabi yazışmalar öğrenme olayının değerlendirilmesinde kullanılacak kayıtlardır.
Kararın öğrenilmesiyle hesabın bütün teknik ayrıntılarının sonradan incelenmesi aynı tarih olmak zorunda değildir. Ortak, ayrıntılı raporu daha sonra hazırlattığını söyleyerek öğrenme tarihini serbestçe değiştiremez. Buna karşılık henüz verilmemiş veya kendisine açıklanmamış kararın varlığı da soyut biçimde kabul edilmez. Süre tartışması, gerçekten hangi kararın hangi tarihte öğrenildiğine ilişkin somut olgular üzerinden yürütülür.
Kanun bu dönemi üç ay olarak düzenler; doksan gün şeklinde değiştirilmemelidir. Dosyada başlangıç tarihi ve uygulanacak süre hesabı açık tutulur. Muhasebeciden cevap beklenmesi, şirket içi görüşmenin devam etmesi veya karar verene yeniden değerlendirme yazısı gönderilmesi tek başına kanunda düzenlenmiş bir süre durması değildir. Dava hakkını korumak için gerçek başlangıç tarihi esas alınmalıdır.
Kâr payını kısmen almak dava hakkını etkiler mi?
Evet. TTK 227/2, belirlenen kâr payının ortak tarafından tamamen veya kısmen alınmasını açık veya zımni kabulü gösteren hâller arasında sayar ve dava hakkının düşmesini düzenler. Bu nedenle üç aylık sürenin henüz dolmamış olması tek başına dava hakkının korunduğu anlamına gelmez. Kâr payını alma işlemi, süre kontrolünden bağımsız olarak incelenir.
Ödemenin hangi alacağa ait olduğu burada önemlidir. Ortağın şirkete verdiği ödüncün geri ödenmesi, ücretinin ödenmesi ve tartışılan karar uyarınca kâr payının alınması farklı kalemlerdir. Banka açıklaması, ödeme talimatı, kararın tutarı ve tarafların yazışmaları birlikte değerlendirilir. Şirketten gelen her paranın aynı kâr payına ait olduğu söylenemeyeceği gibi, açıkça bu payı karşılayan ödeme başka adla gizlenmemelidir.
Bir yazıya ihtirazi kayıt eklenmesi, kanunda sayılan bütün kabul sonuçlarını her koşulda ortadan kaldıran otomatik güvence olarak sunulamaz. İşlemin gerçek niteliği, açıklamalar ve kararın hangi bölümünün benimsendiği incelenir. Ödeme almadan önce dava hakkına etkisinin belirlenmesi, sonradan yalnız paranın harcanmadığını ileri sürmekten farklı bir hukuki kontroldür. Kanunun açık kabul örnekleri göz ardı edilmemelidir.
Payın devri ve zarar ödemesine başlanması
TTK 227/2, belirlenen kâr payının başka bir kişiye devredilmesini de kabul örnekleri arasında sayar. Bu işlemde tartışılan şey ortaklık payının tamamının devri değil, belirlenen kâr payının başka kişiye geçirilmesidir. Hangi alacağın devredildiği, ilgili faaliyet dönemi ve karar bağlantısı belgelenmelidir. Başka bir alacağın devriyle bu kâr payının devri aynı sonuçla ele alınmaz.
Zarar bakımından kanunun saydığı olay, zararın ödenmesine başlanmasıdır. Bu yüzden bütün zararın ödenmesi beklenmeden kabul ve dava hakkı sorunu ortaya çıkar. Ödeme belgesinde tutarın hangi karara ve hangi zarar payına ilişkin olduğu gösterilmelidir. Sermaye koyma borcu, şirkete verilen ödünç ve belirlenmiş zarar payının ödenmesi farklı hukuki işlemlerdir.
Kanun, saydığı işlemleri açık veya zımni kabulü gösteren hâller olarak düzenler. Bir kişinin sadece hesaba itiraz eden yazı göndermesiyle aynı karara dayanarak kâr payını devretmesi aynı dosyada birlikte incelenir. Davranışın bir bölümü saklanıp yalnız itiraz cümlesi sunularak kanuni sonuç belirlenemez. Bütün işlem zinciri tarih sırasıyla gösterilmelidir.
Zarar payı kararı sermayeyi tamamlama zorunluluğu yaratır mı?
TTK 229/1’e göre ortaklar oybirliğiyle karar almadıkça hiçbir ortak sermayesinden eksilen kısmı tamamlamaya zorlanamaz. İkinci fıkra, aksi karar yoksa sermayenin zararla eksilen kısmının gerçekleşecek kârla kapatılacağını düzenler. Bu hükümler, zarar hesabıyla yeni nakit koyma yükümlülüğünün birbirinden ayrılması gerektiğini gösterir.
TTK 227/2 kapsamında bir kişinin zarar payını belirleme görevi alması, TTK 229’daki oybirliği şartını tek başına kaldırmaz. Karar yalnız hesapta kime ne kadar zarar düştüğünü mü belirliyor, yoksa sermaye açığını hemen nakit ödeyerek kapatma talebi mi içeriyor? Bu iki hukuki sonuç ayrı okunur. Hesap raporuna ödeme tarihi eklemek, kanunun aradığı ortaklar kararının varlığını kanıtlamaz.
Ortağın şirkete karşı başka bir ödeme borcu bulunması da bu ayrımı değiştirmez. Borcun kaynağı, tutarı ve dayanağı ayrıca gösterilmelidir. Zarar payını ödemeye başlanmasının TTK 227/2’deki kabul sonucu ile sermaye tamamlama talebinin TTK 229’a uygunluğu farklı incelemelerdir. Aynı banka hareketinin hangi borca ilişkin olduğu belirlenmeden sonuca gidilmemelidir.
Mahkeme kararı iptal ederse paylaşım nasıl yapılır?
TTK 227/3, hakkaniyete aykırı paylaşım kararının mahkemece iptal edileceğini ve bu durumda kâr ve zararın adi şirket hükümlerine göre paylaştırılacağını düzenler. Sonuç yalnız eski kararın dosyadan çıkarılması değildir. Yeni paylaşımın kanunun gösterdiği maddi hukuk çerçevesinde kurulması gerekir. İptal istemiyle birlikte hesap tartışmasının hangi unsura yöneldiği bu yüzden açıklanmalıdır.
TBK 623’e göre sözleşmede başka düzenleme yoksa her ortağın kazanç ve zarardaki payı, katılım payının değer ve niteliğine bakılmaksızın eşittir. Sözleşmede kazanç veya zarara katılım paylarından biri belirlenmişse diğeri için de aynı belirleme geçerlidir. Yalnız emeğini katılım payı olarak koyan ortağın zarara katılmadan kazanca katılmasına ilişkin özel anlaşma da maddede ayrıca düzenlenir.
Bu nedenle mahkemenin iptali her durumda yalnız sermaye tutarlarına göre yeni oran kurulacağı anlamına gelmez. TBK 622–623’te kazanç ve zarar paylaşımı, TTK 227/3’ün yönlendirdiği kurallar bakımından tamamlayıcıdır. Geçerli paylaşım anlaşmasıyla kanunun varsayılan eşitlik kuralı birbirinden ayrılır.
Ortağın bilgi ve defter inceleme hakkı
TTK 225, yönetici olmayan ortağa da şirket işlerinin gidişi hakkında bizzat bilgi edinme, belge ve defterleri inceleme ve bunlara göre kendi hesap tablosunu hazırlama hakkı verir. Bu hakkı kaldıran sözleşme geçersizdir. Pay belirleme kararının dayanağını görmek için yalnız karar veren kişinin özetini kabul etmek zorunlu değildir. İncelenecek kayıtlar belirli dönem ve hesapla ilişkilendirilmelidir.
Yönetici olmayan kollektif ortağın defter inceleme hakkı, kâr payı itirazında delilin hazırlanmasına hizmet eder. Bununla birlikte bilgi isteme hakkı ile dava açma süresi farklıdır. Defterler istenmiş olması, öğrenilmiş karar yönünden TTK 227/2’deki üç aylık düzenlemeyi kendiliğinden askıya almaz.
Talep dosyasında satış gelirleri, iadeler, gider dayanakları, önceki ödemeler ve paylaşım ölçütleri ayrı başlıklarla incelenir. Hesapların hangi kayıtla uyuşmadığı açıklanır. Bilirkişiden yalnız sonuç rakamı istemek yerine belirli hesap farklarının teknik incelemesi talep edilir. HMK 266 uyarınca hukuki hakkaniyet değerlendirmesi ve kanuni sonuç mahkemenin görev alanında kalır.
Dava, ispat ve arabuluculuk ayrımı
TTK’da düzenlenen bu ortaklık uyuşmazlığında ticari dava niteliği TTK 4, görev ise TTK 5 çerçevesinde belirlenir. Aksine hüküm bulunmadıkça ticari davalarda asliye ticaret mahkemesi görevlidir. Talebin hangi karara yöneldiği, tarafların ortaklık içindeki sıfatları ve istenen hukuki sonuç açıklanmalıdır. Kararı veren üçüncü kişinin adıyla şirketin ve ortakların sıfatı birbirinin yerine yazılmamalıdır.
Yalnız kararın iptalini istemekle belirli bir para alacağının tahsilini istemek aynı talep değildir. TTK 5/A, konusu para olan alacak, tazminat, itirazın iptali, menfi tespit ve istirdat davaları için dava öncesi arabuluculuğu düzenler. İstenen sonuç bu kapsamda olduğunda dava şartı uygulanır. Dava şartı arabuluculukta 6325 sayılı Kanun’un 18/A/15 hükmü uyarınca büroya başvurudan son tutanağa kadar zamanaşımı durur, hak düşürücü süre işlemez. Bu süre düzeni, payı kabul etmenin TTK 227/2’deki ayrı sonucunu ortadan kaldırmaz.
HMK 190 ve 194 doğrultusunda karar, öğrenme tarihi, hakkaniyete aykırılık iddiası ve ödeme işlemleri delilleriyle somutlaştırılır. Her belge hangi olguyu ispatladığı belirtilerek sunulur. Talep edilen payla eski karar arasındaki fark açık hesapla gösterilmelidir. Böylece tartışma şirketin bütün geçmişine yayılan belirsiz bir şikâyet yerine, belirli kararın kanuni şartlara uygunluğuna yönelir.
Sık sorulan sorular
1. Kâr ve zarar payını şirket dışındaki kişi belirleyebilir mi?
Evet. TTK 227/2, ortakların şirket sözleşmesiyle veya sonradan aldıkları kararla görevi bir ortağa ya da üçüncü kişiye bırakmasına izin verir. Görevlendirmenin varlığı ve kapsamı gösterilmelidir. Muhasebe hizmeti almak tek başına bu karar yetkisinin verildiğini kanıtlamaz.
2. Belirleyen kişinin kararı kesin ve tartışılmaz mıdır?
Hayır. Karar hakkaniyete aykırı olamaz. TTK 227/3, aykırı kararın mahkemece iptalini düzenler. Ancak üç aylık süre ve kararı kabul eden davranışlar nedeniyle dava hakkının korunup korunmadığı ayrıca denetlenir.
3. Üç ay karar tarihinden mi öğrenmeden mi başlar?
Görevlendirilen kişinin TTK 227/2 kapsamındaki kararı için öğrenme tarihi esas alınır. Birinci fıkradaki kârın kullanılması kararında ise karar tarihi başlangıçtır. İki kararın dayanağı ve süre başlangıcı birbirine karıştırılmamalıdır.
4. Kâr payının yalnız bir kısmını almak dava hakkını etkiler mi?
Evet. TTK 227/2 tamamen veya kısmen alma hâlini açıkça sayar. Bu nedenle üç ay dolmadan da kabul nedeniyle dava hakkı düşebilir. Ödemenin gerçekten tartışılan kâr payına ait olup olmadığı belgeleriyle belirlenir.
5. Kâr payını başkasına devretmek kabul sayılır mı?
Kanun, belirlenen kâr payının başka kişiye devrini kabulü gösteren hâller arasında sayar. Devrin hangi alacağa ve döneme ilişkin olduğu belirlenir. Ortaklık payının devriyle belirli kâr alacağının devri aynı işlem olarak ele alınmaz.
6. Zararın tamamı ödenmeden dava hakkı kaybedilir mi?
TTK 227/2, zarar ödemesine başlanmasını düzenler; tamamının ödenmesini beklemez. Ödeme belgesinin belirlenen zarar payına ilişkin olması incelenir. Başka bir borcun ödenmesiyle aynı kabul sonucu gerekçesiz kurulamaz.
7. Zarar payını belirleyen kişi sermaye tamamlama emri verebilir mi?
TTK 229/1, eksilen sermayeyi tamamlamaya zorlama için ortakların oybirliği kararını arar. Pay belirleme görevi bu şartı kendiliğinden kaldırmaz. Zarar hesabı ile yeni sermaye ödeme yükümlülüğünün dayanakları ayrı gösterilmelidir.
8. İptalden sonra paylar mutlaka sermayeye göre mi dağıtılır?
Hayır. TTK 227/3 adi şirket hükümlerine gönderme yapar. TBK 623, aksine sözleşme yoksa katılım payının değer ve niteliğine bakmadan eşit payı esas alır. Geçerli paylaşım anlaşması ve özel emek katkısı düzeni ayrıca değerlendirilir.
9. Defter inceleme talebi üç aylık süreyi kendiliğinden durdurur mu?
Hayır. TTK 225 bilgi ve inceleme hakkını düzenler; sırf bu hakkın kullanılması TTK 227/2 süresini durduran bir kural değildir. Öğrenme tarihi, dava hakkını etkileyen işlemler ve uygulanabilir özel süre hükümleri ayrı izlenir.
10. Kâr payını almakla şirkete verilen ödüncü geri almak aynı mıdır?
Hayır. TTK 228, kâr payı, ödünç para faizi ve sözleşmeye dayanan ücret gibi kalemleri ayrı tanır. Bir ödemenin hangi borca ait olduğu belgelenir. TTK 227/2’deki kabul sonucu için belirlenen payla işlem arasındaki bağlantı gösterilmelidir.
Resmî kanun kaynakları
Dayanaklar 6102 sayılı Türk Ticaret Kanunu’nun 4, 5, 5/A ve 225–229. maddeleri, 6098 sayılı Türk Borçlar Kanunu’nun 623. maddesi, 6100 sayılı Hukuk Muhakemeleri Kanunu’nun 190, 194 ve 266. maddeleri ile 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu’nun 18/A/15. maddesidir. Kararın türü, öğrenme zamanı, kabul işlemleri ve hesap dayanağı birlikte belirlenmelidir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
