Alman GmbH’nin Türk Limited Şirketteki Payına Haciz Konulursa: TTK 133 ve 596
Almanya’daki GmbH’nin Türkiye’de kurulu limited şirkette ortaklık payı bulunduğunda, kişisel alacaklıların hangi malvarlığına yöneltileceği ve pay icra yoluyla satıldığında şirketin hangi haklara sahip olduğu sık karıştırılır. Bu rehber pay haczi, payın cebri icra yoluyla devri ve şirketin yeni ortağa yönelik ret-öneri hakkını ayrı aşamalar olarak açıklamaktadır.
Kısa Özet
| Hukuki adım | Dayanak | Temel ayrım |
|---|---|---|
| Alman ortağın esas sermaye payı haczi | TTK m.133/2 | Türk limitedin malvarlığından farklıdır |
| İcra usulü ve bildirim | İİK m.94 ve ilgili hükümler | Pay türü, şirket ve kayıtlar |
| Gönüllü pay devri | TTK m.595 | Noter onaylı imza ve onay düzeni |
| İcra yoluyla pay iktisabı | TTK m.596/1 | Genel kurul onayı olmaksızın geçiş |
| Şirketin 3 aylık öneri hakkı | TTK m.596/2–4 | İktisabın öğrenilmesinden sonra |
| Yabancı ilamdan Türk icrası | MÖHUK m.50–59 | Tenfiz şartları |
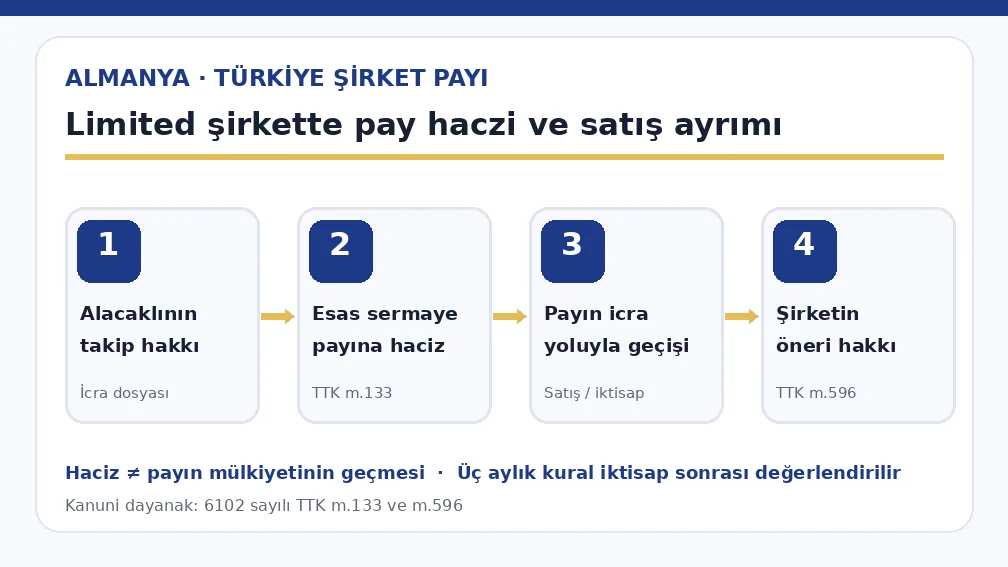
Alman GmbH’nin Türk limited payı hangi borç nedeniyle haczedilebilir?
Almanya’daki GmbH, Türkiye’de kurulu bir limited şirkete ortak olabilir. Bu Alman şirkete karşı alacaklı olan kişi veya kurum, Türkiye’de geçerli icra yolu ve takip koşulları çerçevesinde borçlu GmbH’nin Türk limited şirketteki esas sermaye payına yönelmek isteyebilir. Burada haczin konusu Türk limited şirketin bütün kasası, araçları veya taşınmazları değil, borçlu Alman ortağın mülkiyetindeki pay veya kanuni koşullarla paydan doğan ekonomik haklardır. Şirketler arasındaki tüzel kişilik ayrımı ilk aşamada korunmalıdır.
Alacaklı yalnız Türk limitedin Alman ortağı bulunduğunu kanıtlamakla takip hakkını elde etmiş sayılmaz; icraya elverişli borç ve takip yolu gerekir. Yabancı mahkeme kararı varsa bunun Türkiye’deki etkisi ayrıca ele alınır. German GmbH’nin kendi alacaklısı ile Türk limitedin borçları birbirine karıştırılmamalıdır. Bir şirketin ortağı olması, diğer şirketin bütün borçları için kendiliğinden sorumluluk doğurmaz.
TTK m.133/2 sermaye şirketi pay haczini açıkça düzenler
6102 sayılı Türk Ticaret Kanunu m.133/2, sermaye şirketlerinde alacaklıların borçlu ortağın kâr veya tasfiye payına yönelmesi yanında, senede bağlanmış veya bağlanmamış şirket paylarının İcra ve İflas Kanunu’nun taşınırlara ilişkin hükümleri uyarınca haczini ve paraya çevrilmesini isteyebileceğini düzenler. Kanun, isteğe bağlı pay defterine işleme imkânından da söz eder. Bu nedenle Türk limited şirket paylarının kişisel alacaklı tarafından hiç haczedilemeyeceği iddiası yürürlükteki maddeyle bağdaşmaz.
Haczin konusunun tespiti için borçlu Alman şirketin gerçekten pay sahibi olup olmadığı, sahip olduğu esas sermaye payının miktarı, sermaye oranı ve varsa birden fazla payının kimlik bilgileri incelenmelidir. Bir payın üzerinde önceki rehin veya haciz olması başka alacaklının talebini değerlendirirken önem taşır. Haciz isteğinin bir sermaye şirketi payına yöneldiği açıkça yazılmalı, paydan doğan alacakların ayrı takip konusu olabileceği unutulmamalıdır.
Alman ortak ile Türk limitedin varlıkları birbirinin malı değildir
Türk limitedin banka hesabında bulunan para ve fabrikası, kural olarak o tüzel kişinin malvarlığıdır; Alman ortağın şahsi ya da tüzel kişilik düzeyindeki borcu için sırf ortak olduğu gerekçesiyle bu malların doğrudan haczi istenemez. Pay, şirket malvarlığı üzerindeki belirli bir ayni mülkiyet payı değildir. Ortağın ekonomik değeri şirketin faaliyetleri, bilançosu, kâr dağıtımı ve şirket sözleşmesine göre belirlenir. Bu ayrım hukuki talebin doğru malvarlığına yönelmesi için gereklidir.
Alman GmbH Türk limitedin yüzde 40 ortağıysa bu durum Türk şirketin tüm taşınmazlarının yüzde 40’ının doğrudan Alman şirkete ait olduğu anlamına gelmez. İcra dosyasında hem alacaklı hem borçlu hem üçüncü kişi şirket statüleri açık yazılmalıdır. Pay hacziyle üçüncü kişi şirketin malvarlığına haciz gönderilmesi birbirinden farklı usul işlemleridir; yanılgı Türk limitedin savunma ve şikâyet haklarını gündeme getirebilir.
Borçlu ortağın kâr payı haczi ile esas sermaye payı haczi
TTK m.133/2, borçlu ortağa düşen kâr payını ve tasfiye payını esas sermaye payının haczinden ayrı imkânlar olarak sayar. Henüz dağıtım kararı verilmemiş muhtemel kâr ile doğmuş ve ödenmesi gereken kâr payı alacağı aynı parasal hak değildir. Alacaklının talebinde hangisine yöneldiği, haciz bildiriminin hangi şirkete gönderildiği ve hakların ne zaman doğduğu gösterilmelidir.
Yalnız kâr payı üzerine işlem yapıldığı hâlde Alman GmbH’nin tüm ortaklık payının mülkiyetinin derhâl alacaklıya geçtiği düşünülmemelidir. Tersine payın haczi, şirketin gelecekte alacaklıya otomatik sınırsız kâr aktaracağı anlamına da gelmez. Alacağın doğumu, temettü kararı ve icra talebinin kapsamı ayrı denetlenir. TTK m.133/3, ortağın şirketten olan diğer alacaklarına da haciz imkânı getirdiği için şirket ortağına yapılacak avans, ödünç iadesi veya farklı borç ödemeleri ayrıca sınıflandırılır.
Limited şirket payı senede bağlanmışsa takip değişir mi?
TTK m.133/2, sermaye şirketi paylarının senede bağlanmış veya bağlanmamış olmasını haciz imkânı bakımından ayırmaz; ancak ilgili payın belgelendirilme biçimi icra sürecindeki fiilî işlemlerin belirlenmesini etkileyebilir. Limited şirketin esas sermaye payını gösteren belge ile anonim şirketin nama veya hamiline yazılı pay senedi aynı hukuki rejime tabi kabul edilmemelidir. Payı gösteren belge, payın türü, üzerinde sınırlı hak olup olmadığı ve şirket kayıtları birlikte incelenir.
Alman GmbH’nin elindeki iştirak belgesi veya pay senedi fotokopisi pay sahibinin kimliğini gösterebilir; fakat şirketin güncel pay durumu başka işlemlerle değişmiş olabilir. Ticaret sicili, ortaklar listesi, şirket sözleşmesi ve pay defteri birlikte karşılaştırılır. İcra işleminde yanlış şirket unvanı veya yanlış pay miktarı yazılması haczin kapsamını belirsizleştirir; tüm payların bir borçluya ait olduğu varsayımıyla hareket edilmemelidir.
İİK m.94 limited payı ile anonim şirket düzeni arasında ayrım
2004 sayılı İcra ve İflas Kanunu m.94, ortaklık ve iştirak hâlindeki paylara ilişkin bildirim usullerini içerir. Aynı maddede pay senedi veya ilmühaberi çıkarılmamış anonim şirket paylarının şirkete tebliğle haczine ilişkin özel cümleler bulunmaktadır. Bu cümleleri limited şirketlerin bütün payları hakkında lafzen aynı özel hüküm varmış gibi aktarmak doğru değildir. Limited payının haczinde TTK m.133/2’nin açık dayanağı, ilgili icra işlemleri ve şirketin yapısı birlikte değerlendirilmelidir.
İcra dairesinden şirkete gönderilecek yazıda borçlu Alman GmbH’nin kimliği, takip dosyası, payın niteliği ve haciz kapsamı açık olmalıdır. Pay defterine işleme ile haczin hangi işlem sonucunda doğduğu ayrı sorulardır. Şirkete bildirim, sicile yazı ve haciz tutanağı tarihleri dosyada kronolojik tutulur. Haczin geçerliliği bir tek kayıt alanının doldurulmuş görünmesine indirgenmemelidir.
Pay haczi talebinde icra dairesinin hangi belgeleri istemesi beklenir?
Alacaklının takip dosyası, borçlu şirketin açık ticaret unvanı ve temsil belgeleriyle birlikte Türk limited payının varlığını ve kapsamını ortaya koyan kayıtları sunması önemlidir. MERSİS numarası, vergi numarası, pay bilgisi, şirket merkezi ve sicil müdürlüğünün adı ayrıştırılır. Alman şirketin kendi sicil belgesi, Türk limitedde gerçekten hangi sıfatla bulunduğunu gösteren Türk kayıtlarla eşleştirilir. Aynı grubun farklı GmbH’leri olduğunda yanlış şirket hakkında haciz istenmesi riski büyüktür.
Türk ticaret sicilindeki ortaklık bilgisi değişmişse en son kayıt ile borçlu olduğu iddia edilen dönemin kayıtları birlikte değerlendirilmelidir. İcra yazısının kime tebliğ edildiği ve şirkette hangi tarihte işlem yapıldığı izlenebilir olmalıdır. Yalnız bir internet şirket rehberinde pay sahibi adı geçmesi, şirketin gerçek ve güncel ortaklık durumunun kesin ispatı sayılmaz. Dava veya icra işlemi için gerekli onaylı belgeler usulüne uygun elde edilir.
Pay defterine haciz işlenmesi ne anlama gelir?
TTK m.133/2, pay haczinin istek üzerine pay defterine işlenebileceğini belirtir. Pay defteri, şirketin ortaklık kayıtlarının izlenmesinde önemlidir; ancak haczin yapılmasını, üçüncü kişiye bildirimini ve pay mülkiyetinin icra yoluyla el değiştirmesini birbirine eşitlememek gerekir. Alman ortağın payına ilişkin haciz şerhi ile yeni bir kişinin ortak sıfatını kazanması aynı işlem değildir.
Pay defterinde mevcut malik halen Alman GmbH olarak görünürken haciz kaydı bulunabilir. Bu durum tek başına bütün oy haklarının alacaklıya geçtiği veya Türk şirket genel kurulundaki oyların otomatik alacaklı tarafından kullanılacağı anlamına gelmez. Temsil ve oy hakkı ile pay üzerindeki icra kısıtı ayrı hukukî konulardır. Şirket yönetimi haciz yazısının kapsamını aşan işlemler yaparsa bunlara karşı uygun hukuki başvuru değerlendirilebilir.
Haciz işlemi payı hemen alacaklıya mı geçirir?
Hayır. İcra yoluyla yapılan haciz, alacağın tahsilini güvenceye almaya yönelik cebri icra aşamasıdır; payın mülkiyetinin satış veya kanunda öngörülen başka iktisap süreci tamamlanmadan doğrudan alacaklıya geçtiği sonucu çıkarılamaz. TTK m.133/2, haciz ve paraya çevirmeyi iki ayrı işlem olarak düzenler. Pay devrine ilişkin kayıtların incelenmesinde bu ayrım korunmalıdır.
Alman GmbH’nin payı haczedildiğinde payın tüm ekonomik değeri derhâl alacak tutarına eşitlenmez. Payın değerinin tespiti ve satışa yönelik işlemler, payın niteliği ve ilgili icra hükümleri çerçevesinde yürütülür. Alacaklı ve borçlu arasında ödeme yapılarak haciz kaldırılmışsa mülkiyet geçişi aşamasına hiç ulaşılmamış olabilir. İcra takibinin geldiği aşama belgeyle belirlenmeden ‘ortak değişti’ kaydı yapılmamalıdır.
TTK m.596 yalnız icra yoluyla iktisap sonrası neden önemlidir?
TTK m.596, limited şirket esas sermaye payının miras, mal rejimi veya icra yoluyla geçmesi hâllerinde genel kurul onayına gerek olmaksızın tüm hak ve borçların payı iktisap eden kişiye geçmesini düzenler. Maddenin ikinci fıkrası, şirketin iktisabı öğrendiği tarihten itibaren üç ay içinde payı gerçek değeri üzerinden devralma önerisinde bulunma koşuluyla payı devralan kişiyi onaylamayı reddetme hakkını içerir. Bu işlem, yalnız haciz konulmasından ayrı bir aşamadadır.
Türk limited şirkete Alman ortağın payına haciz geldiğinde şirket üç aylık ret-öneri mekanizmasını sırf haciz tebliğ edildiği gün zorunlu olarak çalıştırmış sayılmaz. Önce payın icra yoluyla kimin mülkiyetine geçtiği ve şirketin bu iktisabı ne zaman öğrendiği belirlenir. Bu tarihler ortaya konulmadan üç aylık sürenin geçtiği veya hak kullanılmadığı iddiası kesinleştirilemez. Doğru takvim için satış ve iktisap belgeleri gerekir.
TTK m.596/2 üç aylık süre hangi tarihten başlar?
TTK m.596/2, şirketin esas sermaye payının geçtiği kişiyi onaylamayı reddetmesi için iktisabın öğrenilmesinden itibaren üç aylık süre öngörür. Bunun için payları kendi, ortağı veya gösterdiği üçüncü kişi hesabına gerçek değeri üzerinden devralmayı yeni pay sahibine önermesi gerekir. Sırf pay üzerindeki haciz şerhinin bulunduğunu öğrenmek, kanundaki iktisabı öğrenme olgusuyla aynı değildir.
Şirketin icra satış tutanağını, kesinleşmiş karar veya ilgili mülkiyet geçiş belgesini ne zaman öğrendiği somut kayıtlarla gösterilmelidir. İcra dairesi yazısının tebliği, şirket yönetiminin genel kurul gündemine alması ve payın devrinin tamamlanması farklı tarihler olabilir. Şirketin üç aylık süre hesabında yalnız kendi iç toplantı gününü başlangıç seçmesi kanundaki öğrenme tarihinin yerine doğrudan geçmez.
Şirket gerçek değer önerisi yapmadan devralanı reddedebilir mi?
TTK m.596/2’nin lafzı, ret imkânını gerçek değer üzerinden devralma önerisine bağlar. Şirket yalnız ‘Alman ortağın payını alan kişiyi istemiyoruz’ kararıyla her durumda pay geçişini hükümsüz kılamaz. Payları kendi veya ortağı yahut gösterdiği üçüncü kişi hesabına alma yönünde gerçek değerli teklifin şartları incelenir. Maddenin amacı icra yoluyla gerçekleşmiş pay iktisabının süresiz belirsizlik içinde bırakılması değildir.
Önerinin muhatabı, bedel hesabı, ödeme yöntemi ve şirketin yetkili organının kararı delillendirilmelidir. Gerçek değer ile nominal sermaye miktarı aynı kavram değildir. Şirketin Türk limiteddeki payın anasözleşmede yazılı nominal bedelini ödemeyi teklif etmesi her zaman m.596/2’nin gerçek değer şartını sağladığını göstermez. Değerleme uyuşmazlığı varsa kanunun ilgili hükümleri yönünden ayrı inceleme yapılır.
Üç ayda yazılı ret olmazsa ne olur?
TTK m.596/4, şirketin üç ay içinde esas sermaye payının geçişini açıkça ve yazılı olarak reddetmemesi hâlinde onay vermiş sayılacağını düzenler. Bu kural, şirkette karar alınmasını belirsiz süre ertelemeyi önler. Ancak tekrar vurgulamak gerekir: üç aylık süre icra haczinin değil, iktisap olgusunun öğrenildiği aşamayla bağlantılıdır. Alman GmbH’nin yalnız payının haczedilmesi üzerine bu fıkradan otomatik yeni ortak sonucu çıkarılmaz.
Şirketin yazılı ret kararının alıcıya hangi yöntemle bildirildiği, gerçek değer önerisinin gerçekten iletilip iletilmediği ve süreye uyulduğu denetlenir. Kararın yalnız şirket içi deftere alınmış olması ile muhataba ulaşmış geçerli bildirim ayrı sorun olabilir. TTK m.596/3, red kararının geriye etkisini ve o zamana kadar alınan genel kurul kararlarının geçerliliğini ayrıca düzenler; yeni pay sahibinin haklarını değerlendirirken bu özel sonuç unutulmamalıdır.
TTK m.595 gönüllü pay devri ile m.596 cebri geçiş ayrımı
TTK m.595, limited şirket esas sermaye payının iradi devri ve devir borcunu doğuran işlemler bakımından yazılı şekil, noter onaylı imzalar ve kural olarak genel kurul onayı gibi hükümler içerir. Buna karşılık m.596, miras, mal rejimi ve icra yoluyla payın geçmesine ilişkin özel sistem kurar. İcra satışının sonucu olan pay iktisabına gönüllü pay devrine ait bütün onay ve noter şartlarını doğrudan kopyalamak kanundaki özel rejimi göz ardı etmek olur.
Alman GmbH payını kendi isteğiyle başka bir yatırımcıya satıyorsa m.595 çerçevesi değerlendirilir; alacaklı takibi sonucu icra yoluyla geçiş söz konusuysa m.596’nın şartları ön plana çıkar. Aynı dönemde hem özel pay devri sözleşmesi hem icra dosyası bulunuyorsa işlemlerin hangisinin önce gerçekleştiği ve hukuken geçerli olduğu ayrıca incelenir. Tarafların aktardığı kronoloji ticaret sicili ve noter belgeleriyle doğrulanmalıdır.
Pay haczi varken kâr dağıtımı yapılırsa
Pay üzerinde haciz bulunması, Türk limitedin ticari faaliyetlerini kendiliğinden durdurmaz. Kâr dağıtım kararı verilmişse borçlu Alman ortağa düşen ekonomik alacağın haciz kapsamına girip girmediği incelenir. Alacaklının yalnız esas sermaye payına mı yoksa kâr payına da mı haciz koydurduğu takip talebinde ve şirkete gelen yazıda açık olmalıdır. TTK m.133/2 bu hakları ayrı ayrı anmaktadır.
Şirketin alacaklıya karşı ödeme yükümlülüğü, kendisine tebliğ edilen kanuna uygun icra işlemlerine göre belirlenir. Alman ortağa yapılacak her türlü ödemenin otomatik alacaklıya gönderilmesi veya tüm kârın daima haciz kapsamında olduğu şeklinde genel varsayım kurulmaz. Geçmiş yıl kâr dağıtımı, henüz karar verilmemiş kâr ve tasfiye payı farklı alacak durumlarıdır. Her biri belge ve tarih bakımından ayrı tutulmalıdır.
Payın rehinli olması hacizle aynı sonuç mudur?
Alman ortağın Türk limited payını bir banka lehine rehin vermiş olması, aynı payın alacaklı tarafından haczedildiği anlamına gelmez. Rehin ve haciz farklı hukuki kaynaklardan doğan sınırlamalardır. Önceki rehin, payın ekonomik değerini, satış usulünü ve alacaklıların sırasını etkileyebilir; ancak sırf rehin bulunması yeni bir alacaklının her koşulda takip başlatmasını yasaklayan genel hüküm değildir.
Rehin belgesi, paya ilişkin sicil ve şirket kayıtları, alacak hesabı ve ilgili takip işlemleri birlikte incelenir. Alman bankanın lehtar olduğu bir pay rehni ile Türk alacaklının aynı paya koyduğu haciz farklı taleplere dayanabilir. Bu nedenle davada rehin alacaklısının hakları, borçlu pay sahibinin durumu ve cebri satışa ilişkin usul ayrı değerlendirilir.
Alman şirketin pay haczine karşı hangi usulî itirazı olabilir?
Payın borçluya ait olmadığı, haczin yanlış şirkete bildirildiği, takip şartlarının bulunmadığı veya işlemin yasaya aykırı yapıldığı ileri sürülebilir. Ancak hangi başvurunun mümkün olduğu, başvuranın takipte borçlu mu üçüncü kişi mi olduğu ve işlem türüne bağlıdır. İcra ve İflas Kanunu m.16 kapsamındaki şikâyet, ilgili icra işlemi yönünden önem taşıyabilir. Borca itiraz, istihkak ve şikâyet her durumda birbirinin yerine geçmez.
Şirket, Alman GmbH ve alacaklı farklı kişilerdir. Türk limited üçüncü kişi olarak yanlış kendisine ait malın haczedildiğini ileri sürüyorsa bunun dayanağı ve başvuru yolu ayrı değerlendirilir. Almanya’daki pay sahibi, icra dosyasının hangi aşamada olduğunu UYAP veya usulüne uygun vekil aracılığıyla öğrenebilir. Şikâyetin süresi ve konusu somut karar ile tebliğ veya öğrenme tarihi üzerinden kontrol edilir.
Alman GmbH payın kendisine ait olmadığını iddia ederse
Haciz tarihinde Alman GmbH’nin Türk limitedde payı bulunmadığı veya pay devrinin önceden tamamlandığı iddia edilebilir. Bunu değerlendirirken m.595’e göre yapılmış noter onaylı devir belgesi, genel kurul onayı, pay defteri ve tescil kayıtlarının hangi işlemi gösterdiği araştırılır. Pay devri tarihine ve kanunun öngördüğü özel sonuçlara bakılmadan yalnız güncel internet sicili ekranındaki isim üzerinden kesin mülkiyet kararı verilmemelidir.
Payın gerçekten üçüncü kişiye ait olduğu ileri sürülüyorsa üçüncü kişinin ispat yükü ve uygun icra hukuku başvurusu belirlenir. Alman GmbH’nin tek taraflı yazdığı ‘artık ortak değiliz’ e-postası geçerli pay devrinin tüm koşullarını karşıladığı anlamına gelmez. Dosyada payın haciz tarihinde kime ait olduğunu gösterecek tarihli belgeler bulunmalıdır.
Yabancı mahkeme kararıyla Türkiye’de pay haczi
Alacaklı Alman mahkemesinden alacağına ilişkin karar almış olabilir. Bu kararın Türkiye’de cebri icraya dayanak olarak kullanılabilmesi için kararın niteliği ve uygulanabilir uluslararası düzenleme çerçevesinde 5718 sayılı MÖHUK m.50–59 kapsamında tenfiz koşulları gündeme gelebilir. Alman kararının Almanya’da kesin veya icra edilebilir olması, Türk icra dairesinin bütün Alman kararlarını otomatik uyguladığı anlamına gelmez. Tenfiz, belge ve mahkeme incelemesi ayrı süreçtir.
Alman kararın Türkiye’ye ilişkin başka bir ilam veya senetle karıştırılmaması gerekir. Hangi alacaklı lehine, hangi borçlu hakkında ve hangi miktar için hüküm verildiği açıkça yazılır. Tenfiz şartları gerçekleşmeden yapılan doğrudan pay haczi girişimi usul sorunları yaratabilir. Türk hukukuna göre ayrıca takip yapılmasını mümkün kılan farklı bir belge veya alacak varsa bunun yolu ayrı değerlendirilir.
Alman GmbH’nin kendi iflas süreci ve Türk payı
Alman GmbH hakkında Almanya’da iflas veya tasfiye süreci açılmışsa Türk limited payına ilişkin tasarruf yetkisi ve yabancı iflas görevlisinin temsilinin nasıl kullanılacağı ayrıca incelenir. Bir Alman iflas dosyasının varlığı, Türk şirket payının mülkiyetini Türk sicilinde otomatik değiştiren tek başına işlem değildir. Yabancı temsil belgesi, söz konusu pay ve ilgili Türk hukuk kuralları incelenmeden kesin devir veya cebri satış sonucu ileri sürülmemelidir.
Alman tarafın hak ve borçlarıyla Türk şirketin kendi malvarlığı birbirinden ayrılır. İflas yöneticisinin Alman GmbH adına hangi kararları alabileceği Alman hukukuna, Türk limited payındaki tasarrufun Türkiye’deki etkisi ise ilgili kanunlar ihtilafı ve şirket hükümlerine bağlı olabilir. Aynı dosyada hem Alman alacaklıların talepleri hem Türk limited ortaklık ilişkisi bulunuyorsa bunların usulî adımları ayrı kurulmalıdır.
Gerçek pay değeri nasıl belirlenir?
Türk limited payının değeri yalnız şirket sermaye tutarının ortaklık oranıyla çarpılması değildir. Şirketin varlık ve borçları, faaliyet durumu, finansal tabloları, ortaklık haklarının kapsamı ve değerlemeye ilişkin diğer kanuni unsurlar önem taşıyabilir. TTK m.596/2 kapsamında şirket yeni pay sahibine gerçek değer üzerinden devralma önerisinde bulunacaksa bu değerlemeyi destekleyen belgeler sunulmalıdır. Nominal değer, muhasebe defter değeri ve piyasa değeri ayrı kavramlardır.
Değer hesabında önceki yıllara ait kâr veya zarar rakamlarının bugünkü durumu gösterip göstermediği kontrol edilir. Şirket satışları, finansal borçlar ve sermaye artışları bu yüzden kayda alınır. Değerleme tartışması ayrı bir uzman incelemesi gerektirebilir. Haciz aşamasındaki alacak miktarıyla payın gerçek değeri birbirine eşit kabul edilmemelidir; pay değerinin düşük veya yüksek olması takip konusu borcun kendiliğinden ortadan kalktığı anlamına gelmez.
Üç aylık ret önerisinin ekonomik sonucunu hesaplama
TTK m.596/2 uyarınca Türk limitedin payı gerçek değeri üzerinden devralma teklifi yapması, şirketin veya gösterdiği alıcının finansman gücü ve ilgili ödeme biçimi bakımından önemlidir. Ret hakkının kullanılması için yalnız genel kurul tutanağı düzenlenmesi değil kanunun öngördüğü gerçek değer üzerinden devralma önerisinin varlığı aranır. Teklifin hangi kişiye yöneltildiği, payı gerçekten iktisap eden kişinin kim olduğu ve sürenin başlangıcı belgelenmelidir.
Alman GmbH’nin payı haczedilip henüz satılmadığında bu tutarı otomatik biçimde ‘üç ay içinde ödeyip haczi kaldırma’ yöntemi olarak kullanmak doğru değildir. Satış sonrası payı alan kişinin hakları, şirketin onaylamama seçeneği ve alacaklının tahsil imkânı farklı aşamalardır. Her aşamanın parasal ve hukuki sonuçları ayrı hesap cetvelinde gösterilir.
Şirket payına dair işlem sicile yansımıyorsa ne yapılır?
Haciz, icra satışı, pay iktisabı ve sonrasındaki şirket kararları ticaret sicilinde veya pay defterinde farklı kayıt sonuçları doğurabilir. Pay defterinin hiç güncellenmemiş olması, ilgili belgelerin otomatik yok sayılacağı anlamına gelmez. Türk şirketin kayıtları ile icra dosyasında gerçekleşmiş hukuki işlemler birbirine karşılaştırılır. Eski pay sahibinin adının halen görülmesi tek başına tüm önceki satış işlemlerinin hükümsüzlüğünü ispatlamaz.
Alman şirket ve yeni pay sahibi, ilgili resmî belge ve mahkeme kararlarını temin ederek şirket sicil işlemlerinin eksikliğini doğru makam önünde değerlendirebilir. İcra dosyasından istenen yazı ve şirketin pay defteri düzeltmesi farklı işlemlerdir. Ticaret Sicili Gazetesi’ndeki ilanla ortaklık payının fiilî el değiştirme tarihi de her durumda aynı gün olmayabilir; uygulanacak hukuk ve kayıtlar birlikte incelenir.
Almanya’dan takip dosyası için belge hazırlığı
Alman GmbH’nin Handelsregister kaydı, yetkili yöneticileri, Türkiye’deki limited şirketteki ortaklık payını gösteren sicil ve defter kayıtları, asıl borç belgesi, alacaklının takip dosyası ve şirkete gönderilen haciz yazısı ilk belge grubunu oluşturur. Pay satışı yapılmışsa satış tutanağı, iktisap tarihi ve buna bağlı şirket bildirimleri eklenir. Her belge kim tarafından hangi tarihte düzenlendiği belirtilerek dosyalanmalıdır.
Şirketin üç aylık TTK m.596 başvurusu değerlendirilecekse önce yeni pay sahibinin kim olduğu ve şirketin pay geçişini öğrendiği tarih somutlaştırılır. Alman şirketin payına haciz konulması anından itibaren otomatik üç aylık süre sayılmaz. Yabancı belgeler Türkiye’de kullanılacaksa belge türüne uygun tercüme ve tasdik usulleri yerine getirilir. Avukatlık vekâleti şirket adına yetkili kişi tarafından usulüne uygun hazırlanır.
Mersin’den Türkiye’deki şirket payı uyuşmazlığının takibi
Bakırcı & Keskin Hukuk Bürosu İstanbul ve Mersin’deki fiziksel ofislerinden Türkiye genelinde dosya koordinasyonu yapar. Alman GmbH adına icra dosyasının ve Türk limitedin ticaret sicili bilgilerinin incelenmesi, usulüne uygun vekâletle yürütülebilir. Ancak her somut adımın gerekli asıl belge ve şirket kararı ayrı değerlendirilir. Türkiye’deki ortaklık hakkında Alman kararının etkili olması söz konusuysa yetki ve yabancı kararların tenfizi ayrıca incelenir.
Doğru hukuki strateji, haciz–satış–mülkiyet geçişi–üç aylık ret önerisi sırasını korumaktan başlar. Haciz aşamasını geçmeden TTK m.596 hakkı kullanıldı demek ya da şirket payı yerine Türk limitedin tüm mallarını takip konusu yapmak, alacaklı ve borçlu için ayrı zararlar yaratabilir. Payın niteliği, şirket tüzel kişiliği, alacak ve işlemin tarihi ayrı raporlanmalıdır.
Sık sorulan sorular
Alman GmbH’nin Türk limiteddeki hissesi haczedilebilir mi?
TTK m.133/2, sermaye şirketi paylarının İİK’nin taşınırlara ilişkin hükümlerine göre haczine ve paraya çevrilmesine imkân tanır.
Alman ortağın borcu için Türk limitedin tüm banka hesabı haczedilir mi?
Sırf ortaklık nedeniyle hayır. Alman GmbH’nin payı ve paydan doğan haklar, Türk limitedin kendi malvarlığından ayrıdır.
Kâr payı haczi ile esas sermaye payı haczi aynı mıdır?
Hayır. TTK m.133/2 ikisini ayrı haciz konusu olarak düzenler.
İİK m.94’teki pay defteri cümlesi limitedler için de birebir aynı mı?
İİK m.94’ün belirli cümleleri özellikle senedi çıkarılmamış anonim şirket paylarına ilişkindir; limited payında TTK m.133 ve ilgili icra usulü birlikte değerlendirilir.
Haciz koyulunca alacaklı otomatik ortak olur mu?
Hayır. Haciz ile payın icra satışı sonucu iktisabı ayrı aşamalardır.
TTK m.596’nın üç aylık süresi haciz anında mı başlar?
Hayır. M.596/2, payı iktisap eden kişinin pay geçişinin şirketçe öğrenilmesinden itibaren üç aylık süreyi düzenler.
Limited şirket icra satışından pay alan kişiyi reddedebilir mi?
TTK m.596/2 kapsamında belirli sürede gerçek değer üzerinden devralma önerisiyle ret imkânı vardır.
Şirket üç ayda yazılı ret kararı vermezse ne olur?
TTK m.596/4 uyarınca koşulları gerçekleşen pay iktisabının üç ay içinde açık ve yazılı reddedilmemesi durumunda onay verilmiş sayılır.
Gönüllü pay devrinde TTK m.595 mi uygulanır?
İradi devirde m.595’in noter onaylı imza ve genel kurul hükümleri önemlidir; icra yoluyla iktisapta m.596’nın özel sistemi değerlendirilir.
Payın nominal değeri gerçek değeri sayılır mı?
Her durumda hayır. TTK m.596’daki gerçek değer önerisi için şirketin mali durumu ve ilgili değerleme verileri incelenir.
Alman mahkeme kararından sonra Türk şirket payına doğrudan haciz olur mu?
Yabancı ilamın Türkiye’deki cebri icra etkisi için MÖHUK m.50–59 uyarınca tenfiz koşulları gündeme gelir; otomatik uygulama varsayılmaz.
Alman GmbH Türkiye’ye gelmeden pay haczi dosyasını takip edebilir mi?
Uygun temsil ve belgelerle hukuki işlemler yürütülebilir; vekâletname ve gerekirse yabancı belge tasdiki şartları yerine getirilmelidir.
Resmî kaynaklar ve ilgili içerikler
Resmî kaynaklar: 6102 sayılı Türk Ticaret Kanunu m.133, 595–598; 2004 sayılı İcra ve İflas Kanunu m.16 ve m.94; 5718 sayılı MÖHUK m.50–59 yabancı kararların tenfizi; Ticaret Bakanlığı – MERSİS, ticaret sicili ve kayıtların açıklığı; 6100 sayılı Hukuk Muhakemeleri Kanunu – ispat usulü.
İlgili site rehberleri: Alman bankası veya şirket lehine Türk şirket payı rehni; Alman UG şirketinin Türk limited payını alması; Alman şirketin Türk limitedde tüzel kişi ortaklığı; Alman şirketin Türk limitede verdiği avro ödüncü; Yabancı şirketin Türk mahkemesinde dava belgeleri; Alman şirketi Türkiye’de avukatla temsil.
Mevzuat kontrol tarihi: 30 Ekim 2026. İcra işlemlerinde geçerli süre, belge, payın hukuki niteliği ve gerçek iktisap tarihi dosyaya göre belirlenir.
Bakırcı & Keskin Hukuk Bürosu – Mersin Ofisi
Fiziksel ofislerimiz İstanbul ve Mersin’dedir. Türkiye genelindeki dosyalar İstanbul ve Mersin ofislerinden yönetilir ve koordine edilir. İletişim.
Bakırcı & Keskin Hukuk Bürosu – İstanbul Ofisi
Maslak, Ahi Evran Caddesi, Polaris Plaza No: 21, Kat: 9, 34475 Sarıyer / İstanbul. İletişim ve ulaşım bilgileri.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.