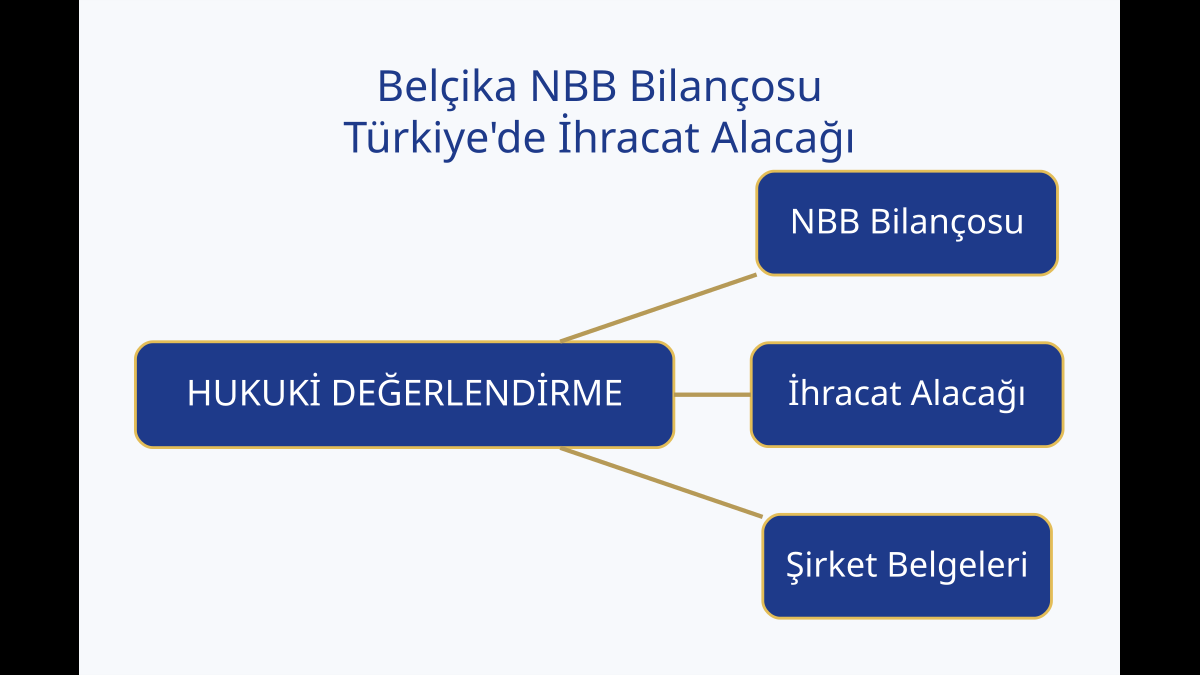
Belçika NBB Şirket Bilançosu Türkiye’de İhracat Alacağı Davasında Delil mi? Consult CBSO, MÖHUK 24 ve HMK 224
Belçika’daki şirketle ticaret yapan Türk ihracatçılar için karşı tarafın yıllık finansal hesabı, alacağın tahsili öncesinde finansal riskin araştırılması ve dava dosyasına yardımcı delil sağlanması açısından önem taşır. Bu rehber Belçika’nın NBB Consult sistemiyle finansal hesap incelenmesini; KBO/BCE şirket sicili, UBO kaydı ve RegSol iflas bildirimi gibi sitede zaten açıklanmış konulardan ayırır.
| Bilgi/işlem | Hukuki kullanım |
|---|---|
| NBB Consult CBSO | Kamuya açık yıllık finansal hesaplar |
| KBO/BCE şirket numarası | Doğru tüzel kişiliğin kimliği |
| PDF / XBRL / CSV | Yıllık hesapların farklı dosya biçimleri |
| İhracat sözleşmesi, fatura, teslim | Belirli ticari alacağın ispatı |
| MÖHUK m.24 | Sözleşmeye uygulanacak hukuk |
| HMK m.199, 223–224 | Elektronik ve yabancı belge delili |
Belçika NBB Central Balance Sheet Office hangi belgeleri yayımlar?
Belçika Merkez Bankasına bağlı Central Balance Sheet Office, Belçika’da faaliyet gösteren pek çok şirket ve diğer tüzel kişinin yıllık finansal hesaplarını toplar, işler ve kamuya erişilebilir kılar. Belçika Merkez Bankasının resmî açıklaması, şirketin ticari kimliğini ve yayımladığı yıllık hesapları Consult CBSO uygulaması aracılığıyla görüntülemeye olanak verdiğini belirtir. Yıllık hesaplar, şirketin mali durumunun belirli bir hesap dönemi itibarıyla kayıtlı görünümünü yansıtır; alacaklının belirli bir faturası üzerinde ödeme yapılmadığını doğrudan kanıtlayan banka dekontu değildir. Türkiye’deki ihracatçı, Belçika’daki alıcının ödeme gücünü veya takip edilmesi gereken şirketin kimliğini araştırırken bu kaynakları kullanabilir. Ancak yıllık raporda kâr görünmesi bütün fatura borçlarının ödenmiş olduğunu, zarar bulunması şirketin mutlaka iflas ettiğini göstermez. Şirket bilançosunun ispat konusu doğru tanımlanmalıdır.
Consult CBSO üzerinden Belçika şirketinin bilançosu nasıl bulunur?
Belçika Merkez Bankasının resmî Consult uygulaması, bir şirketin yıllık mali hesaplarının kamuya açık nüshalarını bulmak için kullanılır. Doğru şirketin seçilmesinde yalnız ticaret unvanına bakmak güvenilir değildir; Belçika’nın Crossroads Bank for Enterprises sistemindeki şirket numarası temel eşleştirme verisidir. Belçika’da birden fazla şirket aynı gruba bağlı olabilir veya ticari adları birbirine benzeyebilir. Davanın karşı tarafı hangi tüzel kişi ise yıllık hesaplar o tüzel kişinin numarasıyla ilişkilendirilmelidir. Consult sisteminde hangi yılların hesaplarının bulunduğu, ilgili raporun kabul edilen bir sunum olup olmadığı ve daha sonra düzeltilmiş nüshasının bulunup bulunmadığı kontrol edilir. Türkiye’de bir ihracat alacağı davası için dosyaya sunulacak belgenin tam PDF’si kaydedilmeli; belge üzerindeki şirket numarası, muhasebe yılı ve yayın referansı dilekçedeki alıcıyla uyuşmalıdır. Eski bir hesap yalnız güncel adıyla seçilen başka şirket adına kullanılmamalıdır.
NBB bilançosu ücretli özel veri mi, kamuya açık mı?
Belçika Merkez Bankası, Consult CBSO üzerinden yayımlanmış yıllık şirket hesaplarının ücretsiz görüntülenebildiğini ve bu hizmetin kamuya açık olduğunu açıklar. Bu yönüyle NBB yıllık hesapları, Belçika’nın erişimi sınırlı gerçek faydalanıcı UBO bilgilerinden ayrılabilir. Ancak bilançonun kamuya açık olması onun içindeki tüm mali rakamların üçüncü kişiye ait kesin alacağın kanıtı olduğu sonucunu doğurmaz. Belge şirketin belirli dönemde resmen bildirdiği finansal verileri gösterir; tahsil edilecek faturanın tarihi, ödeme koşulu veya karşı tarafın itiraz sebepleri farklı belge konularıdır. Kullanıcı yıllık hesapların PDF, XBRL veya CSV formatındaki nüshalarından uygun olanı saklayabilir. Belgenin ücretsiz alınmış olması Türk mahkemesine yabancı dilde sunma ve resmî niteliğini kanıtlama usulünü ortadan kaldırmaz. Delilin alınma yolu ve ispat edeceği maddi olgu ayrı değerlendirilmelidir.
PDF, XBRL ve CSV yıllık hesap dosyalarının farkı nedir?
Belçika Merkez Bankasının Consult açıklamasına göre yayımlanmış yıllık finansal hesaplara PDF, uygun durumlarda XBRL ve CSV dosyalarıyla erişilebilir. PDF mali tabloların okunabilir ve sabit gösterimini, XBRL yapılandırılmış finansal verileri, CSV ise tablo bazlı analiz için kullanılabilen verileri sunabilir. Bu formatların bulunması üç ayrı mali yıl belgesinin veya farklı mahkeme kararının düzenlendiğini göstermez; aynı hesap döneminin farklı sunum biçimleri söz konusu olabilir. Türk mahkemesi veya bilirkişi için sunulacak nüshada şirket numarası, hesap dönemi, raporun türü ve kaydın kaynağı açıkça belirtilmelidir. XBRL ve CSV sayıları işlenirken satır başlıkları, para birimi ve dipnotlar kaybedilirse mali yorum yanlışlaşabilir. Yalnız bilançonun rakamsal kesitini içeren ekran görüntüsü, muhasebe ilkelerini veya ilgili notları göstermeyebilir. Tam resmî dosya ve doğru tercüme, raporun hukuki değerlendirmesini güçlendirir.
Belçika NBB hesapları hangi yıldan itibaren erişilebilir?
Belçika Merkez Bankası, Consult sisteminde 1 Ocak 1999 tarihinden itibaren kabul edilmiş ve yayımlanmış yıllık şirket hesaplarının ücretsiz incelenebildiğini belirtir. Bu ifade, 1999 yılından önce faaliyette bulunan bütün şirketlerin tüm hesaplarının aynı ekranda eksiksiz bulunduğu anlamına gelmez. Ayrıca her Belçika işletmesinin yıllık hesapları Merkez Bankasına verme yükümlülüğü yoktur. Serbest meslek veya tek kişilik işletme gibi bazı gruplarda istisnalar bulunabilir. Bu nedenle herhangi bir şirket numarasıyla arama yapıldığında sonuç çıkmamasını otomatik olarak “şirket sahte” ya da “bilançosu yoksa iflas etti” şeklinde yorumlamak doğru değildir. Türkiye’de alacak davası açmadan önce şirketin CBE/KBO statüsü, tüzel kişilik türü ve yıllık hesap verme yükümlülüğüne tabi olup olmadığı araştırılmalıdır. Mevcut belgeyle sınırlı değerlendirme yapılmalı, erişilemeyen dönemler için bilinmeyen bilgiler uydurulmamalıdır.
Belçika şirket numarası ve KBO/BCE kaydı neden ilk sıradadır?
Bir Türk ihracatçı Belçika’daki ticari alıcıya ürün satmışsa sözleşme, fatura, gümrük ve taşıma belgelerinde alıcının tam ticaret unvanı ile kayıt numarası bulunmalıdır. Belçika’nın CBE/KBO/BCE kamu sicili, şirketin numarası ve hukuki kimliğini doğrulamaya yarar. NBB bilanço aramasının aynı şirket numarası üzerinden yapılması, benzer unvanlı işletmelerin birbirine karıştırılmasını önler. Grup şirketlerinden birinin mali tablosundaki olumlu varlıkların diğer grup şirketine ait faturanın güvencesi sayılması doğru değildir. Şirketin şubesi, marka adı veya ticari temsilcisi ayrı hukuki konuma sahip olabilir. Bu nedenle alacaklının gerçekten kime satış yaptığı, sözleşmedeki alıcıyla fatura kesilen şirket ve NBB’deki hesap sahibi karşılaştırılır. Belçika KBO/BCE sicilinin hukuki işlevi daha önce sitede açıklanmıştır; bu yazının konusu aynı şirketin yıllık mali raporunun alacak dosyasında nasıl değerlendirileceğidir.
Bilanço şirketin Türk ihracatçıya borcunu doğrudan ispatlar mı?
Belçika şirketinin yıllık hesaplarında toplu ticari borç, nakit, alacak, stok veya öz kaynak kalemleri bulunabilir. Ancak bunlar muhasebe toplulaştırmalarıdır; Türk ihracatçının düzenlediği belirli faturanın tek tek kabul edildiğini veya o faturaya ödeme yapılmadığını otomatik kanıtlamaz. Belirli bir satış bedeli alacağı için sözleşme veya sipariş, kabul yazışmaları, ticari fatura, sevk ve teslim belgeleri, tahsilat dökümü ve varsa borç ikrarı temel kanıtlar arasındadır. NBB bilançosu, karşı şirketin mali durumunun değerlendirilmesine veya şirketin aynı dönemindeki ticari faaliyetlerine ilişkin destekleyici veri sağlayabilir. Muhasebe bilançolarındaki borç tutarının alacaklıya isabet eden bölümünü yalnız yıl sonu toplamından ayırmak çoğu zaman mümkün değildir. Bu nedenle bir hesapta borç kalemi görülmesi, doğrudan o kalemin belirli ihracatçının faturası olduğu iddiasına yetmez. Delil türleri açıkça ayrılmalıdır.
NBB bilançosundaki zarar Belçika şirketinin iflas ettiğini gösterir mi?
Bir şirketin yıllık mali tablolarında zarar, düşük öz kaynak veya artan borç görünmesi, finansal riskin incelenmesini gerektirebilir; ancak doğrudan kesin iflas kararı anlamına gelmez. Belçika’daki iflas veya yeniden yapılandırma süreçleri kendi ticaret mahkemesi ve ilgili resmi sicil usullerine tabidir. Türk ihracatçının alıcısı iflas etmişse sadece NBB bilançosuna bakarak alacak bildirim süresinin başladığı veya dolduğu sonucuna ulaşılmaz. İflas ilanı, dosya numarası, yetkili mahkeme ve varsa RegSol platformundaki alacak bildirimi süreci ayrıca kontrol edilir. Belçika’da iflasla ilgili özel RegSol rehberi sitede yayımlanmıştır. NBB yıllık hesapları iflas öncesi finansal risk analizini destekleyebilir; iflas kararının kendisi ve alacak kayıt şartları ise farklı resmi belgelerdir. Mali risk değerlendirmesiyle hukuki iflas statüsü birbirine karıştırılmamalıdır.
Yıl sonu finansal tablo tarihi ile fatura vadesi nasıl karşılaştırılır?
NBB Consult uygulamasında yayınlanan belge bir muhasebe döneminin sonuna ilişkin mali verileri ve bu belgenin verilme tarihini içerebilir. Sözleşme gereğince Belçika alıcısının ödemesi gereken fatura ise yıl içinde veya sonraki hesap döneminde doğmuş olabilir. Bu tarihler aynı değildir. Örneğin 31 Aralık 2025 tarihli bilanço, 2026 yılında teslim edilen ticari malın henüz doğmamış fatura borcunu göstermeyebilir. Aynı şekilde bir hesap döneminin kapanışından aylar sonra yayımlanan raporun yayın tarihi, ödeme vadesi olarak kullanılmaz. Alacak davasındaki kronolojiye sözleşme tarihi, sipariş, malın teslimi, fatura düzenleme, sözleşmedeki vade, varsa ihtar ve ödeme kayıtları ayrı yazılmalıdır. Bilanço yalnız bu zaman çizelgesindeki finansal durumu aydınlatır. Kanuni temerrüt ve faiz başlangıcı ayrıca uygulanacak sözleşme hukukuna göre belirlenir.
Düzeltilmiş Belçika finansal hesapları nasıl ayırt edilir?
Belçika Merkez Bankasının resmî açıklamasına göre bir tüzel kişi, yıllık hesaplarını kendiliğinden veya ilgili muhasebe incelemesi sonucunda düzeltilebilir. NBB Consult içinde aynı hesap dönemine ait ilk sunum ve düzeltme kayıtları bulunabilir. Bu nedenle eski PDF’deki bir rakam ile sonradan kabul edilen düzeltmede aynı kalemin farklı olması tek başına sahtecilik sonucu doğurmaz; hangi belgenin hangi tarihte ve hangi nedenle düzenlendiği araştırılmalıdır. Türk mahkemesinde finansal delil kullanılacaksa ilk ve düzeltilmiş nüshaların yayın referansları, tarihler ve rakamsal farkları açıklanmalıdır. Belgenin “rectification” veya düzeltme statüsü tercümede atlanmamalıdır. Bir şirketin bilançosunu değiştirmiş olmasıyla Türk alacaklının faturasının ödenmiş olması farklı hukuki olaylardır. Muhasebe düzeltmesi, davanın konusu olan borç için ayrıca ödeme ispatı oluşturmaz. Bütün nüshaların kaynağı güvenilir resmî kayıtla doğrulanmalıdır.
MÖHUK m.24: Belçika alıcıyla ihracat sözleşmesine hangi hukuk uygulanır?
5718 sayılı Milletlerarası Özel Hukuk ve Usul Hukuku Hakkında Kanun m.24, yabancılık unsuru bulunan sözleşmeden doğan borç ilişkilerine uygulanacak hukukun tarafların açık veya tereddüde yer bırakmayacak biçimde anlaşılan seçimine göre belirleneceğini düzenler. Hukuk seçimi bulunmuyorsa sözleşmeyle en sıkı ilişkili hukuk ve kanundaki karakteristik edim bağlantıları değerlendirilir. Dolayısıyla bir Türk şirketinin Belçika alıcısına fatura kesmiş olması, uyuşmazlığın her koşulda Türk Borçlar veya Ticaret Kanununa tabi olduğunu göstermez. Öte yandan alıcının Belçika’da bulunması da sözleşmenin bütün yönlerine otomatik Belçika hukukunun uygulanmasını sağlamaz. Satış sözleşmesindeki hukuk ve mahkeme yetkisi şartları birlikte incelenmelidir. Uygulanacak hukuk, vade, temerrüt ve tazminat gibi maddi soruları etkileyebilir. NBB bilançosu bir hukuki seçim sözleşmesi değildir; yalnız şirkete ait mali bilgi içeren belgedir.
Türk mahkemesinde dava açmakla Belçika şirketinin malına haciz aynı mı?
Sözleşmeye uygulanacak hukuk ile Türk mahkemesinin milletlerarası yetkisi ve hükmün Belçika’da icrası ayrı sorulardır. Belçika alıcısının Türkiye’de taşınmaz veya banka hesabı bulunmaması halinde Türk mahkemesinden alınacak kararın sınır ötesinde uygulanması için ayrıca ilgili ülkenin yargı ve icra kuralları gündeme gelebilir. Bu nedenle NBB hesabında şirketin aktiflerinin yüksek görünmesi, Türk icra müdürlüğünün bu aktiflere doğrudan haciz koyabileceğini göstermez. Türk davasında önce usulüne uygun yetki temeli, tebligat ve sözleşmeye uygulanacak hukuk belirlenir. Belçika’da tahsil hedefleniyorsa yabancı mahkeme kararının tanınması veya icra edilebilirliği ve Belçika icra prosedürü ayrıca araştırılır. Yıllık mali tablo yalnız şirketin beyan ettiği kaynakların değerlendirilmesine yarar; icra emri niteliğinde değildir. Sözleşmedeki forum veya tahkim kaydı mutlaka kontrol edilmelidir.
TTK m.1530: geç ödeme faizi Belçika alacağına doğrudan uygulanır mı?
Türk Ticaret Kanunu m.1530, mal ve hizmet tedarikinde belirli geç ödemelere ilişkin özel temerrüt kuralları içerir. TCMB’nin resmi 2026 tablosu da Türk hukukunun uygulandığı ve m.1530 kapsamındaki geç ödemelerde kullanılacak temerrüt faiz oranını ve asgari tahsil masrafı giderimini yayımlar. Ancak sınır ötesi ticari satışta tarafların geçerli hukuk seçimi veya MÖHUK m.24’e göre farklı hukuk uygulanacaksa Türk m.1530 oranı her fatura için otomatik olarak talep edilemez. Ayrıca maddenin maddi uygulama koşullarının sağlanıp sağlanmadığı araştırılmalıdır. NBB bilançosunda ticari borç bulunması da kendi başına temerrüt tarihini veya uygulanacak faiz oranını ispatlamaz. Bunun için sözleşmedeki vade, malın teslimi, fatura ve varsa ihtar kayıtları belirleyicidir. Türk mevzuatı uygulanacaksa resmi faiz tablosunun talep dönemindeki yürürlük tarihi esas alınmalıdır.
HMK m.199: NBB Consult elektronik kayıtları delil midir?
6100 sayılı Hukuk Muhakemeleri Kanunu m.199, yazılı belgelerin yanı sıra elektronik ortamda oluşturulmuş ve uyuşmazlık olgusunu ispata elverişli verileri belge olarak kabul eder. Belçika NBB Consult sisteminden elde edilen yıllık hesap PDF’si, ticari ilişkinin karşı tarafının belirli hesap dönemindeki finansal durumunu göstermek üzere Türk mahkemesine delil olarak sunulabilir. Ancak her elektronik belge kendi içinde farklı olguları açıklar: bilanço, belirli bir tarihteki finansal kalemleri; fatura, belirli satışın bedel talebini; banka kaydı, belirli para hareketini gösterir. Bu nedenle resmi NBB belgesinin varlığı, tüm sözleşme ve teslim uyuşmazlıklarının ispatlandığı anlamına gelmez. PDF’nin şirket numarası, hesap dönemi, referans ve düzenleme bilgileri korunmalıdır. Kırpılmış tablo ekran görüntüsü yerine mümkün olduğunda tam nüsha sunulmalı; Excel’e aktarılan rakamların orijinaliyle uyumu doğrulanmalıdır. Delilin tartışılan olguya uygunluğu somut dosyada belirlenir.
HMK m.223: Fransızca/Felemenkçe yıllık bilançonun tercümesi
HMK m.223 uyarınca yabancı dildeki belgeye dayanan taraf, belgenin tercümesini de Türk mahkemesine sunmak zorundadır. Belçika şirketlerinin yıllık hesapları faaliyet yerinin resmî dili nedeniyle Fransızca veya Felemenkçe düzenlenmiş olabilir. NBB’nin resmi FAQ kaynağı, yıllık hesapların şirketin merkezinin bulunduğu dil bölgesindeki dil veya dillerden birinde hazırlanmasını ve belirli koşullarda gönüllü İngilizce dosyalama yapılabilmesini açıklar. Bu nedenle comptes annuels, jaarrekening, borç, alacak, rezerv ve sermaye gibi muhasebe kalemlerinin tercümede doğru karşılıklarının kullanılması gerekir. Yıllık hesap dönemi, bilanço tarihleri, dipnotlar ve değiştirilen nüsha bilgileri atlanmamalıdır. Mahkeme gerekli görürse resmi tercüme talep edebilir. Uygun tercüme olmadan yalnız birkaç sayıdan oluşan finansal analiz tablosu sunmak, şirketin hukuki ve mali durumuna ilişkin yanıltıcı sonuç yaratabilir. Çevirinin kapsamı somut delilin önemine göre belirlenir.
HMK m.224: Belçika NBB belgesi için apostil ve resmî onay
HMK m.224, yabancı devlet makamlarınca hazırlanan resmî belgelerin Türk hukukunda bu niteliği taşıması için ilgili makam tasdiki ve milletlerarası sözleşme istisnalarını düzenler. NBB’nin kamu uygulamasında görülen bir bilanço PDF’sinin hangi resmî doğrulama bilgilerini içerdiği, resmî kurumca hazırlanmış hangi belge türünün sunulduğu ve gerekiyorsa apostil tasdikinin hangi belgeye verilebileceği ayrı araştırılır. İnternetten ücretsiz indirilen her PDF’nin kendiliğinden apostilli resmî nüsha olduğu ileri sürülemez. Buna karşılık her özel ticari belgenin otomatik olarak devlet makamı belgesiyle aynı onay usulüne tabi bulunduğu da doğru değildir. Yabancı yıllık hesabın kaynağı, şirket numarası, yayın referansı ve belge bütünlüğü kontrol edilir. Dosyanın niteliğine göre resmî suret temin edilmesi ve Türkçe tercüme gereği belirlenir. Apostil belge içindeki kârın gerçekliğini maddi olarak garanti etmez; resmî menşe doğrulamasına ilişkindir.
Türkiye’de alacak davasında NBB bilançosu yanında hangi belgeler gerekir?
İhracat alacağı dosyasında alıcı şirketin doğru kimliği için KBO/BCE kaydı, sözleşme veya sipariş için imzalı ticari belgeler, teslim için gümrük ve taşıma evrakı, alacağın miktarı için faturalar ve ödeme için banka kayıtları ayrı hazırlanmalıdır. NBB yıllık hesapları şirketin mali görünümüne destek sağlar, ancak teslim edilmiş malın ayıpsız kabul edildiğini veya faturanın kesinleştiğini tek başına kanıtlamaz. Alıcı malı reddetmiş, eksik teslim iddia etmiş veya farklı sözleşme maddesine dayanmış olabilir. Bu savunmaların belgeleri ayrıca incelenmelidir. NBB bilançosu dosyada şirkete yönelik finansal araştırma kategorisinde tutulmalı; hukuki alacağın maddi unsurlarının kanıtı ile karıştırılmamalıdır. Özellikle iki ülke arasındaki taşıma koşulları ve taraflar arasındaki bildirim yazışmaları önem taşır. Hangi belgeye dayanılarak hangi hukuki talebin ileri sürüldüğü dava dilekçesinde açıkça belirtilmelidir.
Belgika şirketine vadeli ihracattan önce bilanço kontrolü
Belçika’daki alıcı şirketle henüz yeni ticari ilişki kuruluyorsa NBB Consult üzerinden son yıllık hesaplar ve şirketin KBO/BCE statüsü incelenerek temel bir finansal risk kontrolü yapılabilir. Bir yılda gelir azalması veya önemli borç artışı, ödeme gücünün daha ayrıntılı incelenmesini gerektirebilecek olgulardır. Ancak NBB bilançosunda öz kaynakların olumlu görünmesi, belirli vadedeki ihracat bedelinin mutlaka ödeneceği garantisi değildir. Aynı şekilde şirketin zarar açıklaması, sözleşme yapılmasının kanunen her durumda yasak olduğu anlamına gelmez. Alacak güvence altında tutulmak isteniyorsa avans ödeme, banka teminatı, akreditif veya geçerli teminat sözleşmesi gibi araçların hukuki koşulları ayrı ele alınmalıdır. Ticari risk değerlendirmesi ile Türk veya Belçika mahkemesinin uyuşmazlığa hangi hukuku uygulayacağı farklıdır. Sözleşmede vade, teslim, bildirim ve yetkili mahkeme maddelerinin belirsiz bırakılmaması önemlidir.
Belçika UBO sicili bilanço içeriğini tamamlar mı?
Belçika’nın UBO sicili nihai gerçek faydalanıcılık ve şirket kontrol ilişkisine, NBB yıllık hesapları ise şirketin mali durumuna yöneliktir. KBO/BCE şirketin kimliğini ortaya koyar. Bu üç kayıt türünü birbirine eşitlemek yerine ayrı olguları doğrulamak için kullanmak gerekir. Belçika şirketini kontrol ettiği iddia edilen bir kişinin adı UBO kaydında bulunabilir; bu kişinin şirketin bilançosunda görülen bütün para ve malların şahsi maliki olduğu anlamına gelmez. Türk ihracatçının alacağı kural olarak sözleşmedeki alıcı şirketten istenir. Şirket yöneticisi veya UBO gerçek kişisinin bireysel olarak borçlu sayılması için ayrıca kişisel sorumluluk veya geçerli bir teminat temeli bulunmalıdır. Bu nedenle NBB bilançosu, KBO/BCE kaydı ve UBO bağlantısı dava stratejisine katkı sağlayabilir ancak birlikte de belirli bir fatura borcunu kendiliğinden ispatlamaz. Şirket tüzel kişiliği ve gerçek kişinin malvarlığı ayrı tutulmalıdır.
NBB Consult’ta hiç bilanço yoksa kesin bir risk sonucu çıkar mı?
Belçika Merkez Bankasının resmî SSS bölümüne göre her tüzel kişi veya işletme yıllık hesaplarını NBB’ye sunmak zorunda değildir. Tek kişi işletmeleri ve bazı küçük ortaklık türleri gibi istisnai durumlar bulunur. Bu nedenle NBB Consult’ta sonuç çıkmaması, şirkete karşı devam eden iflas kararı bulunduğuna veya alıcının hiçbir malvarlığına sahip olmadığına doğrudan kanıt değildir. Önce tüzel kişiliğin türü, doğru şirket numarası ve mali tablo dosyalama yükümlülüğü kontrol edilir. Şirket hesap vermekle yükümlü olduğu halde rapor bulunmuyorsa geç veya eksik beyanla ilgili Belçika usulü araştırılabilir. Ancak sonuca ilişkin hukukî nitelendirme için resmi veri gerekir. Türkiye’deki ticari alacak davasında bilanço bulunmaması, sözleşme, teslim ve fatura belgelerini gereksiz hâle getirmez. Alacaklı esas maddi talebini kendi ticari evrakına dayandırmalıdır; finansal tablo araştırması destekleyici çalışmadır.
Belçika alıcı bilançosu için uygulanacak altı aşamalı hukuk kontrolü
Önce faturadaki Belçika alıcısının tam unvanı ve şirket numarası KBO/BCE siciliyle doğrulanır. İkinci aşamada NBB Consult CBSO sisteminden doğru şirketin ilgili yıllık hesapları ve varsa düzeltilmiş nüshaları alınır. Üçüncü aşamada her raporun hesap dönemi, yayın referansı, PDF/XBRL türü ve hangi finansal rakamları içerdiği belirlenir. Dördüncü aşamada Türk ihracatçı alacağının doğum ve vade tarihi sözleşme, fatura, taşıma ve banka belgeleriyle ispatlanır. Beşinci aşamada MÖHUK m.24 kapsamında uygulanacak hukuk ile yetkili yargı yeri belirlenir, ilgili hukukta temerrüt ve faiz koşulları incelenir. Altıncı aşamada NBB hesaplarının Türk mahkemesine sunulması için HMK m.199, 223 ve 224 koşulları kontrol edilir. Şirket iflas etmişse buna ilişkin ayrı resmi RegSol veya yargısal süreç yürütülür. Yıllık bilanço, alacağı tahsil eden işlem yerine geçmez.
Sonuç: NBB yıllık hesabı Türk ihracatçının alacak dosyasında nasıl kullanılır?
Belçika Merkez Bankasının NBB Consult CBSO sistemi, Belçika’daki pek çok tüzel kişinin yayımlanmış yıllık hesaplarını ücretsiz sunar. PDF, XBRL ve CSV formatındaki bu veriler şirketin belirli muhasebe dönemindeki finansal durumunu, kayıtları ve geçmiş bilgilerini araştırmaya yardımcı olur. Ancak bilanço bir Türk ihracatçının belirli ticari faturasının ödendiğini veya ödenmediğini, yabancı şirketin kesin olarak iflas ettiğini ya da şirketin şahsi UBO faydalanıcısının borçlu olduğunu tek başına kanıtlamaz. İhracat alacağı için sözleşme, fatura, teslim ve ödeme belgeleri bağımsız ispat unsurlarıdır. Hukuk seçimi MÖHUK m.24, belge ispatı HMK m.199, 223–224 ve varsa Türk hukukunda temerrüt TTK m.1530 kapsamında değerlendirilir. Doğru hukuki strateji, kamuya açık NBB kaydını ticari sözleşme dosyasına yardımcı finansal delil olarak bağlamak ve hukuki alacak iddiasını ayrı kanıtlamaktır.
Sık Sorulan Sorular
Belçika NBB şirket bilançosu Türkiye’de dava delili olarak kullanılabilir mi?
NBB’nin resmi Consult kaydı, şirkete ait belirli yıl mali verilerini HMK m.199 kapsamında belge olarak destekleyebilir; yabancı belge sunumu HMK m.223–224’e tabidir.
NBB Consult’ta Belçika şirket hesabı ücretsiz mi?
Belçika Merkez Bankası, yayımlanmış yıllık hesapların Consult uygulamasında ücretsiz görüntülenebildiğini açıklamaktadır.
Belçika bilançosu belirli Türk faturası borcunu ispatlar mı?
Hayır. Yıllık hesap toplu mali veridir; sözleşme, fatura, teslim ve ödeme belgeleri ayrıca gerekir.
NBB bilançosunda zarar varsa şirket iflas etmiş midir?
Hayır. İflas kararı ve varsa RegSol süreci ayrı resmi yargısal/idarî kayıtlardır.
Belçika NBB Consult hangi veri formatlarını sunar?
Belçika Merkez Bankası PDF, uygun kayıtlar için XBRL ve CSV dosyaları sunulduğunu açıklar.
NBB hesapları ne kadar eskiye kadar erişilebilir?
Belçika Merkez Bankasına göre 1 Ocak 1999’dan itibaren yayımlanmış ve kabul edilmiş yıllık hesaplar Consult ile incelenebilir.
NBB’de hesap görünmüyorsa şirket sahte midir?
Hayır. Bazı işletme türleri hesap dosyalama yükümlülüğünün dışındadır; önce doğru şirket numarası ve hukuki statü kontrol edilir.
KBO/BCE ile NBB bilançosu aynı kayıt mıdır?
Hayır. KBO/BCE şirket kimliğini, NBB bilançosu muhasebe dönemi finansal bilgilerini gösterir.
Belçika UBO kaydı şirket bilançosundaki tüm paranın bir kişiye ait olduğunu kanıtlar mı?
Hayır. Gerçek faydalanıcılık kaydı şirket tüzel kişiliğinin malvarlığıyla aynı hukuki kavram değildir.
Belçika ile Türk şirketi arasındaki sözleşmeye hangi hukuk uygulanır?
MÖHUK m.24 hukuk seçimine öncelik verir; seçim bulunmuyorsa en sıkı ilişkili hukuk ve kanundaki bağlantılar incelenir.
TTK m.1530 faiz oranı Belçika’daki tüm ithalatçı borçlarına uygulanır mı?
Hayır. Önce uygulanacak hukuk ve m.1530’un maddi koşulları belirlenir; Türk oranı her sınır ötesi fatura için otomatik değildir.
Fransızca/Felemenkçe Belçika bilançosu Türk mahkemesine nasıl verilir?
HMK m.223 kapsamında tercüme sunulur; yabancı resmî belge niteliğine göre HMK m.224 ve milletlerarası tasdik düzeni değerlendirilir.
Site içi ilgili hukuk yazıları
- Belçika UBO gerçek faydalanıcı ve şirket payı delili
- Belçika KBO/BCE şirket kaydının Türkiye’de kullanılması
- Belçika RegSol sisteminde iflas alacağı bildirimi
- Belçika e-apostil resmi belgelerin Türkiye’de kullanılması
- Yurt dışındaki alacaklının Türkiye şirket payı haczi
- Belçika 276CONV mukimlik belgesi ve vergi anlaşması
- Türkiye’deki davada yabancı tebligat ve dil şartları
Belçika NBB ve Türk resmî mevzuat kaynakları
- Belçika Merkez Bankası – Central Balance Sheet Office
- Belçika Merkez Bankası – Consult uygulaması ve PDF/XBRL/CSV
- Belçika Merkez Bankası – 1999’dan itibaren şirket hesapları
- Belçika Merkez Bankası – Consult kullanımı ve eski arayüz farkı
- Belçika Merkez Bankası – Mali tablo istisnaları ve düzeltme
- Belçika Federal Ekonomi – CBE şirket kimlik kaydı
- 5718 sayılı MÖHUK – m.24 sözleşme hukuku
- 6100 sayılı HMK – m.199, 223–224
- TCMB – 2026 TTK m.1530 geç ödeme faizi
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
