Cari Hesap Bakiyesi Haczedilirse Ne Olur? TTK 100’de Yeni Kayıtlar, Fesih ve Ödeme Zamanı
Cari hesap taraflarından birinin alacaklısı, borçlusuna ait artan tutarı haczettirdiğinde TTK 100 uygulanır: hesap haciz günü kapatılarak bakiye belirlenir. Ancak bu belirleme, haczettiren alacaklının aynı gün paranın tamamını isteyebileceği anlamına gelmez. Kanun, hesap kesimini, sözleşmenin devamını ve ödeme zamanını ayrı fıkralarda düzenler. Hacizden sonra yeni kalemler kaydedilerek alacaklının durumunun ağırlaştırılması da belirli sınırlar içindedir. Bu nedenle yalnız son ekstredeki rakama bakılması yeterli değildir.
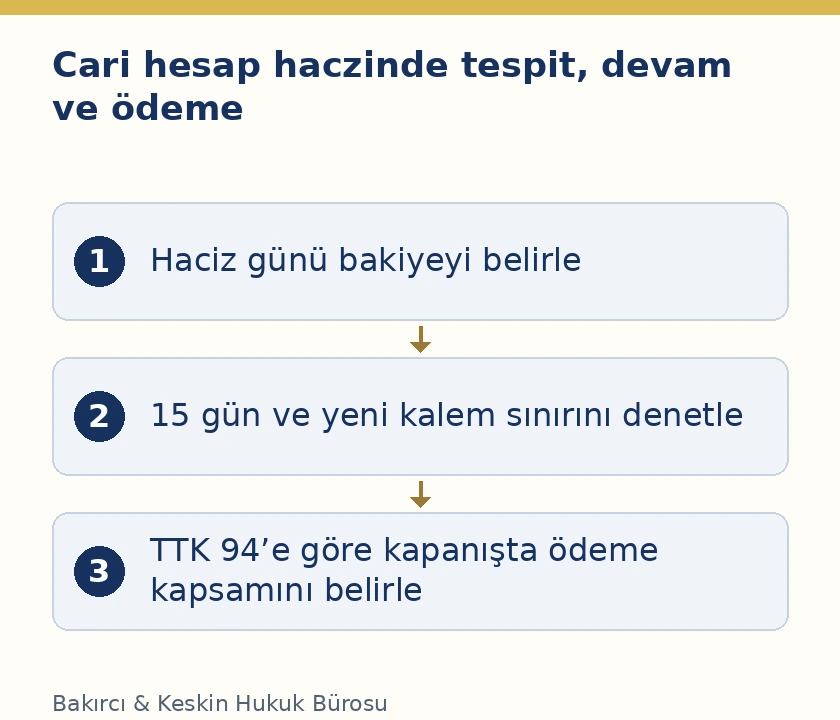
TTK 100’ün uygulanması için öncelikle TTK 89 anlamında geçerli cari hesap sözleşmesi bulunmalıdır. Muhasebe programında müşteriye açılmış cari kart ile kanuni cari hesap aynı ilişki değildir. Haczin hangi alacağa yöneldiği, hesapta hangi işlemlerin bulunduğu, kalemlerin hangi hukuki ilişkiden doğduğu ve normal hesap kapanış günü birlikte değerlendirilir. Aşağıdaki açıklamalar, ticari cari hesap bakiyesinin haczinin sözleşmeye etkisini konu alır; banka mevduatı veya sıradan fatura alacağının hacziyle aynı kuralların otomatik uygulanacağı kabul edilmez.
Haciz konusu belirlenmeden önce cari hesap sözleşmesi incelenir
TTK 89’a göre taraflar, birbirlerinden olan alacaklarını tek tek istemekten karşılıklı vazgeçerek bunları alacak ve borç kalemlerine dönüştürür; hesabın kesilmesi sonunda çıkan artan tutarı isteyebilir. Sözleşmenin yazılı yapılması geçerlilik koşuludur. Bu yapı, her faturanın bağımsız olarak talep edildiği sıradan açık hesap ilişkisinden ayrılır. Sözleşmede hesap devresi, kalemlerin hesaba alınması ve bakiyenin belirlenmesi hakkında hükümler bulunması, hukuki niteliğin değerlendirilmesine hizmet eder. Ancak yalnız belgenin başlığıyla sonuç çıkarılmaz.
Bir muhasebe ekstresinde karşılıklı alışverişlerin görünmesi, tarafların TTK 89’daki vazgeçme ve bakiye sistemi üzerinde yazılı olarak anlaştığını kendiliğinden göstermez. Bu nedenle haciz yazısına cevap hazırlanırken gerçek sözleşme okunmalıdır. Hesabın niteliği konusunda cari hesap ekstresi ile kanuni cari hesap arasındaki ayrım önem taşır. Kanuni cari hesap bulunmadığında, TTK 100’deki özel kapanış ve yeni kalem sınırlaması doğrudan uygulanmış gibi açıklama yapılmamalıdır. Haczedilen hakkın gerçek niteliği, sonraki bütün değerlendirmelerin başlangıcıdır.
Haciz günü hesap niçin kapatılır?
TTK 97, cari hesaba geçirilen alacak ve borçların ayrılmaz bir bütün oluşturduğunu düzenler. Normal durumda hesabın kesilmesinden önce taraflardan hiçbiri alacaklı veya borçlu sayılmaz; hukuki durumu sözleşme sonundaki hesap kesimi belirler. TTK 100/1 ise taraflardan birinin alacaklısının o tarafa ait artan tutarı haczettirmesi için özel bir belirleme getirir. Haciz günü hesap kapatılır ve artan tutar saptanır. Böylece haczin hangi bakiye üzerinde etkili olduğu somutlaştırılır.
Bu hesap kesimi, sözleşmenin mutlaka sona erdiği anlamına gelmez. Nitekim TTK 100/2, diğer tarafa belli koşullarda fesih hakkı tanımakta ve feshedilmezse yeni kayıtların etkisini düzenlemektedir. Kanun bu ayrımı kurduğundan, haciz günü çıkarılan bakiye cetveli ile sözleşmenin fesih tarihi aynı işlem gibi gösterilmemelidir. Hesap kesimi mevcut durumun tespitine; fesih ise sözleşmesel ilişkinin sona ermesine ilişkindir. Her iki işlemin tarihi ve dayanağı kayıtlarda ayrı bulunmalıdır.
Haczi kaldırmak için öngörülen on beş gün ne anlama gelir?
TTK 100/2 uyarınca borcu nedeniyle haciz tebliğ edilen taraf, on beş gün içinde haczi kaldırtmazsa diğer taraf cari hesap sözleşmesini feshedebilir. Bu düzenleme borçluya, diğer tarafın fesih hakkını önlemek bakımından haczi kaldırma imkânı tanır. Kanundaki süre, haczettiren alacaklının parayı tahsil edeceği gün olarak belirlenmemiştir. Ayrıca sürenin sonunda sözleşmenin kendiliğinden sona ereceği söylenemez; diğer tarafın kullanabileceği bir fesih hakkı doğar.
İncelemede haczin tarihi, borcu nedeniyle haciz tebliğ edilen tarafa yapılan tebliğ ve kaldırma işlemi birbirinden ayrılmalıdır. Haczin kaldırılacağına ilişkin sözlü açıklama veya tarafların ileride ödeme yapma planı, gerçekleşmiş kaldırma işlemiyle aynı değildir. Diğer tarafın hangi tarihte hangi belgeye dayanarak fesih yoluna başvurduğu açıkça gösterilmelidir. Kanuni on beş günlük düzenleme, başka bildirim veya icra sürelerinin yerine geçirilmez. Haciz dosyasındaki usul işlemleri ile cari hesap sözleşmesine etkisi farklı inceleme başlıklarıdır.
Diğer taraf sözleşmeyi feshetmezse ne olur?
Diğer taraf fesih hakkını kullanmazsa sözleşme devam eder; ancak haczettiren alacaklının durumu cari hesaba yeni kalemler geçirilerek ağırlaştırılamaz. TTK 100/2’nin koruması burada ortaya çıkar. Hacizden sonra borç sütununa yeni işlemler eklenerek hacze konu bakiyenin azaltılması, kanunun belirlediği sınır çerçevesinde değerlendirilir. Tarafların birbirleriyle ticari faaliyeti sürdürmesi, haczettiren üçüncü kişinin durumunu istedikleri biçimde değiştirebilecekleri anlamına gelmez.
Bu kural, hacizden sonra muhasebe kayıtlarının tamamen duracağı şeklinde yorumlanmamalıdır. Kanun, özellikle haczettirenin durumunun ağırlaştırılmasını yasaklar. Yeni işlemin taraflar arasındaki varlığı ile haczettiren alacaklıya karşı bakiyeyi azaltıcı etkisi aynı soru değildir. Bu yüzden haciz sonrası her kalem, işlem tarihi ve hukuki kaynağıyla ayrı izlenmelidir. Önceki hesapla yeni dönem hareketlerinin tek toplam altında sunulması, hangi kaydın hacze etkili olduğunu görünmez hâle getirir. Ayrıntılı döküm, yasağın doğru uygulanabilmesi için gereklidir.
Hacizden önce doğmuş hukuki ilişki istisnası
TTK 100/2, yeni kalemler yoluyla ağırlaştırma yasağına açık istisna getirir: hesaba geçirilen kalemler haciz tarihinden önce doğmuş hukuki ilişkiden kaynaklanıyorsa farklı değerlendirme yapılır. Burada belirleyici ifade, yalnız faturanın veya muhasebe fişinin düzenlenme tarihi değildir. Kalemin dayandığı hukuki ilişkinin hacizden önce doğup doğmadığı araştırılır. Sonradan kayda alınmış bir kalemin gerçekte önceki sözleşmeden kaynaklanması ile hacizden sonra kurulmuş yeni bir borç ilişkisi aynı kabul edilmez.
Bu ayrımı göstermek için sözleşmenin kuruluşu, siparişin kabulü, teslim ve hesabın kayıt tarihi ayrı belgelerle eşleştirilmelidir. Tek bir eski çerçeve sözleşmenin bulunması, altında yapılan bütün sonraki işlemlerin tartışmasız biçimde haciz öncesi ilişkiye dayandığını göstermez. Somut kalemin hangi borçlandırıcı ilişkiden doğduğu açıklanmalıdır. Buna karşılık faturanın hacizden sonra kesilmiş olması da tek başına istisnayı dışlamaz. İstisnanın uygulanması, belgenin adından çok hukuki ilişkinin gerçek kuruluş ve kapsamına bağlıdır.
Aynı ticari partnerle uzun süredir çalışılması, eski ilişki iddiasını tek başına yeterli kılmaz. Haciz sonrası kalemin hangi yükümlülüğün ifası olduğu, önceki belgelerde kapsamının bulunup bulunmadığı ve tutarın nasıl hesaplandığı gösterilmelidir. İade, iskonto veya fiyat farkı kaydı kullanılıyorsa ilgili asıl işlem tanımlanmalıdır. Böylece gerçek bir düzeltme ile hacizden sonra yaratılmış yeni borç ayrılabilir. TTK 100’deki istisna, kaynağı açıklanmayan her yeni muhasebe kalemini koruyan genel bir izin değildir.
Dört tarihli inceleme yeni kalem uyuşmazlığını çözümler
Haciz sonrası kalem değerlendirilirken dört tarih ayrı kaydedilmelidir: hukuki ilişkinin doğduğu tarih, ilgili yükümlülüğün ifa veya muacceliyet tarihi, muhasebe kaydının işlendiği tarih ve haciz tarihi. Bu ayrım, TTK 100/2’nin hangi olguya sonuç bağladığını görünür kılar. Sonradan işlenen kayıt ile sonradan doğan ilişki aynı şey değildir. Belgelerin tarihleri farklı işlevlere sahip olduğundan, yalnız ekstre sırasına göre karar verilmemelidir. Tarihlerin yanında her kaydın dayanak belgesinin bulunması gerekir.
Muhasebe kaydındaki açıklama, hukuki kaynağı ispatlayan sözleşmenin yerine geçmez. Kayıtta eski dönem yazılması, işlemin gerçekten haciz öncesi hukuki ilişkiden doğduğunu kesinleştirmez. Sözleşme, sipariş, teslim ve ödeme belgeleri arasında tutarlı bağlantı kurulmalıdır. Haczettiren alacaklı bakımından da yalnız kalemin kayıt tarihinin geç olması yeterli değerlendirme değildir; kanundaki istisna incelenmelidir. Tarafların ileri sürdüğü farklı tarihlerin hangi belgeden çıkarıldığı gösterildiğinde, anlaşmazlık soyut hesap tartışmasından çıkar ve belirli işlem üzerinde değerlendirilir.
Haczedilen bakiye ne zaman ödenebilir?
TTK 100/3’e göre haczettiren alacaklı, bakiyenin kendi alacağını karşılayan kısmının ödenmesini ancak hesabın TTK 94’e göre kapatılması gereken anda isteyebilir. Bu hüküm, haciz günü yapılan tespitle ödeme gününü açıkça ayırır. Dolayısıyla haciz günü bakiye hesaplanmış olması, alacağın aynı gün bütünüyle tahsil edilebilir hâle geldiğini göstermez. Haczin kapsamı, tespit edilen artan tutar ve alacaklının kendi alacağı birlikte değerlendirilir. Kanun alacaklıya bakiyenin tamamını, kendi alacağından bağımsız olarak isteme hakkı vermez.
TTK 94/1, sözleşme veya ticari teamül uyarınca belirli hesap devreleri sonunda hesabın kapatılmasını düzenler. Hesap devresi hakkında sözleşme veya ticari teamül yoksa ikinci fıkra gereğince her takvim yılının son günü kapanış günü kabul edilir. Bu yüzden ödeme zamanını belirlemek için cari hesap sözleşmesinin dönem hükmü okunmalıdır. Tarafların kullandığı aylık ekstreyle kanuni hesap devresinin aynı olduğu belgelenmeden kabul edilmemelidir. Bilgi amaçlı gönderilen hareket dökümü, her durumda sözleşmedeki hesap kapanışı anlamına gelmez.
Bakiye hesabında itiraz ve dayanak belgeler
Haciz günü çıkarılan cetvelde alacak ve borç kalemlerinin kaynağı gösterilmelidir. Önceki dönemden devreden bakiye, dönem içi işlemler, yapılmış ödemeler ve düzeltmeler birbirinden ayrılır. TTK 90/1-a uyarınca aksi kararlaştırılmadıkça alacağın veya borcun cari hesaba kaydı, onu doğuran işlemle ilgili dava ve savunma haklarını düşürmez. İşlem iptal edilirse bundan kaynaklanan kalem hesaptan çıkarılır. Bu nedenle cetvelde rakam bulunması, kalemin hukuki temelinin hiç tartışılamayacağı anlamına gelmez.
TTK 94/2’deki bakiye cetveline itiraz düzeni ayrıca dikkate alınmalıdır. Cetvelin alınmasından itibaren bir aylık süre ve kanunda sayılan bildirim yolları, haciz nedeniyle öngörülen on beş günlük kaldırma düzeninden farklıdır. Ayrıntı için cari hesap bakiyesine itiraz açıklaması incelenebilir. Bu iki süre farklı olaylara ve sonuçlara bağlanmıştır. Birinin kullanılması diğer işlemin kendiliğinden yerine getirildiği anlamına gelmez. Haciz kaydıyla hesap cetveline itiraz aynı belge altında belirsizleştirilmemelidir.
Hesaba hiç alınamayacak kalemler haciz hesabını etkiler mi?
TTK 93, takas edilemeyen alacakların ve belirli amaçla harcanmak veya ayrıca emre hazır tutulmak üzere teslim edilen para ve mallardan doğan alacakların cari hesaba geçirilemeyeceğini düzenler. Bu sınır, haciz günü bakiye belirlenirken de önemlidir. Başlangıçta cari hesaba dahil edilmemesi gereken bir kalem, sırf muhasebede yer aldığı için hukuka uygun bakiye unsuru kabul edilmemelidir. Teslimin amacı ve kalemin hukuki niteliği değerlendirilmeden yalnız toplam hesap üzerinden sonuca gidilmesi eksik inceleme oluşturur.
TTK 92 de cari hesap bulunmasının komisyon sözleşmesinden kaynaklanan ücret ve her türlü giderin istenmesine engel olmayacağını belirtir. Bu tür kalemlerin hukuki konumu, bütünlük ilkesiyle birlikte doğru açıklanmalıdır. Haciz hesabının amacı, gerçekten hacze konu artan tutarı belirlemektir; taraflar arasındaki her parasal ilişkiyi ayrım yapmadan tek hesaba toplamak değildir. Cari hesap mutabakatının hukuki etkisi konusundaki genel açıklamalar, hesabın dayanak belgelerle denetlenmesinde yol gösterir.
Haczedilen bakiye yeni döneme sıradan kalem olarak aktarılır mı?
TTK 90/1-d, her hesap devresi sonunda tanınan veya hükmen belirlenen bakiyenin normal olarak yeni hesap devresine bir kalem şeklinde geçirilmesini düzenler. Aynı bent, sözleşme sona ermiş veya artan tutar haczedilmişse bunun ödenmesi gerektiğini belirtir. Haciz durumundaki ödeme zamanı ise TTK 100/3’ün özel düzenlemesiyle birlikte okunur. Böylece haciz konusu tutarın yalnız yeni döneme aktarılması gerekçe gösterilerek alacaklının konumunun belirsizleştirilmesi önlenir. Hesap üzerinde dönem değişmesi, daha önce konulmuş haczin hukuki etkisinin değerlendirilmesini ortadan kaldırmaz. Bakiye, ilgili haciz ve işlem belgeleriyle izlenmeye devam eder.
Dönem sonu dökümünde haciz günü belirlenen tutar, daha sonra hesaba giren ve önceki hukuki ilişkiye dayandığı ileri sürülen kalemler, diğer yeni işlemler ve yapılan ödemeler ayrı açıklanmalıdır. Bu ayrım, ticari faaliyetin sürmesiyle haciz alacaklısının hakkının birbirine karıştırılmasını engeller. Tek satırlık açılış bakiyesi, haciz tarihindeki hesabın hangi değişikliklerden geçtiğini göstermez. Taraflar arasında yeni bir mutabakat düzenlenmiş olması da TTK 100/2’de korunan üçüncü kişinin durumuna etkisi incelenmeden yeterli kabul edilmemelidir. Önceki cetvel ile son cetvel arasındaki her fark, dayanak işlemi üzerinden karşılaştırılır.
Dosyada hesap kesimi, fesih ve ödeme ayrı gösterilmeli
Sağlıklı bir dosyada yazılı cari hesap sözleşmesi, hesap devresi hükmü, haciz ve tebliğ belgeleri, haciz gününe ait cetvel, haciz sonrası hareketler ve bunların dayanakları birlikte bulunur. Haciz kaldırılmışsa kaldırma kaydı; sözleşme feshedilmişse fesih bildirimi ayrıca saklanır. Sonraki hareketler için haciz öncesi ilişki istisnasına dayanılıyorsa, her kalemin bağlantısı tek tek açıklanır. Bu yapı hem cari hesap taraflarının hem haczettiren alacaklının kanuni konumunun aynı veriler üzerinden değerlendirilmesini sağlar.
Kanuni dayanak 6102 sayılı Türk Ticaret Kanunu’nun 89, 90, 92–94, 97 ve 100. maddeleridir. Haciz günü bakiye tespiti, on beş günlük kaldırma koşulu ve normal hesap kapanışında ödeme istemi birbirinin yerine kullanılmamalıdır. İcra dosyasındaki bildirimlere ilişkin usul yükümlülükleri ayrıca yerine getirilir. TTK 100 açıklaması, icra dairesinden gelen belgeye hiç cevap verilmemesini veya belgedeki sürelerin göz ardı edilmesini haklı kılan bir düzenleme değildir.
Cari hesap bakiyesinin haczi hakkında sık sorulan sorular
1. Her muhasebe cari hesabına TTK 100 uygulanır mı?
Hayır. TTK 89 anlamında yazılı ve geçerli cari hesap sözleşmesi bulunmalıdır. Tek taraflı müşteri kartı veya hareket dökümü bu ilişkiyi kendiliğinden kurmaz. Önce haczedilen alacağın gerçek hukuki niteliği belirlenir.
2. Haciz günü hesap kesilmesi sözleşmeyi bitirir mi?
Kendiliğinden bitirmez. TTK 100/1 bakiye tespitini düzenler. İkinci fıkra diğer tarafa koşulları oluştuğunda fesih hakkı verir ve sözleşme devam ederse yeni kayıtları sınırlar. Tespit ve fesih ayrı işlemlerdir.
3. On beş gün sonunda sözleşme otomatik fesholur mu?
Hayır. Borcu nedeniyle haciz tebliğ edilen taraf on beş gün içinde haczi kaldırtmazsa diğer taraf feshedebilir. Madde zorunlu veya kendiliğinden sona erme düzenlememiştir. Fesih hakkının kullanılıp kullanılmadığı ayrıca belirlenir.
4. Hacizden sonra yeni borç kalemleri bakiyeyi azaltabilir mi?
Sözleşme feshedilmezse haczettirenin durumu yeni kalemler yoluyla ağırlaştırılamaz. Hacizden önce doğmuş hukuki ilişkiden kaynaklanan kalemler için kanuni istisna vardır. Her kalemin gerçek kaynağı ayrı incelenmelidir.
5. Fatura hacizden sonra kesildiyse istisna uygulanamaz mı?
Yalnız fatura tarihine bakılarak böyle bir sonuç çıkarılmaz. TTK 100/2, kalemin hacizden önce doğmuş hukuki ilişkiden kaynaklanmasını esas alır. Sözleşme, sipariş ve ifa kayıtlarıyla bu bağlantı değerlendirilir.
6. Haczettiren alacaklı parayı haciz günü isteyebilir mi?
TTK 100/3’e göre kendi alacağını karşılayan kısmın ödenmesini, hesabın TTK 94 uyarınca kapatılması gereken anda isteyebilir. Haciz günündeki bakiye tespiti ile ödeme isteme zamanı aynı değildir.
7. Hesap kapanış günü sözleşmede yoksa hangi tarih esas alınır?
TTK 94 önce sözleşme veya ticari teamüle bakar. İkisinde de hesap devresi belirlenmemişse her takvim yılının son günü kapanış günü kabul edilir. Aylık bilgi ekstresi otomatik olarak kanuni kapanış anlamına gelmez.
8. Alacaklı bakiyenin tamamını alabilir mi?
TTK 100/3, bakiyenin alacaklının kendi alacağını karşılayan kısmını esas alır. Haciz, alacaklıya kendi alacağından bağımsız bütün bakiyeyi isteme yetkisi vermez. Artan tutar ve haczin kapsamı birlikte değerlendirilir.
9. Bir aylık bakiye itirazı ile on beş gün aynı süre midir?
Hayır. TTK 94/2 cetvelin alınmasından sonraki bakiye itirazını; TTK 100/2 haczin kaldırılmaması üzerine doğan fesih hakkını düzenler. Başlangıç olayları, işlemleri ve hukuki sonuçları farklıdır.
10. Haciz sonrası tüm muhasebe kayıtları yasak mı?
Madde böyle genel bir kayıt yasağı koymaz. Esas sınırlama, haczettirenin durumunun yeni kalemlerle ağırlaştırılmamasıdır. Önceki hukuki ilişki istisnası da korunur. Yeni kayıtların taraflar arasındaki ve haczettirene karşı etkileri ayrı değerlendirilir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinSorunuzu iletin
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
