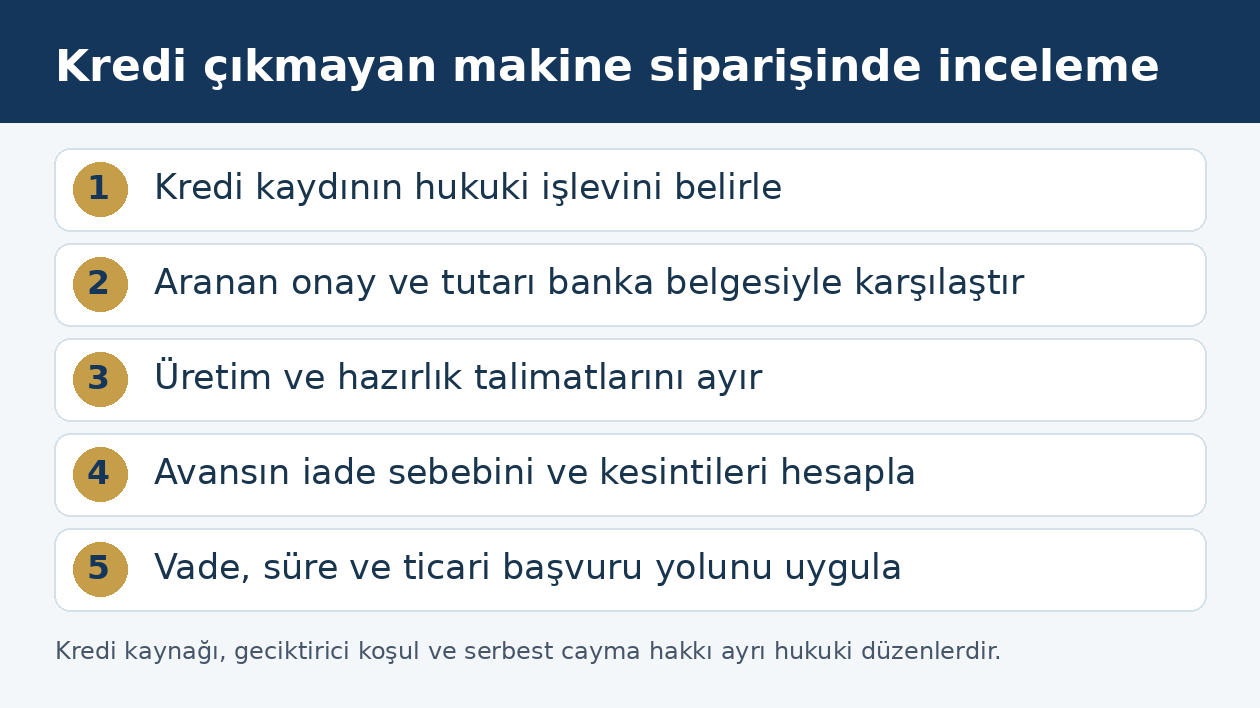
İsviçre AG Türk Üreticiye CHF Avans Ödedi, Mal Teslim Edilmedi: CISG 47–49 ve 81–84 ile İade
Kısa Özet
| Sorun | Dayanak |
|---|---|
| CISG kapsamı | CISG m.1–3, 6 |
| Teslim borcu | CISG m.30–33 |
| Ek süre ve dönme | CISG m.47, 49, 26 |
| CHF avansın geri verilmesi | CISG m.81/2 |
| İade faizi | CISG m.84/1 |
| Ek zarar ve azaltma | CISG m.74, 77 |
| Yabancı para düzeni | Uygun olduğunda TBK m.99 |

1. İsviçre şirketi Türk üreticiye ödediği avansı nasıl geri alır?
İsviçre’de kurulu bir AG veya GmbH, Türkiye’deki sanayi işletmesine üretim siparişi verip İsviçre frangı üzerinden avans ödeyebilir. Türk satıcı sözleşmede kararlaştırılan malları hiç göndermediğinde, alıcının ilk işi banka dekontunu hukuki alacakla eşleştirmektir. SWIFT mesajı paranın gönderildiğini, ticari sözleşme ise paranın hangi edim için ödendiğini gösterir. Satıcının malları teslim etmemesi tek başına her olayda sözleşmeden derhal dönülmüş sayılmasına yol açmaz. Uygulanacak satım hukuku, teslim tarihi, temerrüt ve bildirim usulü ayrı incelenmelidir.
İsviçre ve Türkiye, Milletlerarası Mal Satımına İlişkin Birleşmiş Milletler Antlaşması’na (CISG) taraftır. İşyerleri iki ülkede bulunan tacirler arasındaki uluslararası mal satımında, sözleşme ve Antlaşma kapsamı uygunsa CISG hükümleri doğrudan önem kazanır. Satıcıya gönderilen süreli ifa bildirimi, sözleşmeden dönme açıklaması ve bedelin iadesi talebi farklı hukuki aşamalardır. Sözleşmenin geçerli biçimde sona ermesi halinde CISG m.81 ve 84 avansın iadesi ve faiz tartışmasının merkezinde yer alır.
2. CISG gerçekten uygulanıyor mu? Taraf devletler ve sözleşme türü
UNCITRAL’in güncel taraf listesinde İsviçre bakımından CISG’nin 1 Mart 1991, Türkiye bakımından 1 Ağustos 2011 tarihinde yürürlüğe girdiği gösterilir. Antlaşmanın m.1/1-a hükmü, işyerleri farklı taraf devletlerde bulunan tarafların mal satım sözleşmelerinde uygulama alanı yaratır. Şirketlerin vatandaşlığı veya banka hesabının bulunduğu ülke tek başına belirleyici değildir; sözleşmenin ticari tarafları ve işyerleri önem taşır. Uluslararası nitelikteki her sözleşme otomatik olarak CISG kapsamına girmez.
Örneğin Zürich alıcısının Mersin’deki üreticiden 300 adet endüstriyel motor satın alması mal satımı niteliğindedir. Ancak alıcı satım için gerekli malzemenin esaslı bölümünü kendisi temin ediyorsa CISG m.3/1; satıcının ağırlıklı yükümlülüğü işgücü veya hizmet sunumuysa m.3/2 uygulama alanını ayrıca sınırlar. Hizmet, yazılım geliştirme veya inşaat eser sözleşmesi sırf karşı tarafa fatura düzenlendiği için mal satımı sayılamaz. Somut ürün ve sözleşme kapsamı belirlenmeden CISG maddeleri üzerinden otomatik iade talebi oluşturulmamalıdır.
3. CISG m.6 ile Antlaşma dışlanmış olabilir mi?
CISG m.6 taraflara Antlaşma’nın uygulanmasını dışlama veya izin verilen sınırlar içinde hükümlerinin etkisini değiştirme imkânı tanır. Tarafların genel işlem şartlarında açıkça CISG uygulanmayacağı yazılmışsa, sözleşme hükümlerinin gerçekten kabul edilip edilmediği ve seçilen başka hukukun etkisi incelenmelidir. ‘İsviçre hukuku uygulanır’ ifadesi tek başına her zaman CISG’den vazgeçme anlamına gelmez; çünkü CISG İsviçre hukuk düzeninin yürürlükteki milletlerarası satım kurallarından biridir.
Sözleşmenin imzalanan ana metni, teklif, sipariş teyidi, satın alma koşulları ve sonradan gönderilen fatura arasında çelişki bulunabilir. Türk satıcının son faturaya koyduğu hukuk seçimi hükmü önceki anlaşmayı kendiliğinden değiştirmiş kabul edilmemelidir. Kabul ve temsil yetkisi, CISG m.14–24 çerçevesindeki sözleşmenin kuruluşu ve m.29’daki değişiklik kuralları dikkate alınarak araştırılır. Uyuşmazlıkta hangi genel koşulların sözleşmeye dâhil olduğu belirlenmeden hukuki dayanağın değiştiği ileri sürülmemelidir.
4. Üretilmiş mal ile sadece tasarım aşamasında kalan sipariş ayrımı
Özel imalat siparişinde malların henüz tamamlanmamış olması, uyuşmazlığın mutlaka eser sözleşmesi olduğu sonucunu doğurmaz. CISG m.3, üretilecek malların satım sayılmasına ve malzeme ile hizmet ağırlığına ilişkin özel ölçütler düzenler. İsviçre alıcı teknik şartname verip Türk satıcı ana malzeme ve üretim sürecini üstlenmişse Antlaşma kapsamı değerlendirilebilir. Buna karşılık alıcı ana hammaddenin esaslı kısmını kendisi sağlayıp satıcının işi yalnız işçilikten oluşuyorsa sonuç farklı olabilir.
Alıcıya ait teknik çizimlerin varlığı, alıcının esaslı üretim malzemesini temin ettiği anlamına gelmez. Tasarım dosyaları, lisanslı yazılım, makine kalıbı ve ham metal birbirinden farklı katkılardır. Sözleşmedeki malzeme listesi, kimin hangi parçayı satın aldığı, üretimin ekonomik ağırlığı ve fiilî teslim konusu tespit edilmelidir. Bu ayrım hem CISG’ye dayanarak sözleşmeden dönme hem de mümkünse Türk Borçlar Kanunu’nun eser hükümlerine dayanma seçeneklerini belirler. İki rejimin hukuki sonuçları birbirinin yerine rastgele uygulanmamalıdır.
5. Teslim tarihi ve teslim borcu CISG m.30–33
CISG m.30 satıcının malı teslim etme, ilgili belgeleri verme ve sözleşmenin öngördüğü mülkiyet devri yükümlülüklerini düzenler. m.33, malların sözleşmede kararlaştırılmış bir tarihte veya dönemde teslim edilmesi ya da aksi halde makul sürede teslim yükümlülüğünü belirler. Zürich şirketinin 15 Kasım teslim taahhüdü aldığı bir sipariş ile ‘2026 yılı dördüncü çeyreğinde tahmini sevkiyat’ ifadesi aynı kesinlikte değildir. Sözleşmedeki bağlayıcı teslim hükmü öncelikle yorumlanır.
Malların Mersin’de üretim hattından çıkmış olması, her teslim şekli bakımından satıcının sözleşmedeki teslim borcunu yerine getirdiğini göstermez. Sözleşmede taşıyıcıya teslim, fabrikadan teslim veya varış noktasında teslim kararlaştırılmış olabilir. Taşıma belgeleri, teslim tutanakları, Incoterms atfı ve CISG m.31–32 ayrı incelenir. Ürün hazırlandı denilmesine rağmen hiçbir taşıma ya da teslim belgesi bulunmuyorsa durum yazılı olarak belgelenmelidir. Alıcı, hangi teslim borcunun ne zaman ihlal edildiğini somutlaştırmalıdır.
6. Alıcının seçimlik hakları CISG m.45 ve 46
CISG m.45/1 satıcının sözleşme veya Antlaşma kapsamındaki yükümlülüklerini yerine getirmemesi durumunda alıcının m.46–52’deki haklara başvurabileceğini ve m.74–77 uyarınca tazminat isteyebileceğini düzenler. m.46/1 uygun koşullarda aynen ifa talebine ilişkindir. İsviçreli alıcı halen makineye ihtiyaç duyuyor ve satıcının üretimi tamamlaması mümkün görünüyorsa ilk aşamada gerçek teslimin istenmesi tercih edilebilir. Ancak bir hakkın kullanılması onunla bağdaşmayan başka sonuca otomatik olarak izin vermez.
Avans iadesinin istenmesi için işlem sırası önemlidir: alıcı bir yandan sözleşmenin aynen ifasını sürdürdüğünü söyleyip diğer yandan aynı anda tüm bedeli geri alma talebini tutarsız biçimde kurmamalıdır. Satıcıdan teslim istenirken zarar azaltma ve gecikme kayıtları hazırlanabilir. Ayni ifanın artık istenmediği durumda sözleşmeden dönme koşulları ayrıca ele alınır. Hangi hakkın ne zaman tercih edildiği noter ihtarı, KEP yazışması, sözleşmede belirtilen elektronik bildirim veya güvenilir ticari posta zinciriyle kanıtlanmalıdır.
7. CISG m.47: satıcıya uygun ek süre verilmesi
CISG m.47/1, alıcıya satıcının yükümlülüklerini yerine getirmesi için makul uzunlukta ilave süre belirleme imkânı tanır. Ticari uygulamada bu bildirime Nachfrist de denir. Alıcı, ‘malları bir an önce gönderin’ gibi belirsiz uyarı yerine ürün ve sipariş numarasını, hangi teslimin eksik olduğunu, son teslim tarihini ve bildirimin hangi sözleşmeye dayandığını açıkça yazmalıdır. Sürenin makul olup olmadığı ürünün üretim ve sevk özelliklerine göre değerlendirilir; herkes için sabit yedi gün veya on beş gün kuralı yoktur.
m.47/2, alıcının ek süre içinde belirli çarelere başvurmasını sınırlar; fakat gecikme nedeniyle tazminat hakkını saklı tutar. Satıcı ek süre içinde ifa etmeyeceğini açıkça bildirirse durum ayrıca değerlendirilir. Uygun sürenin başlangıcı ve tebliği konusunda tartışma yaşanmaması için bildirimin gönderilmesi yanında karşı tarafa ulaştığını gösteren kayıt alınmalıdır. İsviçre alıcının yalnız telefon görüşmesinde sert uyarı yapması yerine hukuken anlaşılır ve takip edilebilir yazılı süreci yürütmesi riski azaltır.
8. CISG m.49: sözleşmeden dönme hangi koşullarda mümkün?
CISG m.49/1-a, satıcının yükümlülük ihlalinin CISG m.25 anlamında esaslı ihlal oluşturması halinde alıcıya sözleşmeden dönme hakkı verir. m.49/1-b ise teslim etmeme durumunda alıcının m.47/1 uyarınca verdiği ilave süre içinde mal teslim edilmemesi veya satıcının bu süre içinde teslim etmeyeceğini açıklaması halinde dönme yolunu düzenler. Alıcının ekonomik beklentisinin boşa çıkması tek başına tüm hukuki koşulların kanıtlandığı anlamına gelmez; somut ihlal ve süre açıklığa kavuşturulur.
İsviçre AG açısından hiç teslim yapılmayan bir siparişte m.49/1-b sıklıkla önemli dayanak olabilir. Ancak sözleşmede farklı teslim bölümleri, kısmi teslimler veya alıcının gecikmeye rağmen siparişin sürmesine izin verdiği davranışlar bulunabilir. Satıcının ‘üretim başladı, avansı iade etmiyorum’ açıklaması tek başına dönme hakkının ortadan kalktığını ispatlamaz; bununla birlikte üretim aşaması ve sözleşme istisnaları da değerlendirilir. Bildirim uygun koşullarla açıkça yapıldıktan sonra iade ve faiz talepleri gündeme gelir.
9. CISG m.26: dönme beyanının karşı tarafa bildirilmesi
CISG m.26, sözleşmeden dönmenin ancak diğer tarafa bildirim yoluyla yapılması halinde hüküm ifade edeceğini düzenler. Bu nedenle alıcının şirket içinde ‘siparişi iptal ettik’ şeklinde karar alması yetmez; iradenin satıcıya yöneltilmiş ve anlaşılabilir olması gerekir. Satıcıya verilen ek süre, sözleşmeden dönme açıklaması ve para iadesi talebi aynı metinde yer alabilir; fakat her aşamanın şartları karıştırılmamalıdır.
Örneğin son teslim süresi bitince alıcı yeni bir bildirimle ‘CISG m.49/1-b uyarınca sözleşmeden döndüğümüzü bildiriyoruz; ödenen CHF avansının iadesini talep ediyoruz’ diyebilir. Buna karşın henüz ek süre devam ederken ve satıcı ifa edeceğini bildirirken aynı sonuç kendiliğinden doğmayabilir. Bildirimi imzalayan yetkilinin şirketi temsil yetkisi, sözleşmede kararlaştırılan bildirim adresi ve iletişim diline dikkat edilmelidir. Banka hesabı, tutar ve önceki ödeme tarihleri açık yazılmalıdır.
10. CISG m.81/2: avansın iadesi için doğrudan hukuki dayanak
CISG m.81/1 geçerli sözleşmeden dönmenin tarafları geleceğe ilişkin ifa yükümlülüklerinden kurtarmasını ve buna rağmen tazminat sorumluluğunu ortadan kaldırmamasını düzenler. m.81/2 ise sözleşme kapsamında ödeme veya mal teslimi gerçekleşmişse karşılıklı olarak verilenlerin geri istenebilmesini sağlar. İsviçre şirketi hiçbir mal teslim almamış ve Türk satıcı 100.000 CHF avans almışsa geçerli dönme sonrası ödemenin iadesi yönünden bu hüküm temel değerlendirme noktasıdır.
Ancak banka dekontunda ‘deposit’ veya ‘advance’ yazması her zaman ticari işlemin bütünüyle kanıtlandığı anlamına gelmez. Hangi sözleşmeye ne miktarda ödeme yapıldığı, fatura veya proforma ilişkisi, satıcının kısmi teslim iddiası ve muhtemel karşı alacaklar belirlenir. Sözleşmede ayrı bir cayma bedeli veya teminat hükmü varsa bunların uygulanacak hukuk bakımından etkisi araştırılmalıdır. Sadece satıcının mali sıkıntıda olması iadenin otomatik sağlandığı anlamına gelmez; hak ile tahsil kabiliyeti iki ayrı konudur.
11. CISG m.84/1: avans faizi ne zamandan başlar?
CISG m.84/1, satıcı bedeli geri vermek zorundaysa alıcıya ödemenin yapıldığı tarihten itibaren faiz ödemesini öngörür. Bu kural, sözleşmeden dönme sonrası iade edilecek satın alma bedeli yönünden önemlidir. İsviçre şirketi avansı üç ayrı SWIFT işlemiyle gönderdiyse her ödemenin tarihi ve tutarı faiz hesabında ayrı satırlar halinde gösterilmelidir. Yalnız dönme bildiriminin tarihinden faiz hesaplamak veya tüm taksitleri tek gün ödenmiş kabul etmek doğru bir ilk yaklaşım olmayabilir.
CISG faiz hakkının varlığını düzenlemekle birlikte m.84/1 faiz oranını belli bir yüzde olarak göstermez. Faiz oranının tespitinde sözleşme hükümleri, uygulanacak hukuk ve ilgili uluslararası özel hukuk soruları incelenir. ‘İsviçre frangı için otomatik şu oran geçerli’ diye doğrulanmamış kesin oran yazılmamalıdır. CISG m.78, gecikmiş para borçlarında ayrı bir faiz hükmüdür; sözleşmeden dönme sonrası satış bedeli iadesinde özel m.84 rejimi ile ilişkisi değerlendirilir. Faiz ve tazminat kalemlerinin iki kez sayılmamasına dikkat edilir.
12. CHF ile ödenen avans hangi para biriminde istenir?
İsviçre AG tarafından CHF cinsinden yapılan ödemenin iadesinde sözleşmenin ödeme para birimi, varsa aynen ödeme şartı, tarafların hesabı ve uygulanacak hukuk belirlenmelidir. CISG m.81–84 iadenin esasını düzenlese de her döviz kuru seçeneğini kendi içinde ayrıntılı biçimde çözmez. Türk hukukunun tamamlayıcı olarak uygulanması gereken konularda 6098 sayılı Türk Borçlar Kanunu m.99 yabancı para borcuna ilişkin düzenlemeler içerir.
TBK m.99’a göre yabancı parayla ödeme kararlaştırılmışsa aynen ödeme ifadesi bulunup bulunmaması ile borcun vadesinde ödenip ödenmemesi seçimlik talep açısından önem kazanabilir. Ancak CISG’nin doğrudan düzenlediği konuyu sırf Türk satıcı bulunduğu için TBK 99 ile ikame etmek doğru değildir. Alıcı, dekonttaki CHF tutarını, ödemeden önceki kur ve komisyonları, karşı tarafın banka bilgilerini ve avans iadesinin hangi para birimiyle yapılmasının istendiğini somutlaştırmalıdır. Kur farkı ve banka komisyonu gibi kayıplar ayrıca hukuki dayanak ve ispat gerektirir.
13. CISG m.74 ve 77: avansa ek zarar istenebilir mi?
CISG m.74, sözleşme ihlalinden doğan kaybı ve yoksun kalınan kârı, ihlal eden tarafın sözleşme kurulduğunda öngördüğü veya öngörmesi gereken zarar sınırlarıyla düzenler. Avansın iadesi ayrı bir geri verme talebidir; alternatif tedarikçiyle daha yüksek bedelden alış, acil nakliye veya üretim duruşu kaybı ise koşulları varsa ayrı tazminat başlıkları olabilir. Bu kalemlerin tamamı otomatik olarak satıcıya yüklenemez.
CISG m.77, zarar gören tarafın kaybı azaltmak için makul tedbirler almasını öngörür. İsviçre alıcısı çok daha pahalı bir tedarikçiye geçmeden önce alternatif teklifleri, gecikmenin müşteri taahhütlerine etkisini ve tercihinin neden makul olduğunu dosyalamalıdır. Teslim edilmeyen makineler yerine piyasadan alınan muadil makinelerin faturaları, sevk süresi ve kalite şartları karşılaştırılır. Zararı önlemeye yönelik makul adımlar atılmadığında diğer taraf tazminatın azaltılmasını isteyebilir. İade, faiz ve tazminatın muhasebe tablosunda ayrı izlenmesi çifte talep riskini azaltır.
14. Satıcının fabrika yangını veya tedarik sorunu savunması: CISG m.79
Türk satıcı enerji kesintisi, fabrika yangını, tedarikçi iflası veya lojistik engel nedeniyle teslim edemediğini ileri sürebilir. CISG m.79, kontrol dışında kalan ve sözleşme kurulurken öngörülmesi veya aşılması makul olarak beklenemeyen engeller bakımından belirli koşullarda tazminat sorumluluğundan muafiyet sağlayabilir. Bu maddeyi öne sürmek için yalnız ‘mücbir sebep vardır’ demek yeterli değildir; engelin niteliği, zamanı, etkisi ve kaçınılmazlığı kanıtlanmalıdır.
CISG m.79/4 engelin ve ifaya etkisinin diğer tarafa makul sürede bildirilmesiyle ilgilidir. Önemli hukuki ayrım şudur: m.79/5, bu maddeden doğan muafiyetin tazminat dışındaki diğer hakları bütünüyle ortadan kaldırmadığını belirtir. Dolayısıyla satıcının olası tazminat muafiyeti, geçerli dönme sonrası ödenen satış bedelinin geri verilmesini her durumda engellediği anlamına gelmez. Ancak dönme koşulları, sözleşmedeki özel risk dağılımı ve tarafların davranışları yine somut olarak araştırılır.
15. Kısmi teslim yapıldıysa iade hesabı nasıl kurulur?
Türk satıcı siparişin bir bölümünü gerçekten göndermişse hangi kalemlerin teslim edildiği ve alıcının hangi teslimi kabul ettiği belirlenmelidir. CISG m.51 kısmi teslim veya kısmi uygunluk durumlarında ilgili çarelerin uygulanmasını düzenler; m.82 ise bazı hallerde malların esasen teslim alındığı durumda geri verilememesinin dönme hakkına etkisini ele alır. Bir makinenin tek küçük parçasının gönderilmesiyle tüm üretim hattının teslim edilmesi eşdeğer değildir.
Alıcı iade talebini hazırlarken hiç teslim alınmamış ürünler ile kullanılmış veya geri verilecek ürünlerin bedelini ayrı listeler. CISG m.84/2, alıcının mallardan elde ettiği yararları belirli geri verme hallerinde hesaplaştırmasını düzenler. Geri verme yükümlülüğünü ihmal edip aynı zamanda satış bedelinin tamamını talep etmek uyuşmazlığı karmaşıklaştırabilir. Teslim tutanakları, seri numaraları, stok sayımı ve ürünlerin fiili kullanımı belgelenmelidir. Kısmi iade hesabı sözleşmeden dönmenin bütün sözleşmeyi mi, sadece belirli bölümü mü etkilediğiyle birlikte yapılır.
16. SWIFT MT103 dekontu, proforma ve sipariş teyidi delil olur mu?
İsviçre bankasından Türkiye’ye yapılan ticari ödeme MT103 veya benzeri banka kayıtlarıyla belgelenebilir. Ödeme tarihini, döviz cinsini, gönderen ve alıcı hesaplarını, masrafları ve açıklama kısmındaki sipariş referansını gösteren resmî banka belgesi alınmalıdır. Proforma fatura ve sipariş teyidi, hangi mallar için avans ödendiği konusunda ticari bağ kurar. Ancak ödeme dekontu tek başına malların hiç teslim edilmediğini veya hukuken geçerli sözleşmeden dönme yapıldığını kanıtlamaz.
Olumsuz olayın ispatında üretim raporları, taşıyıcı kayıtları, konteyner veya sevk belgeleri, satıcının e-postaları ve yeni teslim vaatleri önemlidir. İsviçre şirketinin karşı tarafla yaptığı telefon görüşmelerinin yalnız iç notlarını tutması yerine ticari yazışmaları düzenli arşivlemesi yararlıdır. HMK m.199 elektronik belgelerin hukuki delil niteliği açısından önemlidir; belge ibrazının gerektiği durumlarda HMK m.219 ve devamındaki kurallar ayrıca değerlendirilebilir. Kayıtlarda gerçek kişi verileri bulunuyorsa yetkisiz paylaşım yapılmamalıdır.
17. Satıcı konkordato veya iflas sürecindeyse avans nasıl korunur?
Türk üreticinin konkordato başvurusunda bulunması, alıcının CISG bakımından haklarının hiç olmadığı anlamına gelmez; fakat alacağın nasıl ve hangi usulle tahsil edileceğini önemli ölçüde etkileyebilir. Sözleşmeden dönme ve bedelin iadesi talebi ile konkordato alacak bildirimleri farklı işlemlerdir. Mevcut komiser veya mahkeme ilanları, geçici veya kesin mühlet kararları ve alacaklılara gönderilen bildirimler incelenmelidir.
İsviçre şirketi, Türk satıcının ‘şirket kapandı, para kalmadı’ demesi üzerine yalnız beklemek yerine ticaret sicili, mahkeme ve ilan kayıtlarını resmi kaynaklardan doğrulamalıdır. Siparişe ve geri verme talebine ilişkin tarihleri alacak bildirim sürecine uygun olarak korumalıdır. Türk icra veya konkordato mevzuatında açılmış sürelere uyulmaması CISG bakımından haklı olmakla tahsile ulaşmayı birbirinden ayırabilir. Alıcının teminat mektubu, banka garantisi veya bağımsız rehin hakkı bulunuyorsa ayrıca hukuki inceleme yapılmalıdır.
18. Dava, icra ve yetki şartı hangi ülkede değerlendirilmeli?
Satıcının Türkiye’de yerleşik şirket olması, alacağın her olayda otomatik aynı Türk mahkemesinde görüleceği anlamına gelmez. Sözleşmede mahkeme seçimi veya tahkim şartı bulunabilir. 5718 sayılı MÖHUK’un yabancılık unsuru taşıyan sözleşmelere ilişkin 24. maddesi hukuk seçimi bakımından; usul ve milletlerarası yetki hükümleri ise uyuşmazlığın nerede çözümleneceği bakımından ayrıca araştırılır. CISG’nin maddi satım hükümleri kendiliğinden görevli mahkeme veya tahkim yeri seçmez.
İsviçre AG Türk mahkemesinde talepte bulunacaksa şirketin güncel ticaret sicili ve yetkili temsilci belgeleri, sözleşme, banka kayıtları ve ihbarlar hazırlanmalıdır. İİK veya HMK yoluna başvurulacaksa alacağın miktarı ve ödeme para birimi, döviz ve faiz ayrımı açık yazılmalıdır. Yabancı alıcıdan teminat istenip istenmeyeceği konusu da ilgili anlaşmalar ve muafiyetler doğrultusunda ayrıca değerlendirilir. Tahkim şartı varsa acele bir icra veya dava işleminin yetki itirazı riskine yol açabileceği unutulmamalıdır.
19. Örnek: Zürich AG’nin Mersin fabrikasına 120.000 CHF avans ödemesi
Zürich’te kurulu bir AG’nin Mersin’deki fabrikadan 40 adet paketleme makinesi sipariş ettiğini, üç eşit taksitle toplam 120.000 CHF avans gönderdiğini varsayalım. Sözleşmede bağlayıcı teslim tarihi belirlenmiş, fakat hiçbir mal zamanında veya sonradan teslim edilmemiş olsun. Alıcı ilk aşamada her ödemenin hangi proforma veya siparişe ilişkin olduğunu ve paranın Türk satıcının hesabına ulaştığını kanıtlar. Ardından CISG’nin uygulanıp uygulanmadığını, özel imalat istisnalarını ve sözleşmedeki değişiklikleri kontrol eder.
Teslim etmeme devam ediyorsa alıcı m.47’ye uygun makul ek süre bildirebilir; bu süre içinde teslim olmazsa m.49/1-b ve m.26 uyarınca sözleşmeden dönme beyanını değerlendirir. Geçerli dönmeden sonra 120.000 CHF tutarındaki avans bakımından m.81/2 uyarınca geri verme, m.84/1 uyarınca her ödeme tarihinden başlayan faiz talebi incelenir. Eksik kalan makineler yüzünden gerçek ek zarar doğduysa m.74 ve m.77 çerçevesinde delillendirilir. Bu örnek, otomatik tazminat veya tahsil garantisi değildir; dosya koşullarıyla sonuç değişir.
20. İsviçreli şirketler için sözleşme öncesi yedi koruma adımı
İlk olarak Türk tedarikçinin ticaret sicili, temsil yetkisi ve aktif üretim kapasitesi araştırılmalıdır. İkinci olarak sipariş edilen malların teknik özellikleri ve revizyon numaraları açık yazılmalıdır. Üçüncü olarak avansın sözleşmeye bağlı hangi tarihlerde ödeneceği ve hangi belge karşılığında serbest bırakılacağı belirlenmelidir. Dördüncü olarak teslim noktası, taşıyıcıya devir koşulu ve bağlayıcı teslim takvimi belirsiz bırakılmamalıdır. Beşinci olarak üretim ilerleme raporlarının hangi sürelerde paylaşılacağı düzenlenmelidir.
Altıncı olarak gecikme, sözleşmeden dönme, avansın geri verilmesi, teminat ve risklerin dağıtılması için açık hükümler konulmalıdır. Yedinci olarak uygulanacak hukuk, CISG’nin dışlanıp dışlanmadığı, yetkili mahkeme veya tahkim ve bildirim adresleri belirlenmelidir. Bu hükümler satıcının iflas riskini sıfırlamaz ama uyuşmazlık çıktığında hangi hakkın ne zaman doğduğunu açıklığa kavuşturur. İsviçreli alıcı, yüksek avansı yalnız teklif formuna dayanarak göndermek yerine sözleşme ve ödeme güvenliği dosyasını önceden hazırlamalıdır.
21. İade ve faiz için son hukukî kontrol ve resmî kaynaklar
Başvuru öncesi kontrol listesi şöyledir: İsviçre alıcının ve Türk satıcının unvanları, CISG’ye uygun ticari satım olup olmadığı, sözleşmedeki teslim tarihlerinin bağlayıcılığı, ödenen her avans, mal teslimi veya kısmi ifa, m.47 ek süre bildirimi, m.49 dönme koşulları ve m.26 dönme açıklaması tek dosyada değerlendirilir. Ardından m.81/2 geri verme, m.84/1 faiz, m.74 zarar ve m.77 zarar azaltma hesapları birbirinden ayrılır.
Resmî doğrulamada UNCITRAL CISG metni ve taraf statü listesi, İsviçre Federal Mevzuat Portalı Fedlex’teki Borçlar Kanunu ile Türkiye Adalet Bakanlığı mevzuat portalındaki TBK m.99 temel kaynaklardır. Bunların yanında Türk dava ve icra usulüne ilişkin güncel metinler incelenir. Bakırcı & Keskin Hukuk Bürosu, İsviçreli şirketlerin Türkiye’deki satıcılarla sözleşme, avans iadesi ve alacak tahsili bakımından Mersin ve İstanbul ofislerinden belgeye dayalı değerlendirme yapabilir. İsviçre hukukuna ait mahkeme veya usul işlemleri gerektiğinde o ülkede yetkili hukukçuyla koordinasyon değerlendirilmelidir.
İlgili hukuk rehberleri
- İsviçre–Türkiye elektronik EUR.1 ve gümrük belgeleri
- İsviçre’den SWIFT ile gönderilen paranın ispatı
- İsviçre AG’nin Türkiye’de dava açması ve teminat
- Belçika–Türkiye mal satımında geciken teslim ve CISG
- Alman GmbH’nin Türk üreticide özel imalat siparişini iptali
- Yabancı unsurlu sözleşmeye uygulanacak hukuk
- İsviçre şirket sicil kaydının Türkiye’de kullanılması
Resmî mevzuat ve kaynaklar
- UNCITRAL — CISG asıl Antlaşma metni (m.1–84)
- UNCITRAL — CISG taraf devletler ve yürürlük tarihleri
- UNCITRAL — CISG uygulama alanı ve açıklamalar
- İsviçre Fedlex — Borçlar Kanunu (OR)
- Adalet Bakanlığı — 6098 sayılı TBK m.99
- Adalet Bakanlığı UYAP — yabancı para borcu ve TBK m.99
- Adalet Bakanlığı — 5718 sayılı MÖHUK hukuk seçimi ve sözleşmeler
Kaynak doğrulaması: 3 Kasım 2026. Somut sözleşmenin imza tarihi, mal türü, seçim ve uygulanacak mevzuat işlem tarihinde ayrıca incelenir.
12 Sık Sorulan Soru
1. İsviçre AG Türk üreticiye CHF avans ödediyse CISG uygulanır mı?
İşyeri bağlantıları ve sözleşme kapsamı m.1–3 ve m.6 şartlarını sağlıyorsa Türkiye–İsviçre ticari mal satımında CISG uygulanabilir.
2. Türk satıcı malları hiç teslim etmeyince avans otomatik iade edilir mi?
Geri verme talebi için özellikle geçerli sözleşmeden dönme koşulları ve CISG m.81/2 değerlendirilmelidir.
3. CISG m.47 ek süre vermeyi zorunlu mu kılar?
Teslim etmeme halinde m.49/1-b yoluyla dönme için verilen uygun ek süre önemlidir; esaslı ihlalde m.49/1-a ayrıca değerlendirilebilir.
4. Sözleşmeden dönme için bildirim gerekli mi?
Evet. CISG m.26 uyarınca dönmenin karşı tarafa bildirilmesi gerekir.
5. CISG m.84 faiz hangi tarihten başlar?
Satıcı satış bedelini geri vermek zorundaysa m.84/1 ödemenin yapıldığı tarihten itibaren faizi düzenler.
6. CISG CHF avansı için faiz oranını yüzde kaç belirler?
CISG m.84 sabit bir faiz oranı belirtmez; oran ilgili sözleşme ve uygulanacak hukuk kurallarıyla değerlendirilir.
7. İsviçreli alıcı kur farkını ayrıca isteyebilir mi?
Kur ve para birimi talebi, sözleşme, CISG iade hükümleri ve tamamlayıcı hukuk kapsamında somut olarak incelenir.
8. Makine özel imalat ise CISG uygulanmaz mı?
Otomatik olarak hayır. CISG m.3 malzeme ve hizmet ağırlığına göre değerlendirme gerektirir.
9. Satıcı fabrika yangını nedeniyle teslim edemediyse avans tutulabilir mi?
CISG m.79 tazminat muafiyetini etkileyebilir, ancak m.79/5 diğer çareleri otomatik ortadan kaldırmaz; geçerli dönme ve iade ayrıca incelenir.
10. Kısmi teslim varsa avansın tamamı geri alınır mı?
CISG m.51, m.81–84 ve teslim edilen malların iadesi ile yarar hesabı somut olarak incelenir.
11. SWIFT dekontu tek başına iade davasını kazandırır mı?
Hayır. Dekont ödeme ispatına yardım eder; ticari sözleşme, teslim etmeme ve dönme süreci de belgelenmelidir.
12. İsviçre şirketi Türkiye’de avans iade davası açabilir mi?
Şirketin temsil yetkisi, sözleşme, mahkeme veya tahkim şartı ve ilgili Türk usul hükümleri kontrol edilerek dava veya tahsil yolu değerlendirilebilir.
Mersin ve İstanbul ofis haritaları
Mersin: Bakırcı & Keskin Hukuk Bürosu, Mersin Merkez.
İstanbul: Maslak Ahi Evran Caddesi Polaris Plaza No:21 Kat:9, 34475 Sarıyer/İstanbul.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
Bakırcı & Keskin Hukuk Bürosu sitesinden daha fazla şey keşfedin
Son gönderilerin e-postanıza gönderilmesi için abone olun.
