Pazarlamacının Tahsil Ettiği Parada Hapis Hakkı Bildirimi | Word
Pazarlamacının tahsil ettiği para üzerinde hapis hakkı bildirimi, işveren hesabına ve özel tahsil yetkisiyle müşteriden alınmış paranın, pazarlamacılık ilişkisinden doğan alacağın güvencesi olarak alıkonulduğunu işverene açıklar. Dayanak 6098 sayılı Türk Borçlar Kanunu m.458/1 hükmüdür. Muaccel alacaklar güvence kapsamındadır. Henüz muaccel olmayan alacaklar bakımından ayrıca işverenin ödeme güçsüzlüğüne düşmesi gerekir. Müşteriden para alma yetkisi ise TBK m.452/2 kapsamında özel olarak bulunmalıdır.
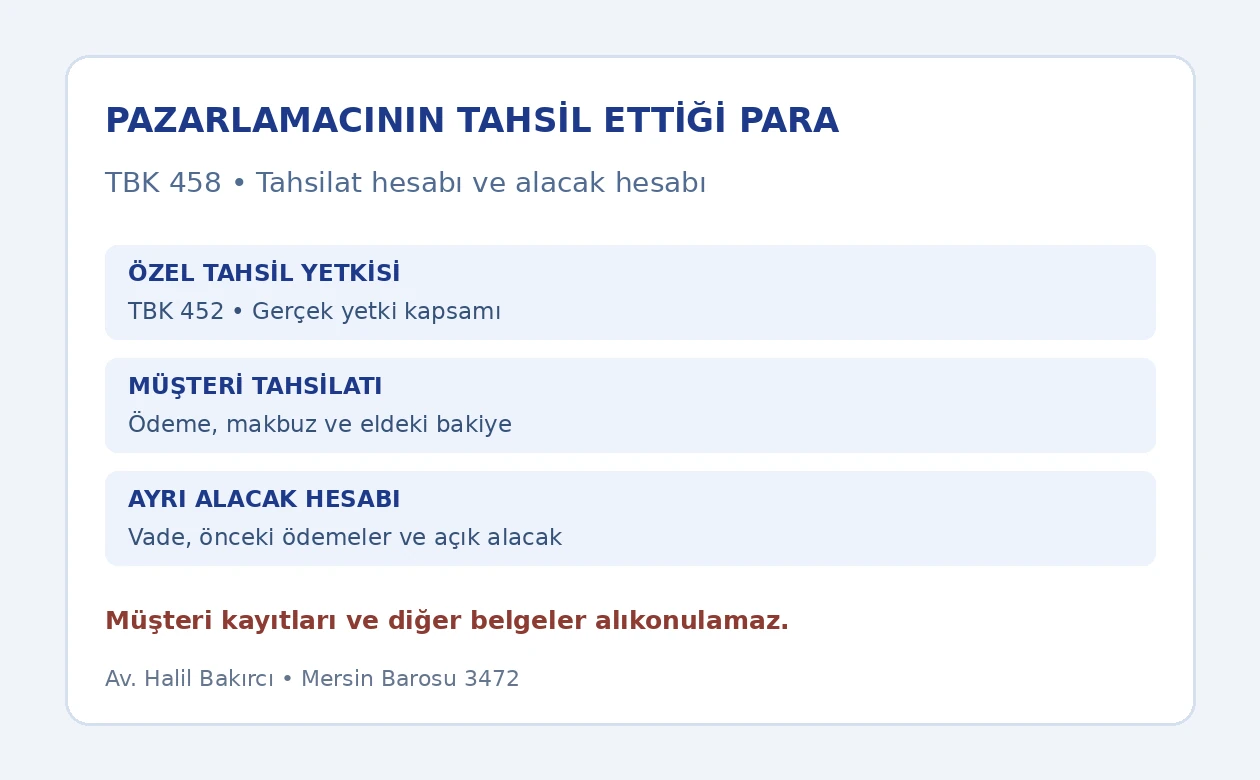
Bu bildirimin konusu, müşterinin işverene yaptığı gerçek ödeme ile pazarlamacının işverenden olan kendi alacağının birbirinden ayrılmasıdır. Tahsilat listesi ve alacak listesi iki ayrı hesaptır. Düzenlenebilir Word dosyası bildirim metnini ve bu iki hesabı eşleştiren çalışma çizelgesini içerir. Hak, paranın kişisel harcamada kullanılması veya ücretin kendiliğinden ödenmiş sayılması anlamına gelmez. TBK m.458/2 gereğince araç ve taşıma belgeleri, fiyat tarifeleri, müşteri kayıtları ve diğer belgeler alıkonulamaz.
Bildirimin muhatabı sözleşmedeki işverendir
Yazı, pazarlamacının çalıştığı ticari işletme sahibi işverene yöneltilir. Müşteriden para alınmış olması, müşteriyi pazarlamacının ücret borçlusu yapmaz. Bildirimde işverenin sözleşmedeki gerçek adı veya unvanı, adresi ve ilişki referansı bulunur. Müşteri ise tahsilatın kaynağı olarak ek hesapta gösterilir. İşverenin müşteriden olan satış alacağıyla pazarlamacının işverenden olan alacağı ayrı kişiler arasındaki borç ilişkileridir; iki tutarın aynı olması bu ayrımı ortadan kaldırmaz.
Muhatap unvanı seçilirken bordroyu, sözleşmeyi ve yetki belgesini düzenleyen kişi birlikte incelenir. Şirket markasıyla şirketin hukuki unvanı aynı bilgi değildir. Grup içindeki başka şirketin adı, ücret ödemesini fiilen gerçekleştirmiş olsa bile açıklamasız biçimde sözleşmedeki işverenin yerine konulmaz. Belge üzerinde temsilci varsa temsil ettiği işveren belirtilir. İşveren hesabına yapılan tahsilatın hangi tüzel kişiye ait olduğunu gösteren kayıt, bildirimin doğru muhataba gönderilmesini sağlar.
TBK 448 kapsamındaki çalışma ilişkisi belirlenir
TBK m.448, sürekli olarak ticari işletme sahibi işveren hesabına ve işletme dışında işlemlere aracılık edilmesini; yazılı anlaşma varsa belirlenen işlemlerin yapılmasını düzenler. İşveren karşılığında ücret ödemeyi üstlenir. Bildirimin ilk incelemesi, fiilî çalışmanın bu unsurlarını ortaya koyar. Sadece görev adında pazarlama yazması yeterli değildir. İşletme içindeki başka bir görev veya tek işlem için bağımsız aracılık, bu özel hizmet ilişkisine aynı başlıkla yerleştirilmez.
Sözleşmenin başlangıcı, çalışma dönemi, saha görevi ve işveren hesabına faaliyet kayıtları dosyada görülür. Yazılı görev tanımı ile fiilî müşteri ziyaretleri birbirini tamamlar. Bildirimin amacı bütün çalışma ilişkisinin genel değerlendirmesini yapmak değildir; tahsil edilmiş belirli paranın hangi ilişki içinde alındığını açıklamaktır. Gerçek işveren ve gerçek çalışma dönemi belirlenmeden başka bir dönemin alacağı bu güvence hesabına eklenmez. Böylece güvence konusu para ile alacağın hukuki ilişkisi açık kalır.
İşlem yapma yetkisi özel tahsil yetkisini karşılamaz
TBK m.452, aksine yazılı anlaşma olmadıkça pazarlamacının yalnız aracılığa yetkili olduğunu düzenler. İşlem yapma yetkisi verilmişse olağan hukuki işlem ve fiiller bu yetkiye girer; buna rağmen müşteriden tahsilat ve ödeme günlerini değiştirme için özel yetki gerekir. Satış sözleşmesi kurma veya sipariş alma belgesi, içeriği incelenmeden para toplama yetkisi olarak sunulmaz. M.458’in para üzerindeki düzenlemesi de tahsil yetkisine dayanılarak alınmış parayı esas alır.
Yetki dosyasında yetkiyi veren, pazarlamacı, kapsam, uygulanacak müşteri veya işlem grubu ve gerçek düzenlenme tarihi gösterilir. Belgede belirli ödeme kanalı ya da sınır varsa tahsilatın buna uygunluğu incelenir. İşletmenin para toplamak için verdiği makbuz ile tahsil yetkisinin hukuki dayanağı ayrı belgelerdir. Makbuzun bulunması tek başına yetkinin bütün sınırlarını açıklamaz. Yetki belgesinde olmayan bir müşteri, dönem veya işlem, daha yüksek güvence tutarı elde etmek için listeye eklenmez.
Tahsilatın gerçekten gerçekleşmiş olması gerekir
Tahsilat cetveli, müşteriden alınmış gerçek parayı gösterir. Sipariş tutarı, düzenlenmiş fatura ve ödeneceği bildirilen bedel ayrı verilerdir. Henüz ödenmeyen fatura bu başvuruda elde bulunan para diye yazılmaz. Her tahsilatta müşteri veya işlem referansı, ödeme tarihi, para birimi, alınmış tutar ve makbuz ya da ödeme kaydı bulunur. İşveren hesabına alınan ödeme ile pazarlamacıya kişisel olarak gönderilen farklı bir ödeme aynı satırda birleştirilmez.
Ödeme doğrudan işverenin banka hesabına ulaşmışsa, pazarlamacının o parayı elinde tuttuğu yönünde beyan verilmez. Bildirim, pazarlamacının mevcut kontrolünde bulunan ve özel yetkili tahsilata bağlı parayı açıklamalıdır. Daha önce işverene teslim edilen miktar da eldeki bakiye içinde gösterilmez. Nakit sayımı, teslim belgesi ve banka hareketi birbirinin yerine kullanılmadan karşılaştırılır. Aynı makbuzun iki farklı dosyada görünmesi, iki kez tahsilat yapıldığının kanıtı değildir.
Tahsilat hesabının işverene açıklanması
TBK m.397, işçinin işveren için üçüncü kişiden aldığı şeyleri, özellikle paraları teslim etme ve bunlar hakkında hesap verme borcunu düzenler. Pazarlamacılıkta özel hüküm bulunmayan konularda m.469 uyarınca genel hizmet hükümleri uygulanır. M.458’deki güvence, tahsilatın kaynağını saklama veya işverene hesap vermeyi bırakma gerekçesi oluşturmaz. Bildirime eklenen tahsilat dökümü, paranın müşterinin hangi işleminden geldiğini ve halen hangi miktarın bulunduğunu gösterir.
Hesapta alınan toplam, işverene gerçekleşmiş teslimler ve eldeki bakiye ayrı yazılır. Teslim belgesindeki tarih ile müşterinin ödeme tarihi karıştırılmaz. Eldeki miktara ilişkin farklı kayıt varsa aradaki fark açıkça açıklanır. İşverenin cari hesap yazısı, pazarlamacının tahsil makbuzlarıyla aynı müşteri ve işlem üzerinden karşılaştırılır. Her müşteri için gereksiz kişisel bilgi eklenmeden işlem bağlantısını belirleyen kayıtlar kullanılır; müşteri dosyasının tamamı ödeme baskısının aracı hâline getirilmez.
Güvence altına alınan alacak ayrı bir listedir
TBK m.458/1’in alacak şartı, pazarlamacılık ilişkisinden doğan alacağı esas alır. Başvuran, her kalemin türünü, dönemini, dayanağını ve ödeme durumunu kendi hesabında gösterir. Ücret, komisyon veya iş gideri adı kullanılması tek başına alacağın doğduğunu ve miktarını kanıtlamaz. Sözleşme, ücret cetveli, gider belgesi ve gerçekleşmiş ödemeler ilgili kaleme bağlanır. İşverenle başka bir hukuki ilişkiden doğan para istemi, pazarlamacılık alacağı gibi adlandırılarak bu listeye geçirilmez.
Alacak hesabında ilk tutar, önceki ödemeler ve halen açık kalan bölüm ayrılır. Müşteriden tahsil edilen satış bedeli, pazarlamacının komisyon tutarı değildir. Komisyonun oranı ve dayanağı kendi sözleşme ve işlem kayıtlarından çıkarılır. Eldeki tahsilatın tamamı, yalnızca büyük bir tutar olduğu için pazarlamacının kesin ücret alacağı ilan edilmez. Bildirimin sonuç bölümünde hem güvence altına alınan alacak hem hapis hakkı açıklanan para kapsamı ayrı belirtilir.
Muacceliyet ve ödeme güçsüzlüğü farklı koşullardır
M.458, muaccel alacakları ve işveren ödeme güçsüzlüğüne düştüğünde henüz muaccel olmayan alacakları birbirinden ayırır. Temel Word örneği, ödeme zamanı gelmiş alacak için hazırlanmıştır. Bu nedenle alacak cetvelinde gerçek vade ve vadenin dayanak belgesi bulunur. Sözleşme sona ermişse TBK m.442 uyarınca sözleşmeden doğan borçların sona ermeyle muaccel olması kuralı ayrıca uygulanır. Aynı maddede belirli aracılık alacaklarının muacceliyetinin yazılı anlaşmayla ertelenmesi ve ürün, ciro veya kâr paylarının ödeme zamanı için özel hükümler bulunur. Bu nedenle alacak cetveli sona erme tarihi ve varsa kanuni istisnanın koşullarıyla birlikte hazırlanır; sözleşme bitmişken yalnız eski ödeme takvimi esas alınmaz.
Henüz ödeme zamanı gelmeyen alacak için bu özel hak ileri sürülecekse işverenin ödeme güçsüzlüğüne ilişkin gerçek olay ve belgeler ayrıca gösterilmelidir. İşverenin bir hesap kalemine itiraz etmesiyle ödeme güçsüzlüğü aynı şey değildir. “Maaş gecikti” cümlesi bütün henüz muaccel olmayan alacakların koşulsuz güvenceye alınması sonucu olarak kullanılmaz. Bu ikinci kategori, olaya ve kanuni koşula göre ayrı açıklanır; elde belge bulunmadan hazır forma ödeme güçsüzlüğü beyanı yazılmaz.
Müşteri kayıtlarının alıkonulması açıkça yasaktır
TBK m.458/2, araç ve taşıma belgelerini, fiyat tarifelerini, müşterilerle ilgili kayıtları ve diğer belgeleri alıkoyma yasağı getirir. Bildirim yalnız tahsil edilmiş para konusu için kullanılır. Müşteri listesi, satış evrakı veya fiyat tarifesi, işverenin alacağı ödemesi için elde tutulacağı belirtilen ek güvenceye dönüştürülmez. Hesap ekine gerekli kayıt bilgilerinin yazılmasıyla belgelerin iadesini reddetmek farklı işlemlerdir. Kanunun açık yasağı, para üzerindeki hakkın sınırından bağımsız olarak korunur.
İade edilecek belgeler için ayrı teslim listesi hazırlanır. Bu liste, para ve alacak cetvelinden farklı başlık taşır. Belgelerin işverene teslim edildiği tarih ve alan kişi gerçek tutanakla gösterilir. İşverenin müşteri kayıtlarına erişiminin kapatılması veya şirket belgelerinin kişisel hesabın kontrolünde bırakılması, bu formun talebi değildir. M.460’taki sözleşme sonu iade düzeni okunurken hapis hakkının saklı tutulması ifadesi, m.458/2’deki açık belge yasağını ortadan kaldırıyormuş gibi kullanılmaz.
Hapis hakkı ücretin kendiliğinden tahsili değildir
Bildirimde paranın güvence için alıkonulduğu açıklanır. Bu açıklama, müşterinin ödediği bedelin pazarlamacının kişisel geliri olarak harcanmasını içermez. Bir para üzerinde güvence hakkının bulunması ile kendi alacağının ödenmiş olduğunun kabulü aynı hukuki sonuç değildir. İşverenin ücret ödemesi, ayrı tahsilat hareketidir. Başvuran, işverenden henüz almadığı ücreti aldı olarak kaydetmez; elindeki müşteri parasını da açıklamasız bir ücret ödeme belgesine dönüştürmez.
Alacak ve tahsilatın farklı para birimleri taşıması durumunda bu farklılık korunur. Belgede bulunmayan kur ve çevrim günüyle iki tutar eşitlenmez. İşverene yapılan para teslimi ile işverenin pazarlamacıya yaptığı ödeme ayrı hareketler olarak hesapta yer alır. Aynı bankacılık hareketi iki karşılıklı ödemeyi gösteriyormuş gibi yazılmaz. Sonraki bir ödeme veya tarafların gerçek hesap düzenlemesi bulunduğunda bunun belgesi ayrıca değerlendirilir; ilk bildirimden otomatik takas sonucu çıkarılmaz.
Muaccel alacak için işverene bildirim örneği
Aşağıdaki örnek ödeme zamanı gelmiş, belgeli pazarlamacılık alacağı içindir. Özel tahsil yetkisi, gerçek tahsilat ve mevcut para kontrolü bulunmadan aynı beyan kullanılmaz. Henüz muaccel olmayan alacak için ödeme güçsüzlüğünün gerçek dayanağı ayrıca hazırlanır.
[SÖZLEŞMEDEKİ İŞVERENİN GERÇEK ADI / TAM UNVANI]’NA
Muhatap adresi: [ ]
Bildiren pazarlamacı: [Ad, soyad ve adres]
Pazarlamacılık sözleşmesi: [Gerçek tarih ve referans]
Özel tahsil yetkisi: [Yetkiyi veren, tarih ve kapsam]
Konu: TBK m.458 uyarınca, özel tahsil yetkisiyle alınmış ekli müşteri parası üzerinde muaccel pazarlamacılık alacağının güvencesi için hapis hakkı bildirimi.
1. İşletmeniz hesabına yürüttüğüm [gerçek saha faaliyeti ve çalışma dönemi] kapsamındaki pazarlamacılık ilişkisi [gerçek sözleşme ve kayıt] ile gösterilmiştir. Müşteriden tahsilat için verilmiş özel yetkim [gerçek belge ve kapsam] şeklindedir.
2. Bu yetkiyle alınan müşteri ödemeleri ek tahsilat çizelgesinde makbuz, tarih, işlem ve tutar bazında açıklanmıştır. İşletmenize daha önce teslim edilen [gerçek tutar] düşüldükten sonra mevcut tahsilat bakiyesi [belgeli tutar ve para birimi]dir. Bildirim konusu para [gerçek kontrol ve kayıt açıklaması] ile belirlenmiştir.
3. Pazarlamacılık ilişkisinden doğan [gerçek alacak türü ve dönem] alacağımın ödeme zamanı [gerçek vade ve dayanak] ile gelmiştir. Önceki ödemeler dikkate alınarak mevcut muaccel bakiye [gerçek tutar ve para birimi] olarak ayrı alacak çizelgesinde gösterilmiştir.
4. TBK m.458/1 uyarınca belirtilen muaccel alacağın güvencesi için, ek tahsilat çizelgesinde kapsamı belirtilen para üzerinde hapis hakkımı kullandığımı bildiriyorum. Müşteri tahsilatı hakkında hesap bilgileri ekte sunulmuştur. M.458/2’deki belgeler bu bildirimin alıkoyma konusu değildir.
Talep: Açıklanan alacağın [gerçek ödeme bilgisi] üzerinden ödenmesini; alacak veya tahsilat hesabında farklılık ileri sürülüyorsa bunun ilgili işlem ve ödeme belgesiyle açıklanmasını; cevabın [gerçek iletişim kanalı] üzerinden gönderilmesini istiyorum.
Ekler: [Sözleşme ve görev kaydı]; [özel tahsil yetkisi]; [müşteri ödeme kayıtları ve önceki teslimler]; [tahsilat–alacak çizelgesi]; [alacak vadesi ve ödeme belgeleri]; [varsa ayrı belge teslim tutanağı].
Gerçek bildirim tarihi: [ ]
Bildiren: [Ad ve soyad]
İmza: [Gerçek imza]
Pazarlamacının tahsil ettiği para üzerinde hapis hakkı bildirimini ve iki ayrı hesap çizelgesini Word olarak indirin. Cetvelde yalnız gerçekleşmiş tahsilatlar ve gerçek alacak belgeleri kullanılır. Form otomatik ücret tahsili veya gerçekleşmiş kişisel harcama beyanı içermez.
İşverenin cevabı hangi kayıtlarla karşılaştırılır?
Cevapta önce tahsil yetkisinin kapsamı, ardından hangi müşteri ödemesinin hangi makbuzla bağlantılı olduğu karşılaştırılır. İşverenin mevcut paranın daha önce teslim edildiği iddiası varsa gerçek teslim kaydı incelenir. Müşterinin satış borcunun kapandığı bilgisinin bulunması, pazarlamacının kendi alacağının ödendiğini göstermez. İşveren ödeme yaptığını bildirirse tutar, alıcı, tarih ve alacak dönemi kontrol edilir. Bir hesap düzeltme yazısı, tek başına fiilî para hareketi olarak kaydedilmez.
Güvence altındaki alacağın bir kısmı gerçekten ödenmişse kalan alacak yeniden gösterilir. Tahsilat hesabında da yeni müşteri ödemesi veya işverene para teslimi kendi belgesiyle işlenir. İlk bildirimdeki eski toplamlar açıklamasız kullanılmaz. Başvuran, cevap sonrasında hangi paranın hangi alacak için halen hak konusu edildiğini açık tutar. Tam veya kısmi ödeme ile para teslimi üzerinde gerçek bir düzenleme yapılmışsa bu düzenlemenin tarihi, kapsamı ve gerçekleşmiş aşaması kaydedilir.
Gönderim, süre ve dosyanın güncel tutulması
TBK m.458 bu işverene bildirim için herkes bakımından geçerli sabit bir yedi, on veya otuz günlük cevap süresi koymaz. Dilekçeye böyle bir kanuni son gün eklenmez. Alacağın gerçek vadesi ile bildirimin gönderildiği tarih ayrı yazılır. Gönderilen nüsha, eklerin tam listesi ve ulaştırma kaydı birlikte saklanır. Hapis hakkı açıklaması, ücret veya komisyon alacağı için dava, arabuluculuk ya da takip işlemi yapılmış olduğunun kanıtı değildir.
Yeni hesap hazırlanırken eski tahsilat listesi silinerek yerine başka bir liste geçirilmez. Düzeltmenin konusu, önceki satır ve yeni belge bağlantısıyla açıklanır. Bir makbuzun iptal edilmesi ile müşteriye paranın fiilen geri verilmesi ayrı kayıtlardır. Aynı şekilde bir ücret kaydının kapatılmasıyla çalışana ödeme yapılması karşılaştırılır. Bildirim dosyası hem müşteriden alınan paranın hesabını hem pazarlamacının açık alacağını gösterdiğinde işverenin hangi kayda cevap verdiği denetlenebilir hâle gelir.
İlgili içerikler ve resmî kanun kaynakları
Pazarlamacılık sözleşmesi rehberi ilişkinin genel çerçevesini açıklar. Tahsisli bölge komisyonu talebi m.455 kapsamındaki ayrı ücret istemidir. Müşteri borcu kesintisine itiraz ise m.451’deki garanti yasağını konu alır. Bu bildirim, gerçek tahsilatın güvence olarak alıkonulduğu özel işlemi açıklar.
TBK m.448, 452 ve 458 hükümleri 9 Ekim 2026 tarihinde Adalet Bakanlığı mevzuat sistemindeki kanun metninden kontrol edilmiştir. M.397, 458, 460 ve 469 hükümleri ayrıca Bakanlığın resmî Türk Borçlar Kanunu nüshasından okunmuştur. Özel tahsil yetkisi ile belge alıkoyma yasağı örnekte ayrı tutulmuştur.
Sık sorulan sorular
Bu para bildiriminin kanuni maddesi nedir?
TBK m.458/1, pazarlamacının tahsil yetkisine dayanarak müşteriden aldığı para üzerinde belirtilen alacakların güvencesi için hapis hakkını düzenler.
Satış sözleşmesi kurma yetkisi tahsilata yeter mi?
TBK m.452/2 müşteriden tahsilat için özel yetki arar. İşlem yapma yetkisi tek başına bunun yerine konulmaz.
Henüz ödenmemiş fatura bu hesaba yazılır mı?
Bu örnek alınmış gerçek paraya ilişkindir. Fatura veya ödeme sözü, elde bulunan tahsilat diye gösterilmez.
İşveren hesabına yatan para elimdeymiş gibi belirtilir mi?
Doğrudan işverene ulaşmış para, pazarlamacının mevcut kontrolündeki para olarak bildirilmez. Gerçek ödeme kanalı korunur.
Vadesi gelmeyen alacak için koşul nedir?
M.458/1 bu alacaklar için işverenin ödeme güçsüzlüğüne düşmesini arar. Gerçek durum ve belgeler ayrıca açıklanır.
Müşteri listesi ödeme yapılana kadar tutulabilir mi?
M.458/2 müşteri kayıtları ve belirtilen diğer belgelerin alıkonulmasını yasaklar. Para güvencesi bu yasağı kaldırmaz.
Tahsil edilmiş parayı kişisel harcamada kullanabilir miyim?
Hapis hakkı bildirimi kişisel harcama yetkisi vermez. Para hesabı ve güvence altındaki alacak ayrı tutulur.
Hapis hakkı bütün ücreti tahsil etmiş sayılmak mıdır?
Güvence ile ücret ödemesi farklıdır. Gerçek işveren ödemesi bulunmadan ücret tahsil edilmiş kaydı yapılmaz.
Kanun işverene sabit cevap günü koyar mı?
TBK m.458 bu bildirim için sabit cevap süresi düzenlemez. Alacağın gerçek muacceliyet tarihi ayrıca belirlenir.
Word örneği hangi alacak için hazırlanmıştır?
Temel metin muaccel, belgeli pazarlamacılık alacağı içindir. Henüz muaccel olmayan alacağın ödeme güçsüzlüğü koşulu ayrıca belgelenir.
İstanbul ve Mersin ofisleri
İstanbul · Polaris Plaza
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbulMersin · Profit İş Merkezi
İhsaniye Mahallesi, 4903. Sokak, Profit İş Merkezi No:23, Kat:3, Daire:14, 33070 Akdeniz/MersinHukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
