Tam Hâkimiyette Denkleştirilmeyen Talimat Kaybı İçin Alacaklı Tazminat Dava Dilekçesi | TTK 206
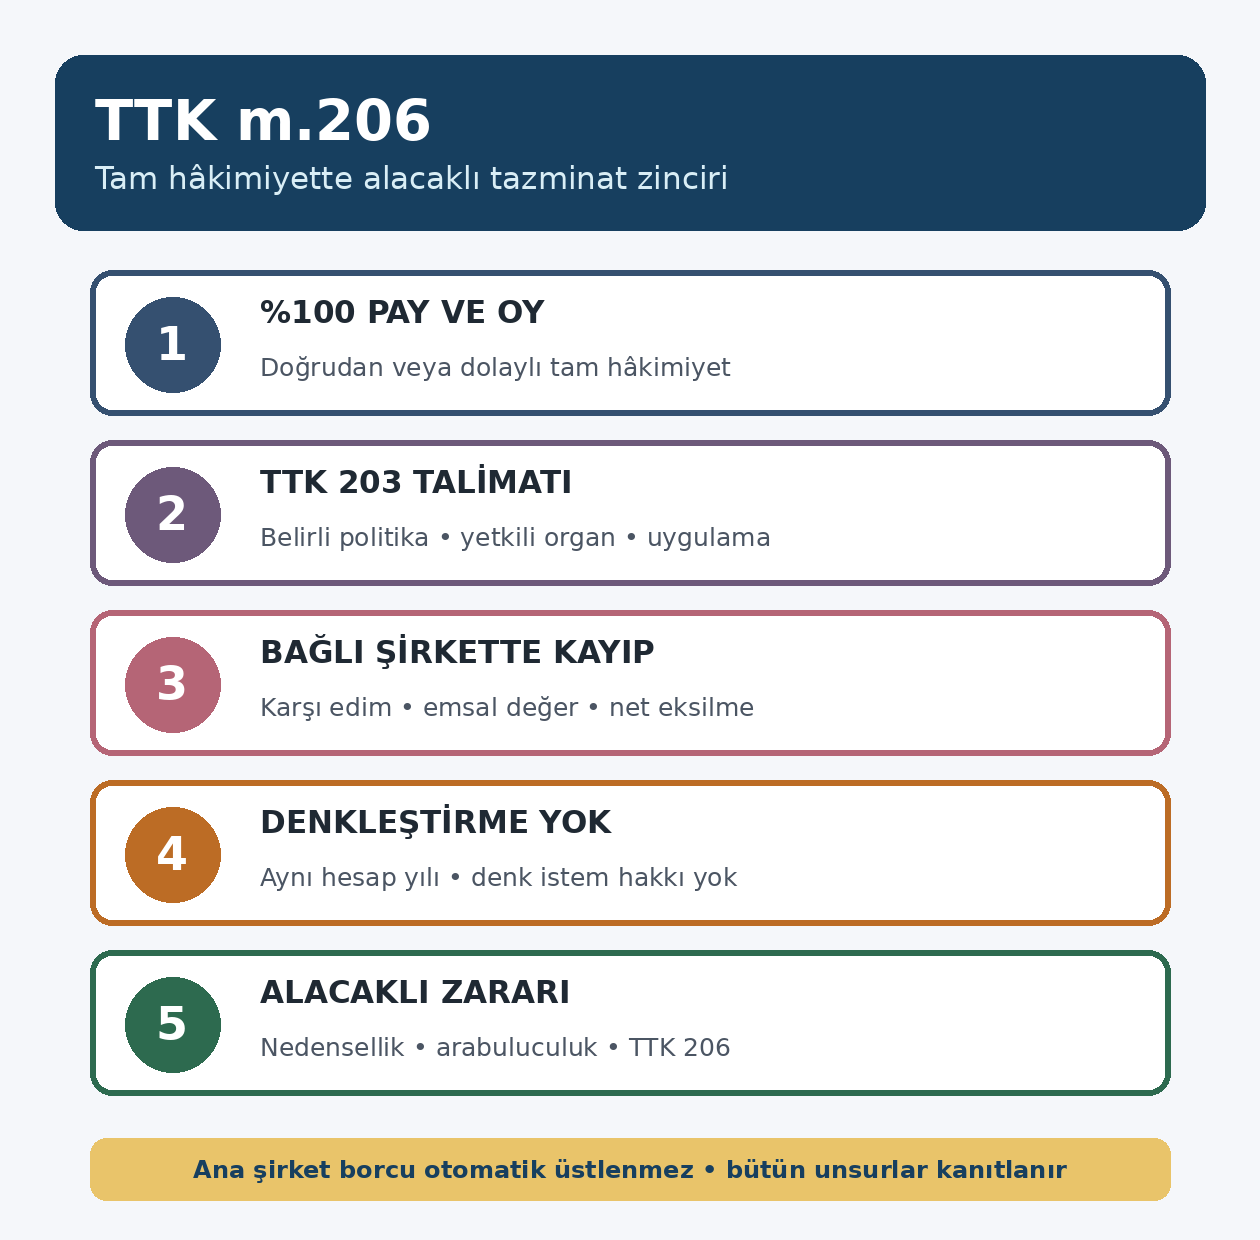
Kısa ve net cevap: TTK 206 alacaklı tazminat dava dilekçesi, bağlı şirketin pay ve oy haklarının doğrudan veya dolaylı olarak yüzde yüzüne sahip hâkim şirketin TTK m.203 kapsamında verdiği talimat nedeniyle bağlı şirkette kayıp doğması; bu kaybın aynı hesap yılı içinde denkleştirilmemesi veya zamanı ve şekli belirtilmiş denk bir istem hakkı tanınmaması yüzünden alacaklının zarara uğraması hâlinde kullanılır. Dava, bağlı şirketin her borcunu ana şirkete yükleyen genel bir garanti davası değildir. Yüzde yüz tam hâkimiyet, belirli talimat, bağlı şirketteki kayıp, hesap yılı sonundaki denkleştirme eksikliği, alacaklının zararı ve nedensellik ayrı ayrı belgeyle kurulmalıdır. Para tazminatı isteneceği için TTK m.5/A kapsamındaki dava şartı arabuluculuk son tutanağı da dava dilekçesine eklenmelidir.
TTK m.206 hangi özel alacaklı zararını düzenler?
TTK m.206, şirketler topluluğunda yalnız tam hâkimiyet hâline ilişkin özel bir alacaklı korumasıdır. TTK m.203’e göre bir ticaret şirketi, bir sermaye şirketinin paylarının ve oy haklarının doğrudan veya dolaylı olarak yüzde yüzüne sahipse hâkim şirketin yönetim kurulu, topluluğun belirlenmiş ve somut politikalarının gereği olmak şartıyla bağlı şirketin yönetimine ilişkin talimat verebilir. Talimat kayıp doğurabilecek nitelikte olsa bile bağlı şirket organları kural olarak bu talimata uymak zorundadır. Buna karşılık m.204, bağlı şirketin ödeme gücünü açıkça aşan, varlığını tehlikeye düşüren veya önemli varlıklarını kaybetmesine yol açabilecek talimatları yasaklar.
Alacaklı bakımından dava hakkı, hâkim şirketin varlığıyla kendiliğinden doğmaz. Talimat dolayısıyla bağlı şirkette ekonomik kayıp oluşmalı; kayıp ilgili hesap yılı içinde fiilen denkleştirilmemeli veya zamanı ve şekli açıkça belirtilerek şirkete denk değerde bir istem hakkı tanınmamalıdır. Alacaklı da bu durum nedeniyle kendi malvarlığında zarar doğduğunu göstermelidir. Borcun yalnız vadesinde ödenmemesi, TTK m.206’nın bütün unsurlarının gerçekleştiğini tek başına kanıtlamaz.
Bu yol, olağan hâkimiyet rejimindeki TTK m.202/1-c davasıyla aynı değildir. m.202/1-c, hâkimiyetin hukuka aykırı kullanılması nedeniyle şirket zararının şirkete ödenmesini alacaklının da isteyebilmesini düzenler. m.206 ise yüzde yüz pay ve oy hâkimiyetinde, m.203 talimatından doğan ve denkleştirilmeyen kayıp yüzünden zarara uğrayan alacaklının hâkim şirkete ve kayıptan sorumlu yönetim kurulu üyelerine yönelteceği özel tazminat davasıdır. Dilekçede hâkimiyet oranı ve talimatın hukuki kaynağı yanlış bölüme yerleştirilmemelidir.
Dava açmadan önce altı unsur nasıl doğrulanır?
Birinci unsur tam hâkimiyettir. Hâkim şirketin bağlı şirketin hem paylarının hem oy haklarının doğrudan veya dolaylı olarak yüzde yüzüne sahip olduğu tarihsel olarak gösterilir. Güncel ticaret sicili kaydı tek başına geçmiş hesap yılındaki yapıyı her zaman kanıtlamaz. Pay defteri, MKK kayıtları, iştirak zinciri, birleşme veya devir belgeleri ve oy haklarını etkileyen sözleşmeler talimat tarihindeki durumla eşleştirilir.
İkinci unsur belirli talimattır. Hâkim şirket yönetim kurulunun veya yetkili karar mekanizmasının, topluluğun belirlenmiş ve somut politikasına dayandırdığı hangi yönlendirmeyi verdiği açıklanır. “Ana şirket yönetti” gibi soyut anlatım yeterli bir olay zinciri kurmaz. Talimatın tarihi, göndereni, muhatabı, konusu, bağlı şirket organındaki uygulama kararı ve icra işlemleri ayrı yazılır. Yazılı karar bulunmuyorsa yazışmalar, raporlar, bütçe emirleri ve uygulama kayıtları üzerinden talimatın varlığı hukuka uygun delillerle gösterilmelidir; olmayan bir yönetim kurulu kararı varmış gibi yazılmaz.
Üçüncü unsur bağlı şirkette kayıptır. Kayıp; varlık veya fon çıkışı, emsalsiz düşük bedelli işlem, karşılıksız teminat, kârlı faaliyetten vazgeçme, önemli bir varlığın devri ya da başka ölçülebilir ekonomik eksilme biçiminde olabilir. Dava dilekçesi yalnız işlem tutarını değil, bağlı şirketin işlem öncesi ve sonrası ekonomik durumunu, karşı edimi ve emsal piyasa koşulunu karşılaştırmalıdır. Muhasebe kaydı, banka hareketi ve bağımsız değerleme gerektiğinde birlikte kullanılır.
Dördüncü unsur denkleştirme eksikliğidir. Kanun, kaybın aynı hesap yılı içinde denkleştirilmesini veya zamanı ve şekli belirtilmiş denk değerde bir istem hakkı tanınmasını arar. Sonraki yıl yapılan belirsiz bir grup içi mahsup, adı “destek” olan fakat karşılığı ispatlanmayan kayıt ya da vadesi ve ifa biçimi gösterilmeyen genel taahhüt otomatik olarak yeterli kabul edilmez. Davacı; faaliyet yılını, kapanış tarihini, bağlılık raporunu, finansal tabloları, grup içi hesapları ve ileri sürülen denkleştirme belgelerini aynı çizelgede incelemelidir.
Beşinci unsur alacaklı sıfatı ve zarardır. Davacı, bağlı şirketten hangi sözleşme, fatura, ilam, kesinleşmiş takip veya başka hukuki sebeple alacaklı olduğunu; alacağın doğum ve vade tarihini; ifa edilmeyen kısmı ve tahsil kabiliyetindeki azalmanın talimat kaynaklı kayıpla bağlantısını açıklar. TTK m.206, hâkim şirketi bağlı şirketin bütün borçlarından otomatik müteselsil borçlu yapmaz. İstenen tazminat, kanundaki özel sorumluluk şartlarına ve ispatlanan zarara dayanmalıdır.
Altıncı unsur nedenselliktir. Hâkim şirket talimatı ile bağlı şirket kaybı, denkleştirme eksikliği ile alacaklının zararı arasında somut bağlantı kurulmalıdır. Bağlı şirketin ödeme güçlüğü başka sebeplerden kaynaklanıyorsa bunlar saklanmamalı; talimatın zarara katkısı finansal kayıtlarla ayrıştırılmalıdır. Zarar miktarı dava tarihinde tam belirlenemiyorsa talep türü ve miktarın belirlenme yöntemi HMK hükümlerine göre somut dosyada ayrıca değerlendirilir; dilekçede sebepsiz, sembolik veya tahmine dayalı bir tutar yazılmaz.
Davalıların kanuni savunmaları neden baştan incelenmelidir?
TTK m.206/1, davalıların m.202/1-d savunmasına dayanabileceğini açıkça belirtir. Buna göre kayba sebep olan işlemin aynı veya benzer şartlarda, şirket menfaatini dürüstlük kuralına uygun gözeten ve tedbirli davranan bağımsız bir şirketin yönetim kurulu tarafından da yapılabileceği veya yapılmasından kaçınılabileceği ispatlanırsa tazminata hükmedilmez. Davacı bu ihtimali görmezden gelmemeli; işlem tarihindeki piyasa koşullarını, alternatifleri, karşı edimi ve karar gerekçesini incelemelidir.
TTK m.206/2, kredi ve benzeri sebeplerden doğan alacaklar için ayrıca bir kurtuluş kanıtı düzenler. Davalılar, alacaklının denkleştirmenin yapılmadığını veya denk istem hakkı tanınmadığını bilerek alacağı doğuran ilişkiye girdiğini ya da işin niteliği gereği bunu bilmesi gerektiğini ispatlarsa sorumluluktan kurtulabilir. Bu nedenle kredi sözleşmesi, finansal durum açıklamaları, durum tespit raporları, risk yazışmaları ve alacaklının sözleşme öncesi bilgi kaynakları dosyada açıkça ele alınır.
Bilme savunması her ticari alacaklıya otomatik uygulanmaz ve yalnız sonradan ortaya çıkan ödeme güçlüğünden çıkarılamaz. Kanun, kredi ve benzeri sebeplerden kaynaklanan alacakta, davacının denkleştirme yapılmadığını veya denk istem hakkı tanınmadığını bilmesini ya da bilmesi gerekmesini arar. Dilekçe, ilişkiye giriş tarihini, talimat ve hesap yılı takvimini, alacaklının erişebildiği açıklamaları karşılaştırarak bu savunmaya somut cevap vermelidir.
Dava şartı arabuluculuk, süre ve yetkili mahkeme
TTK m.5/A, ticari davalardan konusu bir miktar para olan alacak ve tazminat davalarında dava açılmadan önce arabulucuya başvurulmasını dava şartı yapar. TTK m.206 kapsamında para tazminatı isteniyorsa arabuluculuk başvurusu, davalı hâkim şirket ve sorumlu yönetim kurulu üyeleri yönünden doğru taraf bilgileriyle yapılmalı; anlaşmama son tutanağı dava dilekçesine eklenmelidir. Arabuluculuk başvurusunda uyuşmazlık konusu, yalnız bağlı şirketin ana borcu değil, m.206 kaynaklı talimat-kayıp-denkleştirme-tazminat zinciri olarak tanımlanır.
m.206/1, m.202/1-e hükmünün uygulanacağını söyler. Buna göre sorumluluk hükümleri ile TTK m.560 ve m.561 kıyasen devreye girer. m.560 uyarınca tazminat istemi, davacının zararı ve sorumluyu öğrendiği tarihten itibaren iki yıl ve her hâlde zararı doğuran fiilin gerçekleştiği günden itibaren beş yıl geçmekle zamanaşımına uğrar; fiil cezayı gerektirip daha uzun ceza dava zamanaşımına tabi ise o süre uygulanır. Öğrenme tarihi ve fiil tarihi ayrı belgelenir; arabuluculuğun zamanaşımı ve hak düşürücü sürelere etkisi de 6325 sayılı Kanun uyarınca hesaplanır.
TTK m.561, sorumlular aleyhine şirket merkezinin bulunduğu yer asliye ticaret mahkemesinde dava açılabileceğini düzenler. Hâkim teşebbüsün merkezi yurt dışındaysa m.202/1-e, tazminat davasının bağlı şirket merkezinin bulunduğu yer asliye ticaret mahkemesinde açılacağını ayrıca belirtir. Somut olayda davalı gerçek kişilerin yerleşimi, şirket merkezleri, yabancılık unsuru ve usul hukuku kuralları birlikte incelenir; bu örnek tek başına kesin yetki değerlendirmesi yerine kullanılmaz.
İspat dosyası dört çizelgeyle nasıl kurulmalıdır?
İlk çizelge, hâkimiyet yapısını gösterir. Her şirketin unvanı, MERSİS ve sicil numarası, pay oranı, oy oranı, doğrudan veya dolaylı bağ, kayıt kaynağı ve geçerlilik tarihi yazılır. Yüzde yüz koşulu talimat tarihinde sağlanmıyorsa m.206 yerine m.202 veya başka hükümler değerlendirilir.
İkinci çizelge, talimat ve uygulama zinciridir. Hâkim şirket kararı veya yönlendirmesi, bağlı şirketteki karşı karar, sözleşme, ödeme, devir veya teminat işlemi ve işlemin fiilî sonucu tarih sırasına konur. Her satırın ek numarası verilir. Grup içi e-posta veya dijital kayıt kullanılıyorsa kaynağı, bütünlüğü, göndereni ve tarih bilgisi korunur.
Üçüncü çizelge, kayıp ve denkleştirmeyi gösterir. Talimat öncesi değer, alınan karşı edim, emsal değer, bağlı şirket zarar veya kaybı, hesap yılı, fiilî denkleştirme kaydı, tanınan istem hakkının tutarı, vadesi ve şekli ayrı sütunlarda yer alır. Yalnız bağlılık raporundaki sonuç cümlesine dayanılmaz; banka ve muhasebe kayıtlarıyla gerçekleşme denetlenir.
Dördüncü çizelge, alacaklı zararını kurar. Alacağın sebebi, doğumu, vadesi, bağlı şirkete yapılan başvuru veya takip, tahsil edilen ve edilemeyen kısım, teminatlar, alacaklının ilişkiye girerken bildiği bilgiler ve m.206 kaybıyla nedensellik belgelenir. Bu düzen, bağlı şirket borcu ile hâkim şirketin m.206 sorumluluğunu birbirine karıştırmayı önler.
TTK m.206 alacaklı tazminat dava dilekçesi örneği
[BAĞLI ŞİRKET MERKEZİNİN BULUNDUĞU YER] NÖBETÇİ ASLİYE TİCARET MAHKEMESİNE
DAVACI: [Bağlı şirket alacaklısının adı-soyadı/unvanı, T.C./vergi no, adresi]
VEKİLİ: [Varsa avukat ve tebligat adresi]
DAVALILAR: 1. [Hâkim şirketin tam unvanı, sicil/MERSİS, merkez adresi]
2. [Talimat kaynaklı kayıptan sorumlu hâkim şirket yönetim kurulu üyesi/üyeleri; gerçek sıfat ve adres]
İLGİLİ BAĞLI ŞİRKET: [Alacak borçlusu bağlı şirketin tam unvanı, MERSİS/sicil no, merkez adresi]
KONU: TTK m.203 kapsamında verilen [gerçek tarih ve konulu] talimat dolayısıyla bağlı şirkette oluşan kaybın [hesap yılı] içinde denkleştirilmemesi ve zamanı-şekli belirtilmiş denk istem hakkı tanınmaması yüzünden uğradığımız [gerçek zarar tutarı veya usulen doğru talep biçimi] zararın TTK m.206 uyarınca davalılardan tazmini talebidir.
DAVA DEĞERİ: [Gerçek ve hesaplanmış tutar; talep türüne göre usulen doğru açıklama]
ARABULUCULUK: [Arabuluculuk bürosu, dosya numarası ve gerçek son tutanak tarihi] tarihli anlaşmama son tutanağı Ek-1’dedir.
AÇIKLAMALAR:
1. Davacı, ilgili bağlı şirketten [sözleşme/fatura/ilam/diğer gerçek hukuki sebep] nedeniyle alacaklıdır. Alacak [gerçek doğum tarihi] tarihinde doğmuş, [gerçek vade] tarihinde muaccel olmuş ve [tutar] kısmı ödenmemiştir. Alacağın dayanakları, ödeme kayıtları ve bakiye hesabı Ek-2’dedir.
2. Davalı hâkim şirket, talimat tarihinde ilgili bağlı şirketin paylarının ve oy haklarının doğrudan/dolaylı yüzde yüzüne sahiptir. Pay ve oy zinciri, ara bağlı şirketler ve talimat tarihindeki sicil-pay kayıtları Ek-3 hâkimiyet çizelgesinde gösterilmiştir.
3. Davalı hâkim şirketin yönetim kurulu/yetkili organı [gerçek tarih ve numara] ile topluluğun [belirli ve somut politika] gerekçesine dayanarak bağlı şirkete [talimatın gerçek içeriği] talimatını vermiştir. Talimatın kaynağı, muhatabı ve teslim/uygulama kayıtları Ek-4’tedir.
4. Bağlı şirket organı talimatı [gerçek karar ve tarih] ile uygulamış; [varlık devri/ödeme/teminat/faaliyetten kaçınma/gerçek işlem] gerçekleştirilmiştir. Uygulama sözleşmeleri, banka hareketleri, muhasebe fişleri ve karar kayıtları Ek-5’tedir.
5. Talimat ve uygulama sonucunda bağlı şirkette [kayıbın türü] biçiminde [hesaplanmış tutar veya belirleme yöntemi] kayıp oluşmuştur. İşlemde sağlanan karşı edim ile emsal değer ve şirketin işlem öncesi-sonrası durumu Ek-6 kayıp çizelgesinde karşılaştırılmıştır. Dilekçede ileri sürülen kayıp, yalnız grup içi transferin brüt tutarı değil; sunulan kayıtlara göre bağlı şirket malvarlığındaki net ekonomik eksilmedir.
6. [Hesap yılı] sonunda bu kayıp fiilen denkleştirilmemiştir. Bağlı şirkete kaybı karşılayacak tutarda, zamanı ve şekli belirlenmiş denk bir istem hakkı da tanınmamıştır. Bağlılık raporu, finansal tablolar, grup içi hesaplar ve ileri sürülen denkleştirme kayıtlarının karşılaştırması Ek-7’dedir.
7. Talimat kaynaklı kayıp ve denkleştirme eksikliği, bağlı şirketin ödeme kapasitesini [somut finansal etki] ölçüsünde azaltmış; davacının Ek-2’deki alacağının [belirli kısmının] tahsil edilememesine veya değer kaybetmesine neden olmuştur. Alacaklı zararının kalemleri ve nedensellik açıklaması Ek-8’de gösterilmiştir.
8. Davacı, kredi ve benzeri bir ilişkiye [gerçek sözleşme tarihi] tarihinde girerken m.206/2 anlamında denkleştirmenin yapılmadığını veya denk istem hakkı tanınmadığını bilmiyordu ve işin niteliği gereği bilmesi de gerekmiyordu. Sözleşme öncesinde paylaşılan finansal bilgi ve açıklamalar Ek-9’dadır. [Alacak kredi veya benzeri sebepten doğmuyorsa gerçek hukuki ilişkiyi açıkça yazın; bu paragrafı olayla uyumlu hâle getirin.]
9. TTK m.202/1-d yönünden işlem, aynı veya benzer şartlarda şirket menfaatini dürüstlük kuralına uygun gözeten, tedbirli ve bağımsız bir şirket yönetim kurulunun alacağı kararla açıklanamamaktadır. Emsal koşullar, alternatifler ve karşı edim incelemesi Ek-6’da somutlaştırılmıştır.
10. Davacının zararı ve sorumluları öğrenme tarihi [gerçek tarih], zararı doğuran fiil tarihi [gerçek tarih]tir. Dava TTK m.560’taki süreler içinde açılmıştır. TTK m.5/A uyarınca dava şartı arabuluculuk tamamlanmış; taraflar anlaşamamıştır.
HUKUKİ NEDENLER: 6102 sayılı Türk Ticaret Kanunu m.5/A, m.195-206, özellikle m.203, m.204 ve m.206; m.202/1-d ve e; m.553, m.555-557, m.560-561; 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu; 6100 sayılı Hukuk Muhakemeleri Kanunu ve ilgili mevzuat.
DELİLLER: Arabuluculuk son tutanağı; alacak sözleşmesi, fatura, hesap ve ödeme belgeleri; ticaret sicili, MERSİS, pay defteri ve varsa MKK kayıtları; iştirak ve oy zinciri; hâkim şirket yönetim kurulu kayıtları ve talimat belgeleri; bağlı şirket kararları; sözleşme, banka ve muhasebe kayıtları; bağlılık ve faaliyet raporları; finansal tablolar; denkleştirme ve istem hakkı kayıtları; bağımsız değerleme ve emsal kayıtları; yazışmalar; yasal defterler; bilirkişi incelemesi ve diğer hukuka uygun deliller.
SONUÇ VE İSTEM: Açıklanan nedenlerle;
1. TTK m.206 kapsamında ispatlanan alacaklı zararımızın [gerçek tutar/usulen doğru talep biçimi] olarak davalılardan sorumlulukları ölçüsünde tahsiline,
2. Talimat, bağlı şirket kaybı, denkleştirme, alacaklı zararı ve nedensellik yönlerinden şirket defter ve kayıtları üzerinde bilirkişi incelemesi yapılmasına,
3. [Talep edilen faizin hukuki türü ve başlangıcı somut alacak ve temerrüt kayıtlarına göre doğru yazılmak üzere] faize,
4. Yargılama giderleri ile vekâlet ücretinin mevzuata göre davalılara yükletilmesine karar verilmesini saygıyla arz ve talep ederiz. [Gerçek dava tarihi]
Davacı / Vekili
[Ad-soyad, gerçek imza]
Talep sonucu neden bağlı şirket borcunun kopyası olmamalıdır?
Dava dilekçesinde bağlı şirketten olan ana alacak ile m.206 kaynaklı tazminat aynı hesapta eritilmemelidir. Ana alacağın sözleşmesel borçlusu bağlı şirkettir. Hâkim şirket ve sorumlu yöneticilerin sorumluluğu ise talimat kaynaklı, denkleştirilmemiş kayıp nedeniyle alacaklıda oluşan zarar ve nedensellik üzerinden doğar. Bu ayrım; tarafları, faiz başlangıcını, mükerrer tahsil riskini ve tazminat hesabını etkiler.
Alacağın bir kısmı takipte tahsil edilmiş, teminatla karşılanmış veya üçüncü kişi tarafından ödenmişse zarar hesabı güncellenir. Dava sürerken yapılan ödeme ve denkleştirmeler de mahkemeye bildirilir. Aynı zararın iki kez tahsiline yol açacak sonuç istemi kurulmaz.
Davalı yönetim kurulu üyeleri bakımından her kişinin talimat ve kayıptaki rolü ayrı gösterilir. Yalnız görev unvanı yazılarak bütün üyelerin aynı biçimde sorumlu olduğu varsayılmaz. Toplantıya katılım, oy, imza, bilgi ve nedensellik kayıtları kişi bazında açıklanır; teselsülün kapsamı TTK m.557 çerçevesinde mahkemenin değerlendirmesine bırakılır.
Word dava dilekçesi ve talimat-kayıp-denkleştirme çizelgesi
İndirilebilir Word dosyasının ilk sayfasında mahkemeye sunulabilecek düzenlenebilir dava dilekçesi özeti bulunur. İkinci sayfa; tam hâkimiyet, talimat, uygulama işlemi, kayıp, hesap yılı, denkleştirme, alacaklı zararı, arabuluculuk ve süre kayıtlarını aynı dosyada doğrulamaya yarayan doldurulabilir kontrol çizelgesidir. Köşeli parantezli alanlar gerçek belgeye göre doldurulmadan ve dava şartı son tutanağı eklenmeden örnek gönderilmemelidir.
Sık yapılan hatalar
Birinci hata, hâkim şirketin yüzde yüz pay ve oy koşulunu tarihsel kayıtla göstermeden m.206’ya dayanmaktır. İkinci hata, hâkim şirketin bağlı şirketin her borcundan otomatik sorumlu olduğunu varsaymaktır. Üçüncü hata, hangi talimatın hangi işlemi doğurduğunu belgelememektir. Dördüncü hata, işlem tutarını doğrudan şirket kaybı kabul edip karşı edim ve emsal değeri incelememektir.
Beşinci hata, hesap yılı bitmeden denkleştirme olanağını ve tanınmış denk istem hakkını araştırmadan kesin sorumluluk sonucu yazmaktır. Altıncı hata, alacaklı zararını bağlı şirket zararından ayırmamaktır. Yedinci hata, kredi ve benzeri ilişkilerde m.206/2 bilme savunmasına ilişkin sözleşme öncesi belgeleri saklamamaktır. Sekizinci hata, m.202/1-d bağımsız şirket savunmasını değerlendirmemektir.
Dokuzuncu hata, para tazminatı davasında TTK m.5/A arabuluculuk son tutanağını eklememektir. Onuncu hata, zararı ve sorumluyu öğrenme tarihi ile fiil tarihini ayrı göstermeden m.560 süresini hesaplamaktır. On birinci hata, bütün yönetim kurulu üyelerini rollerini açıklamadan davalı göstermektir. On ikinci hata, bağlı şirketten tahsil edilen tutarı güncellemeyip mükerrer tahsil doğuracak talep kurmaktır.
İlgili içerikler ve resmî kaynaklar
- Resmî Gazete — 6102 sayılı Türk Ticaret Kanunu m.195-206 ve m.560-561
- Mevzuat Bilgi Sistemi — güncel 6102 sayılı Türk Ticaret Kanunu
- Resmî Gazete — 7445 sayılı Kanun ve TTK m.5/A değişikliği
- Ticaret Bakanlığı — şirketler ve ticaret sicili mevzuatı
- TTK m.202 hâkimiyet, kayıp ve denkleştirme rehberi
- Şirketler topluluğu, hâkim ve bağlı şirket ayrımı
- Anonim şirket pay sahibinin bilgi alma davası dilekçesi
- Anonim şirkette özel denetçi atanması rehberi
TTK m.206 alacaklı tazminat davası hakkında sık sorulan sorular
1. Ana şirket bağlı şirketin her borcundan sorumlu mudur?
Hayır. TTK m.206 için yüzde yüz tam hâkimiyet, m.203 talimatı, bağlı şirkette kayıp, zamanında denkleştirme veya denk istem hakkı bulunmaması, alacaklı zararı ve nedensellik birlikte ispatlanmalıdır.
2. Yüzde 99 pay sahipliği TTK m.206 için yeterli midir?
Hayır. m.203 tam hâkimiyet için payların ve oy haklarının doğrudan veya dolaylı yüzde yüzüne sahip olunmasını arar. Yüzde yüz koşulu yoksa m.202 ve diğer hükümler ayrıca incelenir.
3. Dava hangi kişilere yöneltilir?
Kanun, hâkim şirket ile onun kayıptan sorumlu yönetim kurulu üyelerine karşı dava açılabileceğini düzenler. Her gerçek kişinin talimat ve kayıptaki rolü ayrı açıklanmalıdır.
4. Bağlı şirketin iflas etmiş olması şart mıdır?
TTK m.206 metni dava hakkını bağlı şirketin iflasına bağlamaz. Ancak alacaklı sıfatı, gerçek zarar ve talimat kaynaklı kayıpla nedensellik somut olarak kanıtlanmalıdır.
5. Hesap yılı bitmeden dava açılabilir mi?
m.206, kaybın o hesap yılı içinde denkleştirilmemiş veya zamanı ve şekli belirtilmiş denk istem hakkı tanınmamış olmasını arar. Hesap yılı ve denkleştirme durumu kesin kayıtlarla değerlendirilmeden dava koşulunun oluştuğu varsayılmaz.
6. Arabuluculuk zorunlu mudur?
Konusu para olan ticari tazminat davasında TTK m.5/A uyarınca dava açmadan önce arabulucuya başvurmak dava şartıdır. Anlaşmama son tutanağı dilekçeye eklenmelidir.
7. Zamanaşımı süresi nedir?
m.206’nın atfıyla TTK m.560 uygulanır: zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde zararı doğuran fiilden itibaren beş yıl; fiil daha uzun ceza dava zamanaşımına tabi ise o süre dikkate alınır.
8. Hâkim şirket yurt dışındaysa dava nerede açılır?
m.202/1-e atfı gereği hâkim teşebbüsün merkezi yurt dışındaysa tazminat davası bağlı şirket merkezinin bulunduğu yer asliye ticaret mahkemesinde açılır. Tebligat ve milletlerarası usul ayrıca planlanır.
9. Kredi veren alacaklının bilgisi neden önemlidir?
TTK m.206/2’ye göre davalılar, kredi veya benzeri alacakta davacının denkleştirme yapılmadığını ya da denk istem hakkı tanınmadığını bilerek ilişkiye girdiğini veya bilmesi gerektiğini ispatlarsa sorumluluktan kurtulabilir.
10. Tazminat tutarı bağlı şirketten olan alacağa eşit midir?
Her dosyada otomatik olarak eşit değildir. Ana alacak, tahsilatlar, teminatlar, bağlı şirketteki kayıp, alacaklıda doğan gerçek zarar ve nedensellik birlikte hesaplanır; mükerrer tahsile izin verecek talep kurulmaz.
Hukuki kapsam ve son kontrol
Bu içerik 9 Ekim 2026 tarihinde 6102 sayılı TTK m.5/A, m.195-206, m.202/1-d ve e, m.203-206, m.560-561; 7445 sayılı Kanun’un TTK m.5/A değişikliği ve Ticaret Bakanlığının şirketler mevzuatı sayfası üzerinden kontrol edilmiştir. İçerik, sitedeki genel TTK m.202 denkleştirme rehberinden farklı olarak yalnız yüzde yüz tam hâkimiyette m.203 talimatı yüzünden zarara uğrayan bağlı şirket alacaklısının m.206 tazminat dava dilekçesine odaklanır. Gerçek pay-oy yapısı, talimat, kayıp, denkleştirme, alacak ve arabuluculuk belgeleri görülmeden kullanılmamalıdır.
Mersin ofis konumu
Bakırcı & Keskin Hukuk Bürosu — Av. Halil Bakırcı, Mersin Barosu 3472; Av. Emirhan Keskin, Mersin Barosu 5507. İhsaniye Mahallesi, 4903 Sokak, Profit İş Merkezi 3/14, Akdeniz/Mersin. Telefon: +90 552 224 43 66. WhatsApp: +90 552 224 43 66.
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
