İpotek Bedelini İcra Dairesine Yatırma ve Terkin Talep Dilekçesi | İİK 153
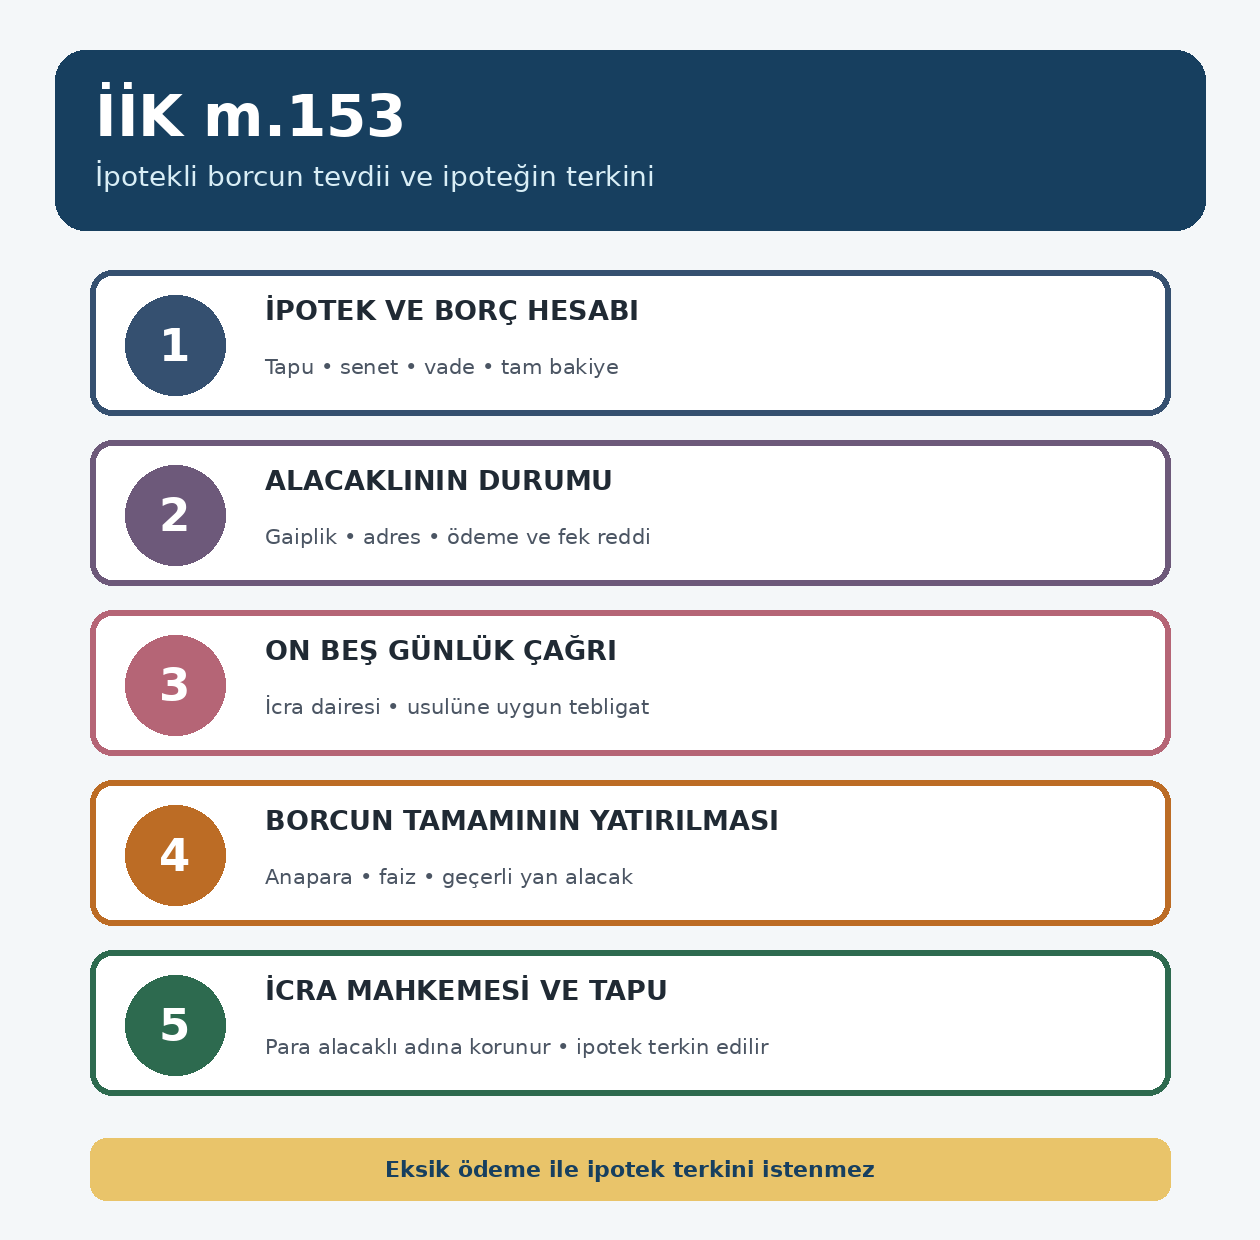
Kısa ve net cevap: İpotekle güvence altına alınan borç vadesi geldiği hâlde alacaklı gaip ve yerleşim yeri bilinmiyorsa veya alacaklı haklı bir sebep göstermeden parayı almaktan ve ipoteği çözmekten kaçınıyorsa borçlu, 2004 sayılı İcra ve İflâs Kanunu m.153 uyarınca icra dairesine başvurabilir. İcra dairesi alacaklıya, on beş gün içinde parayı alıp ipoteği çözmesi için usulüne uygun bildirim yapar. Alacaklı gelmez veya haklı sebep göstermeden kaçınır ve borçlu borcun tamamını icra dairesine yatırırsa icra mahkemesi paranın alacaklı adına saklanmasına ve ipotek kaydının terkinine karar verir. Bu yol, yalnız tapuda eski tarihli ipotek bulunmasına dayanan doğrudan bir terkin davası değildir; ipoteğin güvence altına aldığı borç, vade, alacaklının durumu, bildirim ve tam ödeme aşamaları gerçek belgelerle kurulmalıdır.
İİK 153 hangi sorunu çözer?
İpotek, belirli bir alacağı taşınmaz değeri üzerinden güvence altına alan ayni haktır. Borç sona erdiğinde tapu kaydındaki ipoteğin de hukuki dayanağı ortadan kalkar; ancak terkin için kural olarak kayıtlı alacaklının tapu siciline yönelik irade açıklaması gerekir. Alacaklının bulunamaması veya ödeme ile fek işlemini sebepsiz reddetmesi, borcunu ifa etmek isteyen borçluyu süresiz biçimde kayıtla bağlı bırakamaz. İİK m.153 bu dar uyuşmazlık için icra dairesi ve icra mahkemesinden oluşan özel bir yol kurar.
Başvurunun amacı alacağın varlığını soyut biçimde tartışmak, ipotek sözleşmesini geçersiz saydırmak veya miktarı belirlenmemiş bir borcu mahkemenin hesaplamasını istemek değildir. Temel amaç, ödenmeye hazır ve belirlenebilir ipotekli borcun alacaklıya sunulmasını; kabul edilmezse tamamının resmî dosyada alacaklı adına korunmasını; karşılığında ipotek kaydının terkinini sağlamaktır. Bu nedenle dilekçe, “ipotek eski” veya “alacaklı cevap vermiyor” cümlesinden ibaret bırakılamaz.
Başvurunun kanuni koşulları nelerdir?
Birinci koşul, tapu sicilinde mevcut bir ipotek kaydıdır. Güncel tapu kaydı ile ipoteğin alacaklısı, yevmiye tarihi ve numarası, derecesi, anapara veya üst sınır tutarı ve varsa süre bilgisi tespit edilir. Tapu kaydındaki kayıt ile eldeki senet birbirinden farklıysa açıklama yapılmadan yalnız birine dayanılmaz. İpotek daha önce devredilmiş, alacaklı birleşmiş, tasfiye edilmiş veya ölmüş olabilir; güncel hak sahibinin kim olduğu sicil ve halefiyet belgeleriyle araştırılır.
İkinci koşul, ipotekle temin edilen alacağın ödeme hesabının kurulabilmesidir. Vadesi gelmiş alacakta anapara, sözleşmeye ve kanuna göre işlemiş faiz, varsa geçerli yan alacaklar ile yapılan ödemeler ayrı gösterilir. Borçlu kendi seçtiği bir tutarı “ipotek bedeli” adıyla yatırarak sonucu elde edemez. İpotek limiti, gerçek borç bakiyesi ve terkin için gereken ödeme aynı kavram değildir. Hesap dökümü, ödeme makbuzları, ipotek senedi, kredi veya borç sözleşmesi ve varsa hesap kat kaydı birlikte sunulur.
Üçüncü koşul, alacaklının kanunda sayılan durumlarından birinin belgelenmesidir. Alacaklı gaip olabilir ve yerleşim yeri bilinmeyebilir; yahut bilinen alacaklı parayı almaktan ve ipoteği çözmekten kaçınabilir. Sıradan iletişim güçlüğü, tek cevapsız telefon veya resmî olmayan bir mesaj tek başına yeterli değildir. Tapu, ticaret sicili, adres, tebligat, tasfiye, miras ve temlik kayıtları somut olaya göre araştırılır. Alacaklı biliniyorsa yapılan ödeme ve fek çağrısının içeriği ile teslim veya tebliğ kaydı dosyaya konulur.
Dördüncü koşul, icra dairesinin m.153’e uygun bildirim aşamasıdır. Kanun, alacaklıya on beş gün içinde daireye gelerek parayı alması ve ipoteği çözmesi için usulüne uygun bildirim yapılmasını emreder. On beş gün, borçlunun ilk müracaat süresi değil; alacaklıya yöneltilen çağrının süresidir. Tebligatın kime, hangi adrese, hangi yöntemle ve hangi tarihte yapıldığı dosyadan denetlenir. Alacaklı geldiğinde ileri sürdüğü sebep de tutanağa geçirilmelidir.
Beşinci koşul tam ödemedir. Alacaklı on beş günlük süre içinde gelmez veya gelip kanunen kabul edilebilir bir sebep göstermeden ödeme ve fek işleminden kaçınırsa borçlu borcunu icra dairesine tamamen yatırır. Eksik, şarta bağlı veya yalnız anaparaya ilişkin ödeme üzerinden ipoteğin terkini istenmez. Yatırılacak tutarın hangi tarih esas alınarak hesaplandığı, makbuz numarası ve paranın dosyada alacaklı adına korunacağı açıkça gösterilir.
Vadesi gelmeyen ipotekli borçta İİK 153 uygulanabilir mi?
İİK m.153’ün ikinci fıkrası, vadesi gelmemiş borç için özel bir olanak tanır. Borçlu, ipotek senedine göre işlemiş ve işleyecek bütün faizleriyle birlikte borcun ödenmesini üstlenirse aynı süreç uygulanabilir. Bu hüküm, henüz doğmamış bütün ihtimallerin gelişigüzel tahmin edilmesi anlamına gelmez. Senetteki vade, faiz oranı, hesap yöntemi, erken ödeme veya başka yan edimler belge üzerinden tespit edilir. Vadesi gelmemiş borç bakımından “sadece bugüne kadar işlemiş faiz” yatırılması maddenin açık koşulunu karşılamaz.
Vadeden önce ödeme hesabı tartışmalıysa icra dairesine sunulan tabloda dönem, oran, başlangıç ve bitiş tarihleri ayrı satırlarda gösterilir. Alacaklı hesabın hangi kısmına hangi hukuki nedenle itiraz ettiğini açıklarsa bu beyan “sebepsiz kaçınma” gibi sunulmaz; uyuşmazlığın niteliğine göre genel mahkeme veya başka hukuki yol gündeme gelebilir. İİK m.153, gerçek ve ciddi hesap uyuşmazlığını otomatik biçimde borçlu lehine çözmez.
İcra dairesine ilk dilekçede hangi talepler yazılır?
İlk başvuru takip başlatma talebi değildir. Dilekçede taşınmazın il, ilçe, mahalle, ada ve parsel bilgileri; ipoteğin yevmiye, derece, alacaklı ve tutar bilgileri; borcun dayanağı; vade; ayrıntılı ödeme hesabı; alacaklının gaipliği, adres bilinmezliği veya ödemeyi ve feki reddetmesine ilişkin gerçek kayıtlar gösterilir. Borçlu, ödemeye hazır olduğunu ve kanuni çağrının çıkarılmasını açıkça ister.
Sonuç bölümünde alacaklıya m.153 uyarınca on beş günlük bildirim yapılması, bildirim ve bekleme aşamasından sonra kanuni şartlar gerçekleşirse tam borç tutarının dosyaya kabulü, paranın alacaklı adına saklanması ve ipoteğin terkini için dosyanın görevli icra mahkemesine gönderilmesi talep edilir. İcra mahkemesinin vereceği kararı icra müdürünün peşinen vermesi istenmez. Tebligat adresi bilinmiyorsa yapılan araştırmalar ve talep edilen resmî kayıtlar somutlaştırılır.
İcra mahkemesi aşaması nasıl işler?
Alacaklı çağrıya rağmen gelmez veya kanunen makbul sebep göstermeden ödeme ile terkin işleminden kaçınır ve borç tamamen yatırılırsa icra mahkemesi kanuni şartları dosya üzerinden inceler. Mahkeme yalnız borçlunun beyanına değil; tapu ve ipotek kaydına, borç hesabına, tebligata, on beş günlük süreye, alacaklının tutumuna ve ödeme makbuzuna bakar. Şartlar oluşmuşsa yatırılan paranın alacaklı adına saklanmasına ve ipotek kaydının terkinine karar verir.
Karar tapu müdürlüğüne tebliğ edilerek sicile işlenir. Bu aşama, borçlunun elindeki karar örneğini tapuya götürüp tek başına terkin yapması şeklinde anlatılmaz; kararın kesinleşmesi, kanun yolu durumu ve resmî gönderim kaydı dosyaya göre takip edilir. Tapu sicilindeki ipotek ile mahkeme kararındaki taşınmaz ve yevmiye bilgilerinin tam uyumu kontrol edilir. Başka haciz, ipotek, tedbir veya şerhler bu kararla kendiliğinden kalkmaz.
TMK 883, TMK 880 ve İİK 153 birbirinden nasıl ayrılır?
Türk Medenî Kanunu m.883, alacak sona erince taşınmaz malikinin alacaklıdan ipoteği terkin ettirmesini isteme hakkını düzenler. Süreli ipoteklerde kanundaki özel şartlar gerçekleşirse tapu müdürlüğünden doğrudan terkin olanağı da ayrıca değerlendirilir. İİK m.153 ise alacaklı bulunamadığı veya ödeme ve fek işleminden kaçındığı için ifa ile terkinin kilitlendiği durumda özel icra yolunu kurar. Alacak zaten ödendiği hâlde yalnız terkin beyanı verilmiyorsa olayın belgesi ve doğru yol ayrı incelenir.
TMK m.880 ise acele karar alınması gereken ve rehinli alacaklının şahsen hareket etmesinin kanunen zorunlu olduğu hâllerde, adı veya yeri bilinmeyen alacaklıya sınırlı görevli kayyım atanmasını konu alır. Kayyım atanması borcun ödenmesi veya ipoteğin kendiliğinden kalkması değildir. İİK m.153’te ise ödeme çağrısı, on beş günlük süre, tam tevdi ve ipoteğin terkinine ilişkin icra mahkemesi kararı vardır. Aynı dosyada hangi normun uygulanacağı istenen hukuki sonuca göre belirlenir; yalnız “alacaklıya ulaşılamıyor” ortaklığından hareket edilmez.
Hangi belgeler eklenmelidir?
- Güncel ve tam tapu kaydı ile ipotek resmî senedi
- İpotekle güvence altına alınan borcun sözleşmesi ve vade belgesi
- Anapara, faiz, ödeme ve bakiye kalemlerini gösteren tarihli hesap cetveli
- Önceki ödeme makbuzları ve alacaklı hesap bildirimleri
- Alacaklının adres, ticaret sicili, tasfiye, miras veya temlik araştırmaları
- Ödeme ve fek çağrıları, tebligatlar, iade evrakı ve cevaplar
- İcra dairesinin m.153 çağrısı ile tebliğ mazbatası
- On beş günlük sürenin başlangıç ve bitiş hesabı
- Tam borç tutarının icra dosyasına yatırıldığını gösteren makbuz
- Başvurucu borçlu değil de ipotekli taşınmaz maliki ise malik ve ödeme sıfatını gösteren belgeler
Belge listesi dosyanın gerçek durumuna göre daraltılır veya tamamlanır. Var olmayan tebligat, ödeme ya da araştırma yapılmış gibi yazılmaz. Alacaklı tüzel kişiyse unvan değişikliği, birleşme, tasfiye ve sicilden terkin kayıtları; gerçek kişiyse ölüm ve mirasçılık olasılığı ayrıca incelenir. İpotek alacağının devredildiği düşünülüyorsa temlikin tapu ve borç belgelerine etkisi açıkça gösterilir.
İİK 153 ipotek bedelini yatırma ve terkin talep dilekçesi örneği
Aşağıdaki örnek, mevcut gerçek ipotek ve borç belgelerine göre uyarlanır. Köşeli alanlar dosya kaydıyla doldurulur; “E-İMZALIDIR” ibaresi ancak belge gerçekten güvenli elektronik imzayla imzalanmışsa eklenir.
[TAŞINMAZIN BULUNDUĞU YER] İCRA DAİRESİ MÜDÜRLÜĞÜNE
TALEP EDEN BORÇLU / İPOTEKLİ TAŞINMAZ MALİKİ: [Ad-soyad/unvan, T.C./vergi no, adres]
VEKİLİ: [Varsa avukat bilgisi]
İPOTEK ALACAKLISI: [Tapu kaydındaki ve araştırmayla belirlenen ad/unvan]
TAŞINMAZ: [İl, ilçe, mahalle, ada, parsel, bağımsız bölüm]
KONU: İİK m.153 uyarınca ipotek alacaklısına on beş günlük ödeme ve fek çağrısı çıkarılması; şartları oluştuğunda borcun tamamının dosyaya kabulü ve ipoteğin terkini için dosyanın icra mahkemesine gönderilmesi talebidir.
AÇIKLAMALAR
1. Yukarıda tapu bilgileri yazılı taşınmaz üzerinde, [yevmiye tarihi ve numarası], [derece], [tutar veya üst sınır] bilgileriyle [alacaklı] lehine ipotek kayıtlıdır. Güncel tapu kaydı ile ipotek resmî senedi Ek 1 ve Ek 2’dedir.
2. İpotekle güvence altına alınan borcun dayanağı [gerçek sözleşme/senet] olup vadesi [tarih] tarihinde gelmiştir. [Vadesi gelmemiş borç söz konusuysa: İpotek senedine göre işlemiş ve işleyecek bütün faizleriyle birlikte ödeme hesabı Ek 3’te sunulmuştur.]
3. Anapara, hukuken uygulanabilir faiz, yan alacaklar ve önceki ödemeler ayrı satırlarda gösterilmiş; [hesap tarihi] itibarıyla tam ödeme tutarı [tutar] olarak hesaplanmıştır. Hesap cetveli ve dayanak belgeler Ek 3’tedir.
4. İpotek alacaklısı [gaip ve yerleşim yeri meçhuldür / usulüne uygun ödeme ve fek çağrısına rağmen parayı almaktan ve ipoteği çözmekten kaçınmaktadır]. Bu sonuca dayanak gerçek araştırma, tebligat ve cevap kayıtları Ek 4’tedir. Yapılmayan bir araştırma yapılmış gibi ileri sürülmemektedir.
5. İİK m.153 uyarınca alacaklıya, dairenize gelerek parayı alması ve ipoteği çözmesi için on beş günlük usulüne uygun çağrı çıkarılması gerekmektedir. Çağrının tebliğ tarihi ile sürenin bitişinin dosyada açıkça kaydedilmesini talep ediyoruz.
6. Alacaklının süresinde gelmemesi veya gelip kanunen makbul bir sebep göstermeden ödeme ve fek işleminden kaçınması hâlinde hesaplanan borcun tamamını dosyanıza yatırmaya hazırız. [Ödeme yapılmışsa: Tam tutar [makbuz tarihi ve numarası] ile dosyaya yatırılmıştır.]
HUKUKİ NEDENLER: 2004 sayılı İcra ve İflâs Kanunu m.153; 4721 sayılı Türk Medenî Kanunu m.883 ve somut olaya uygulanabilen diğer hükümler; 6100 sayılı Hukuk Muhakemeleri Kanunu’nun çekişmesiz yargı hükümleri ve ilgili mevzuat.
DELİLLER: Güncel tapu kaydı, ipotek resmî senedi, borç sözleşmesi veya senet, vade belgesi, ayrıntılı hesap cetveli, ödeme kayıtları, adres ve sicil araştırmaları, temlik/halefiyet/miras/tasfiye belgeleri, tebligatlar ve iade evrakı, icra dairesi tutanakları, ödeme makbuzu ve hukuka uygun diğer deliller.
SONUÇ VE İSTEM: Açıklanan nedenlerle; İİK m.153 uyarınca ipotek alacaklısına on beş gün içinde dairenize gelerek parayı alması ve ipoteği çözmesi için usulüne uygun bildirim yapılmasına; süresinde gelmemesi veya kanunen makbul sebep göstermeden kaçınması hâlinde tam borç tutarının dosyaya kabulüne; ödeme tamamlandığında paranın alacaklı adına saklanması ve [yevmiye, derece ve taşınmaz bilgileri] yazılı ipoteğin terkini hakkında karar verilmesi için dosyanın görevli icra mahkemesine gönderilmesine karar verilmesini saygıyla arz ederim.
Ekler: 1. Tapu kaydı 2. İpotek resmî senedi 3. Borç ve hesap belgeleri 4. Araştırma/tebligat kayıtları 5. Ödeme makbuzları 6. Sıfat belgesi 7. Varsa vekâletname
Tarih: [Gerçek başvuru tarihi]
Talep Eden / Vekili: [Ad-soyad ve gerçek imza]
İİK 153 ipotek bedelini yatırma ve terkin talep dilekçesini Word olarak indirin. Düzenlenebilir belgenin ikinci sayfasında ipotek, borç hesabı, araştırma, tebligat, on beş günlük süre, tam ödeme ve tapu gönderimi için kontrol çizelgesi bulunmaktadır.
Başvuruda en sık yapılan hatalar nelerdir?
En yaygın hata, ipotek tutarını gerçek borç bakiyesi sanmaktır. İkinci hata, alacaklının tek bir telefona cevap vermemesini gaiplik veya yerleşim yerinin bilinmemesi kabul etmektir. Üçüncü hata, m.153’teki on beş günü borçlunun dava açma süresi gibi yazmaktır. Dördüncü hata, icra dairesinin çağrısı ve tebliği tamamlanmadan doğrudan tapudan terkin istemektir. Beşinci hata, yalnız anaparayı yatırıp faiz ve geçerli yan alacakları yok saymaktır.
Altıncı hata, alacaklının sunduğu belgeli hesap veya vade itirazını sebepsiz kaçınma saymaktır. Yedinci hata, İİK m.153 ile TMK m.880 kayyım yolunu aynı talep gibi kullanmaktır. Sekizinci hata, terkin kararının diğer haciz ve takyidatları da kaldırdığını varsaymaktır. Dokuzuncu hata, vadesi gelmemiş borçta işleyecek faizleri hesaba katmamaktır. Onuncu hata, tapudaki alacaklı ile güncel hak sahibinin aynı olup olmadığını devir, miras, tasfiye ve birleşme kayıtlarından kontrol etmemektir.
İlgili hukuk rehberleri ve resmî kaynaklar
- Tapuda ipotek fek işlemi rehberi
- Yurt dışındaki malikin haciz ve ipotek kaldırma işlemleri
- İpoteğin paraya çevrilmesinde satış isteme süresi
- İhalenin feshi şartları ve süreleri
- İcra masrafı hesaplama aracı
- Adalet Bakanlığı İcra ve İflâs Kanunu kaynağı
- Adalet Bakanlığı HMK çekişmesiz yargı hükümleri
- Adalet Bakanlığı TMK 883 ve 884 metni
- TBMM 7571 sayılı Kanun bilgileri
- TBMM 7589 sayılı Kanun bilgileri
Sık sorulan sorular
1. İİK 153 başvurusu nereye yapılır?
İlk müracaat icra dairesine yapılır. Kanuni çağrı, bekleme ve tam ödeme aşamalarından sonra terkin kararı icra mahkemesinden alınır.
2. Alacaklının telefona cevap vermemesi yeterli midir?
Hayır. Alacaklının gaipliği, yerleşim yerinin bilinmemesi veya ödeme ve fek işleminden kaçınması resmî araştırma ve tebligat kayıtlarıyla gösterilmelidir.
3. On beş günlük süre kim için işler?
Süre, icra dairesinin çağrısı üzerine alacaklının daireye gelip parayı alması ve ipoteği çözmesi için işler; borçlunun ilk başvuru süresi değildir.
4. Borçlu ne kadar para yatırmalıdır?
Kanuni şartlar gerçekleştiğinde borcun tamamı yatırılır. Anapara, uygulanabilir faiz, geçerli yan alacaklar ve önceki ödemeler gerçek belgelerle hesaplanır.
5. Vadesi gelmeyen borç için bu yol kullanılabilir mi?
Evet; ancak ipotek senedine göre işlemiş ve işleyecek bütün faizlerle birlikte ödeme üstlenilmeli ve hesap belgelenmelidir.
6. İpotek limiti kadar ödeme her zaman yeterli midir?
Hayır. İpotek limiti ile gerçek borç ve terkin için gereken tam ödeme aynı kavram değildir; somut borç ve senet hesabı yapılır.
7. İcra dairesi ipoteği kendisi kaldırır mı?
Kanundaki şartlardan sonra ipoteğin terkinine icra mahkemesi karar verir; karar tapu müdürlüğüne tebliğ edilerek sicile işlenir.
8. İİK 153 ile kayyım atanması aynı işlem midir?
Hayır. TMK 880 belirli acele işlem için sınırlı temsil kayyımı; İİK 153 ise ödeme çağrısı, tam tevdi ve ipoteğin terkini sürecidir.
9. Terkin kararı taşınmazdaki diğer kayıtları kaldırır mı?
Hayır. Kararda belirtilen ipotek kaydı terkin edilir; diğer haciz, ipotek, tedbir ve şerhler kendi hukuki rejimine tabidir.
10. Dilekçedeki tarih hangi tarih olmalıdır?
Örneğin site yayın tarihi değil, dilekçenin gerçekten icra dairesine sunulacağı tarih yazılmalıdır.
Bu içerik İİK m.153’ün güncel metni; HMK’nın ipotekli alacakta tevdi ve terkin işini çekişmesiz yargı sayan hükmü; TMK m.883 ve 884’teki terkin ve üçüncü kişi malik kuralları birlikte okunarak hazırlanmıştır. Somut dosyada ipotek türü, borç hesabı, tüketici veya ticari işlem niteliği, taraf sıfatları ve tebligat kayıtları ayrı değerlendirilir.
İstanbul Ofisi – Polaris Plaza, Maslak / Sarıyer
Bakırcı & Keskin Hukuk Bürosu
Maslak Ahi Evran Caddesi, Polaris Plaza No:21, Kat:9, 34475 Sarıyer/İstanbul
İstanbul ve Mersin’deki fiziksel ofislerimizden Türkiye genelindeki dosyalar, görev ve yetki kuralları ile gerekli yerel işlemler dikkate alınarak koordine edilir. Yüz yüze görüşme için randevu sırasında tercih ettiğiniz ofisi belirtiniz.
İstanbul ofisini Google Haritalar’da açın · İletişim ve randevu
Hukuki konu hakkında iletişim
İlk iletişimde konuyu, bulunduğunuz ülke veya ili ve varsa tebliğ ya da son işlem tarihini kısaca belirtebilirsiniz. T.C. kimlik numarası, sağlık verisi veya kişisel belge göndermeyiniz. Mesajlaşma tek başına hukuki görüş veya avukatlık ilişkisi oluşturmaz.
